SK hynix là một trong những đơn vị hưởng lợi lớn nhất từ cơn sốt trí tuệ nhân tạo (AI), cung cấp bộ nhớ băng thông cao (HBM) và các sản phẩm bộ nhớ tiên tiến khác được sử dụng trong các bộ tăng tốc AI và trung tâm dữ liệu. Khi nhu cầu về điện toán AI tiếp tục tăng trưởng, công ty đã đạt được kết quả tài chính kỷ lục và củng cố vị thế của mình trong ngành bán dẫn toàn cầu. Tuy nhiên, cổ phiếu SK hynix cũng đối mặt với biến động đáng kể, do tính chu kỳ của thị trường bộ nhớ, sự cạnh tranh ngày càng gay gắt và những biến động mạnh trên thị trường chứng khoán Hàn Quốc.
Đối với nhà đầu tư, việc hiểu rõ SK hynix đòi hỏi phải nhìn xa hơn câu chuyện tăng trưởng AI. Triển vọng dài hạn của công ty phụ thuộc vào việc chi tiêu cho hạ tầng AI có thể duy trì nhu cầu đối với bộ nhớ cao cấp hay không, liệu công ty có thể giữ vững vị thế dẫn đầu về HBM hay không, và mức độ hiệu quả trong việc quản lý nguồn cung cũng như giá cả qua các chu kỳ bán dẫn.
Nguồn dữ liệu: SK hynix
SK hynix: Công ty dẫn đầu về HBM ở tâm điểm của cơn sốt AI
SK hynix là một công ty bán dẫn Hàn Quốc chuyên về bộ nhớ truy cập ngẫu nhiên động (DRAM) và bộ nhớ flash NAND. Các sản phẩm của công ty được sử dụng trong máy chủ, máy tính cá nhân, điện thoại thông minh, bộ lưu trữ doanh nghiệp và các thiết bị điện toán khác. Công ty đã trở nên đặc biệt quan trọng đối với ngành công nghiệp AI nhờ bộ nhớ băng thông cao (HBM), cho phép bộ xử lý di chuyển lượng lớn dữ liệu một cách nhanh chóng và hiệu quả.
HBM xếp chồng nhiều tấm bộ nhớ theo chiều dọc và kết nối chúng thông qua công nghệ đóng gói tiên tiến. So với DRAM thông thường, HBM mang lại băng thông bộ nhớ lớn hơn đáng kể, khiến nó trở nên giá trị đối với các bộ tăng tốc AI xử lý các tập dữ liệu lớn và thực hiện các phép tính chuyên sâu. Khi các mô hình AI phát triển và các nhà vận hành trung tâm dữ liệu triển khai các hệ thống máy tính mạnh mẽ hơn, nhu cầu về HBM và bộ nhớ máy chủ hiệu suất cao đã trở thành động lực tăng trưởng chính cho SK hynix.
SK hynix đã thiết lập vị thế dẫn đầu trên thị trường HBM, được hỗ trợ bởi năng lực phát triển sản phẩm, năng lực sản xuất và mối quan hệ với các nhà sản xuất chip AI lớn. Theo dữ liệu mới nhất do Counterpoint Research công bố vào ngày 25/06/2026, SK hynix xếp hạng nhất trên thị trường HBM toàn cầu tính theo doanh thu trong quý 1 năm 2026, với 58% thị phần. Samsung Electronics và Micron Technology đồng hạng hai, mỗi bên chiếm 21% doanh thu HBM toàn cầu.
Vị thế dẫn đầu này củng cố vai trò của SK hynix trong chuỗi cung ứng bộ nhớ AI, dù cạnh tranh vẫn rất khốc liệt khi các đối thủ phát triển và mở rộng các sản phẩm HBM tiên tiến của họ. Công ty cũng đang mở rộng danh mục DRAM máy chủ tiên tiến và ổ cứng thể rắn doanh nghiệp, giúp họ hưởng lợi từ hoạt động đầu tư hạ tầng AI rộng lớn hơn. Tuy nhiên, hiệu suất trong tương lai vẫn sẽ phụ thuộc vào nhu cầu khách hàng, chu kỳ đánh giá sản phẩm, năng lực sản xuất và khả năng duy trì lợi thế công nghệ lẫn thương mại.
Nguồn dữ liệu: SK hynix
Vì sao cổ phiếu SK hynix biến động mạnh: Thị trường chứng khoán Hàn Quốc và Mỹ
Cổ phiếu SK hynix chịu ảnh hưởng từ ngành bán dẫn có tính chu kỳ, nơi những thay đổi về nguồn cung, nhu cầu và giá bộ nhớ có thể khiến kỳ vọng lợi nhuận thay đổi nhanh chóng. Nhu cầu HBM đã hỗ trợ tăng trưởng mạnh mẽ, nhưng nhà đầu tư vẫn cần cân nhắc những thay đổi tiềm ẩn trong chi tiêu vốn cho AI, mức tồn kho, năng lực sản xuất và giá cả. Khi kỳ vọng về nhu cầu bộ nhớ được cải thiện, SK hynix có thể hưởng lợi từ các dự báo lợi nhuận tăng; Khi thị trường dự đoán tình trạng dư cung hoặc đầu tư AI chậm lại, cổ phiếu có thể trải qua những đợt điều chỉnh mạnh.
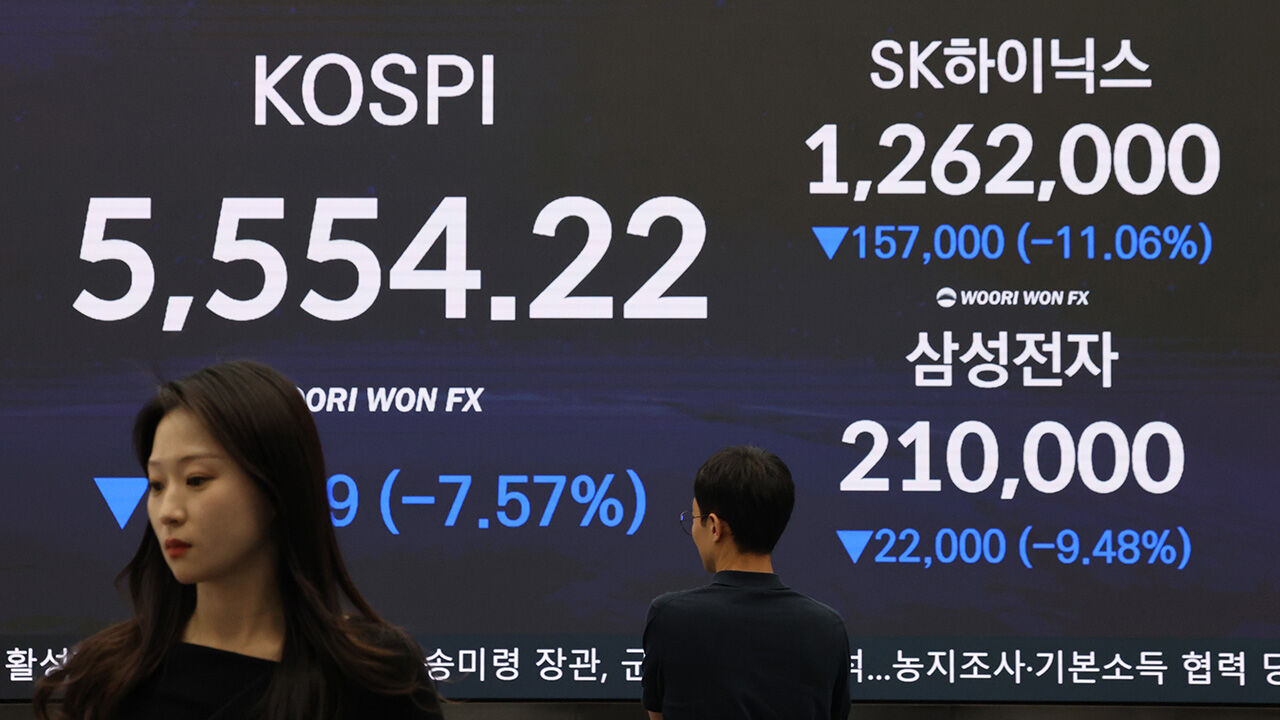
Cấu trúc thị trường chứng khoán Hàn Quốc có thể khuếch đại những biến động này. SK hynix và Samsung Electronics chiếm tỷ trọng đáng kể trong thị trường cổ phiếu của quốc gia này, khiến KOSPI đặc biệt nhạy cảm với các diễn biến trong lĩnh vực bán dẫn. Một báo cáo tháng 7 năm 2026 từ Viện Thị trường Vốn Hàn Quốc cho thấy độ biến động của lợi nhuận KOSPI hàng ngày đạt 3,6% trong nửa đầu năm 2026, so với mức 1,4% vào năm 2025. Báo cáo xác định tầm ảnh hưởng ngày càng tăng của Samsung Electronics và SK hynix, biến động của ngành bộ nhớ toàn cầu, và sự khác biệt trong hoạt động mua bán của nhà đầu tư là những yếu tố góp phần.
Thị trường chứng khoán Mỹ có phạm vi rộng hơn về các công ty và ngành nghề lớn, mặc dù cổ phiếu bán dẫn cũng có thể trải qua biến động đáng kể. SK hynix hiện có Chứng chỉ Lưu ký Mỹ (ADR) niêm yết trên Nasdaq với mã SKHY, bên cạnh niêm yết chính trên Sở Giao dịch Hàn Quốc với mã 000660. ADR mang đến cho nhà đầu tư Mỹ một cách khác để tiếp cận công ty, nhưng nó không loại bỏ các rủi ro cơ bản liên quan đến giá bộ nhớ, chu kỳ bán dẫn, biến động tiền tệ, hoặc tâm lý thị trường chứng khoán toàn cầu.
Nguồn dữ liệu: SBS News
Báo cáo tài chính quý 3 năm 2026 của SK hynix: Doanh thu và lợi nhuận hoạt động kỷ lục
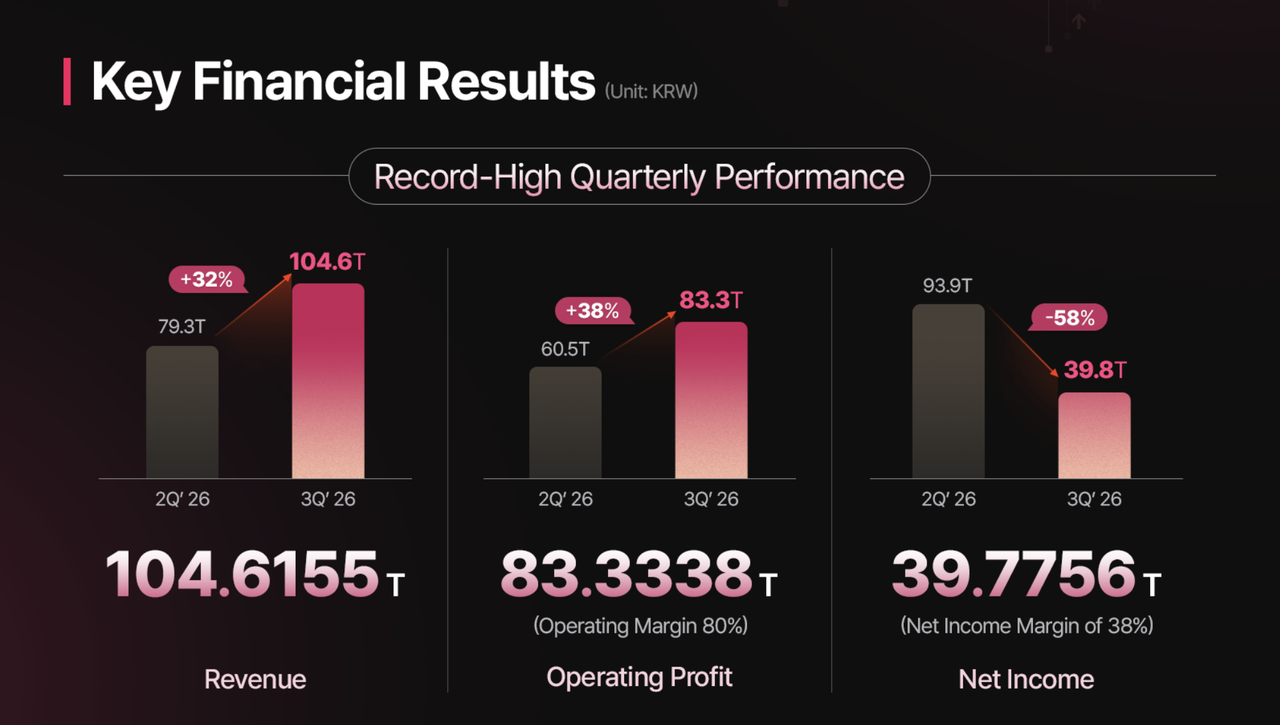
SK hynix đã báo cáo doanh thu và lợi nhuận hoạt động theo quý ở mức kỷ lục trong quý 3 năm 2026, nhờ nhu cầu và giá các sản phẩm bộ nhớ liên quan đến AI tăng. Theo công bố kết quả kinh doanh ngày 28 tháng 10, công ty ghi nhận doanh thu 104,62 nghìn tỷ KRW, lợi nhuận hoạt động 83,33 nghìn tỷ KRW và lợi nhuận ròng 39,78 nghìn tỷ KRW. Doanh thu tăng 32% so với quý trước, trong khi lợi nhuận hoạt động tăng 38%. Biên lợi nhuận hoạt động đạt khoảng 80%, phản ánh đóng góp của các sản phẩm bộ nhớ giá trị gia tăng cao và điều kiện thị trường thuận lợi.
Công ty cho rằng hiệu quả hoạt động mạnh mẽ đến từ các sản phẩm bộ nhớ giá trị cao. Ở mảng DRAM, doanh số DDR5 dành cho máy chủ tăng trưởng, trong khi các lô hàng HBM4 bắt đầu tăng tốc. Ở mảng NAND, nhu cầu đối với ổ cứng thể rắn doanh nghiệp 321 lớp dùng công nghệ tế bào ba lớp (TLC) cũng tăng. Những diễn biến này làm nổi bật chiến lược của SK hynix trong việc ưu tiên các sản phẩm tiên tiến cho máy chủ AI và trung tâm dữ liệu thay vì chỉ dựa vào các sản phẩm bộ nhớ thông thường.
Dù kết quả kinh doanh khả quan, lợi nhuận ròng đã giảm 58% so với quý trước, vì vậy nhà đầu tư không nên xem mọi chỉ số tài chính đều diễn biến theo cùng một hướng. Công ty cũng báo cáo 114,5 nghìn tỷ KRW tiền mặt và các khoản tương đương tiền cùng 15,8 nghìn tỷ KRW nợ vay vào cuối quý 3, qua đó ghi nhận lượng tiền mặt ròng khoảng 98,7 nghìn tỷ KRW. Trong thời gian tới, SK hynix kỳ vọng nhu cầu bộ nhớ tiếp tục ở mức cao và cho biết đã ký được các thỏa thuận dài hạn bao phủ hơn 50% năng lực sản xuất cho năm 2027 và 2028. Công ty cũng kỳ vọng HBM4 sẽ trở thành sản phẩm phổ thông từ quý 4 năm 2026. Tuy nhiên, đây mới chỉ là các kỳ vọng của ban lãnh đạo và kết quả thực tế sẽ phụ thuộc vào nhu cầu khách hàng, quá trình triển khai, giá bán và điều kiện cạnh tranh.
Nguồn dữ liệu: SK hynix
Điều gì có thể thúc đẩy cổ phiếu SK hynix?
Chi tiêu cho hạ tầng AI: Liệu các nhà cung cấp dịch vụ đám mây quy mô lớn có duy trì đầu tư?
Các nhà cung cấp dịch vụ đám mây và các công ty công nghệ lớn khác đang đầu tư mạnh vào các trung tâm dữ liệu AI, bao gồm bộ tăng tốc, mạng tốc độ cao, hệ thống máy chủ và bộ nhớ tiên tiến. SK hynix được hưởng lợi khi các khoản đầu tư này chuyển thành nhu cầu mạnh mẽ hơn đối với HBM, DRAM máy chủ và bộ nhớ doanh nghiệp. Sự mở rộng liên tục trong đào tạo mô hình AI, suy luận và áp dụng trong doanh nghiệp có thể hỗ trợ tăng trưởng hơn nữa về nhu cầu bộ nhớ.
Câu hỏi then chốt là liệu mức chi tiêu này có thể duy trì đủ mạnh để biện minh cho việc tiếp tục mở rộng công suất hay không. Nếu hoạt động kiếm tiền từ AI gây thất vọng, các nhà cung cấp đám mây lớn có thể giảm tốc đầu tư hoặc trở nên chọn lọc hơn đối với các dự án cơ sở hạ tầng mới. Điều đó có thể làm suy yếu các dự báo nhu cầu và ảnh hưởng đến mức phí mà nhà đầu tư sẵn sàng trả cho cổ phiếu SK hynix.
Nhà đầu tư nên theo dõi hướng dẫn về chi tiêu vốn từ các nhà cung cấp đám mây lớn, xu hướng xuất xưởng chip AI và đơn hàng của khách hàng SK hynix. Các thỏa thuận dài hạn của công ty với khách hàng có thể cải thiện khả năng dự báo nhu cầu, nhưng không loại bỏ rủi ro từ biến động thị trường hoặc thay đổi yêu cầu sản phẩm.
Khả năng áp dụng HBM4 và cạnh tranh với Samsung và Micron
HBM4 là giai đoạn quan trọng tiếp theo trong quá trình phát triển bộ nhớ băng thông cao. Khi các bộ tăng tốc AI trở nên mạnh mẽ hơn, khách hàng yêu cầu hệ thống bộ nhớ có thể cung cấp băng thông cao hơn, dung lượng lớn hơn và hiệu quả năng lượng tốt hơn. SK hynix đã bắt đầu xuất xưởng HBM4 và kỳ vọng sản phẩm sẽ trở thành xu hướng chủ đạo vào quý 4 năm 2026, có khả năng tăng mức đóng góp vào doanh thu khi mức độ áp dụng mở rộng.
Tuy nhiên, SK hynix không có vị thế không thể tranh chấp trên thị trường. Samsung Electronics và Micron cũng đang cạnh tranh để cung cấp các sản phẩm HBM tiên tiến, và khách hàng có thể đánh giá nhiều nhà cung cấp để cải thiện an ninh nguồn cung và đàm phán giá. Dữ liệu ngành công bố vào tháng 9 năm 2026 cho thấy Samsung giành được thị phần HBM trong quý 2, thu hẹp khoảng cách với SK hynix. Điều này cho thấy lý do tại sao việc duy trì vị thế dẫn đầu về công nghệ không tự động đảm bảo thị phần ổn định.
Đối với nhà đầu tư, các chỉ số chính bao gồm sản lượng xuất xưởng HBM4, tiến độ đánh giá từ khách hàng, tỷ lệ sản phẩm đạt chuẩn, năng lực sản xuất và thị phần. Nếu SK hynix mở rộng thành công HBM4 trong khi vẫn duy trì chất lượng và lợi nhuận, điều đó có thể củng cố vị thế cạnh tranh của công ty. Tuy nhiên, nếu các đối thủ bắt kịp nhanh hơn dự kiến, áp lực thị phần hoặc cạnh tranh về giá có thể hạn chế mức tăng trưởng trong tương lai.
Nguồn cung bộ nhớ, sức mạnh định giá và rủi ro suy thoái
Hoạt động sản xuất bộ nhớ đòi hỏi vốn đầu tư lớn, công nghệ quy trình tiên tiến và thời gian dài để mở rộng công suất. Khi nhu cầu tăng nhanh hơn nguồn cung, giá bộ nhớ có thể tăng và các nhà sản xuất có thể hưởng biên lợi nhuận cao. Kết quả quý 3 năm 2026 của SK hynix cho thấy mức giá thuận lợi và cơ cấu sản phẩm thiên về bộ nhớ giá trị cao có thể hỗ trợ lợi nhuận hoạt động vượt trội như thế nào.
Chính cấu trúc ngành này cũng tạo ra rủi ro giảm giá. Nếu các nhà sản xuất mở rộng công suất quá mạnh tay hoặc tăng trưởng nhu cầu chậm lại, nguồn cung cuối cùng có thể vượt cầu. Khách hàng có thể cắt giảm đơn hàng, hàng tồn kho có thể tăng lên và giá bộ nhớ có thể giảm. Vì hoạt động sản xuất chất bán dẫn có chi phí cố định đáng kể, giá bán thấp hơn và công suất sử dụng giảm có thể khiến lợi nhuận giảm nhanh hơn doanh thu.
Do đó, nhà đầu tư không chỉ nên đánh giá thu nhập hiện tại mà còn cả tính bền vững của chúng. Xu hướng giá bộ nhớ, mức tồn kho, kế hoạch mở rộng công suất, chi tiêu vốn và cam kết của khách hàng có thể giúp chỉ ra vị trí của ngành trong chu kỳ. Thu nhập mạnh trong giai đoạn nguồn cung bị hạn chế không đảm bảo rằng biên lợi nhuận sẽ duy trì ở mức tương tự mãi mãi.
Cách giao dịch cổ phiếu SK hynix
Đối với nhà đầu tư muốn tiếp cận SK hynix, cách truyền thống là mua cổ phiếu thông qua tài khoản môi giới hỗ trợ Sở giao dịch Hàn Quốc, nơi cổ phiếu giao dịch với mã 000660, hoặc thông qua tài khoản môi giới tại Mỹ cung cấp quyền truy cập ADR niêm yết trên Nasdaq với mã SKHY. Nhà đầu tư thường cần mở tài khoản môi giới, hoàn tất xác minh danh tính, nạp tiền, sau đó đặt lệnh mua cổ phiếu SK hynix. Tuy nhiên, đầu tư vào cổ phiếu nước ngoài có thể phát sinh thêm yêu cầu về tài khoản, chuyển tiền xuyên biên giới, quy đổi tiền tệ và phí giao dịch. Đầu tư cổ phiếu truyền thống cũng chủ yếu mang lại lợi ích cho nhà đầu tư khi giá cổ phiếu tăng, điều này có thể hạn chế sự linh hoạt khi kỳ vọng thị trường thay đổi.
Một lựa chọn khác là giao dịch hợp đồng cổ phiếu SK hynix thông qua các nền tảng giao dịch tiền mã hóa như Bitunix. So với việc mua cổ phiếu trực tiếp, hợp đồng cổ phiếu có thể mang đến những cách tham gia thị trường linh hoạt hơn. Nhà giao dịch có thể thiết lập vị thế Long khi kỳ vọng giá cổ phiếu SK hynix tăng hoặc vị thế Short khi kỳ vọng giá giảm. Nếu hợp đồng liên quan đến SK hynix có sẵn trên Bitunix, đòn bẩy và điều khoản giao dịch của hợp đồng đó sẽ phụ thuộc vào sản phẩm cụ thể. Trước khi giao dịch, người dùng cần đăng ký tài khoản Bitunix và hoàn tất xác minh danh tính (KYC). Vì các sản phẩm đòn bẩy có thể khuếch đại cả lợi nhuận lẫn thua lỗ, người dùng nên hiểu rõ các rủi ro liên quan và quản lý vị thế của mình một cách cẩn trọng.