Trong nhiều năm, thị trường crypto phát triển rất nhanh nhưng thiếu một bộ quy tắc rõ ràng. Mỗi quốc gia quản lý theo một cách khác nhau, và những vụ sụp đổ lớn như Terra (LUNA) hay sàn FTX đã khiến hàng triệu nhà đầu tư thiệt hại nặng nề. Trước thực trạng đó, Liên minh châu Âu (EU) đã ban hành luật MiCA, bộ luật được xem là "khuôn mẫu" cho việc quản lý tài sản mã hóa trên thế giới.
Từ ngày 1/7/2026, khi giai đoạn chuyển tiếp kết thúc, đạo luật MiCA được thực thi đầy đủ trên toàn EU. Vậy luật MiCA là gì, quy định những gì, và ảnh hưởng thế nào đến nhà đầu tư, sàn giao dịch và stablecoin? Bài viết dưới đây sẽ giải thích chi tiết.
Luật MiCA Là Gì?
Luật MiCA (viết tắt của Markets in Crypto-Assets Regulation, tạm dịch: Quy định về Thị trường Tài sản Mã hóa) là bộ quy định của Liên minh châu Âu, có số hiệu chính thức là Quy định (EU) 2023/1114. Đây là khung pháp lý toàn diện đầu tiên trên thế giới được xây dựng riêng cho tài sản mã hóa ở cấp độ khu vực.
Đạo luật MiCA áp dụng trực tiếp tại 27 nước thành viên EU và mở rộng ra Khu vực Kinh tế châu Âu (EEA), mà không cần từng quốc gia ban hành luật riêng. Bộ luật đặt ra quy tắc chung cho ba nhóm đối tượng:
Tổ chức phát hành tài sản mã hóa: các dự án phát hành token và stablecoin.
Nhà cung cấp dịch vụ tài sản mã hóa (CASP): sàn giao dịch, ví lưu ký, nhà môi giới, đơn vị tư vấn đầu tư crypto.
Nhà đầu tư: những người được bảo vệ thông qua các quy định về minh bạch thông tin và chống thao túng thị trường.
Mục tiêu của MiCA là tạo ra một thị trường crypto minh bạch, an toàn và thống nhất, đồng thời vẫn khuyến khích đổi mới công nghệ blockchain.
Khung Pháp Lý Là Gì? Vì Sao Crypto Cần Khung Pháp Lý?
Khung pháp lý là tập hợp các luật, quy định và hướng dẫn do cơ quan nhà nước ban hành để quản lý một lĩnh vực cụ thể. Khung pháp lý xác định ai được phép làm gì, cần đáp ứng điều kiện nào, ai giám sát và hậu quả nếu vi phạm.
Với thị trường crypto, một khung pháp lý rõ ràng giúp:
Bảo vệ nhà đầu tư: yêu cầu dự án công bố thông tin trung thực, sàn giao dịch phải tách biệt tài sản khách hàng.
Giảm rủi ro lừa đảo và rửa tiền: áp dụng quy định xác minh danh tính (KYC) và chống rửa tiền (AML).
Tạo sân chơi công bằng cho doanh nghiệp: doanh nghiệp biết rõ mình cần đáp ứng điều kiện gì để hoạt động hợp pháp.
Thu hút dòng vốn tổ chức: quỹ đầu tư và ngân hàng chỉ tham gia khi có quy định rõ ràng.
Vì Sao EU Ban Hành Luật MiCA?
Trước khi có MiCA, mỗi nước thành viên EU quản lý crypto theo cách riêng. Một sàn giao dịch muốn hoạt động ở nhiều nước phải xin nhiều giấy phép khác nhau, còn nhà đầu tư được bảo vệ ở mức độ không đồng đều tùy nơi mình sống.
Bên cạnh sự phân mảnh này, hai sự kiện năm 2022 đã cho thấy rủi ro của một thị trường thiếu quản lý:
Terra (LUNA) sụp đổ (tháng 5/2022): stablecoin UST mất giá trị neo, kéo theo hàng chục tỷ USD giá trị thị trường bị xóa sổ chỉ trong vài ngày.
Sàn FTX phá sản (tháng 11/2022): sàn giao dịch lớn thứ hai thế giới lúc đó sụp đổ do sử dụng sai tài sản của khách hàng.
Những sự kiện này cho thấy thị trường crypto cần một bộ quy tắc chung để bảo vệ người dùng và giữ ổn định cho hệ thống tài chính.
Lộ Trình Áp Dụng Đạo Luật MiCA
Đạo luật MiCA được xây dựng và áp dụng theo từng giai đoạn:
Thời gian | Sự kiện |
Tháng 9/2020 | Ủy ban châu Âu đề xuất MiCA trong gói chính sách Tài chính Số (Digital Finance Package) |
Tháng 4/2023 | Nghị viện châu Âu thông qua MiCA |
9/6/2023 | MiCA được đăng trên Công báo chính thức của EU |
29/6/2023 | MiCA chính thức có hiệu lực pháp lý |
30/6/2024 | Áp dụng các quy định về stablecoin (ART và EMT) |
30/12/2024 | Áp dụng toàn bộ các quy định còn lại, bao gồm cấp phép CASP |
1/7/2026 | Kết thúc giai đoạn chuyển tiếp, chỉ CASP có giấy phép MiCA mới được hoạt động |
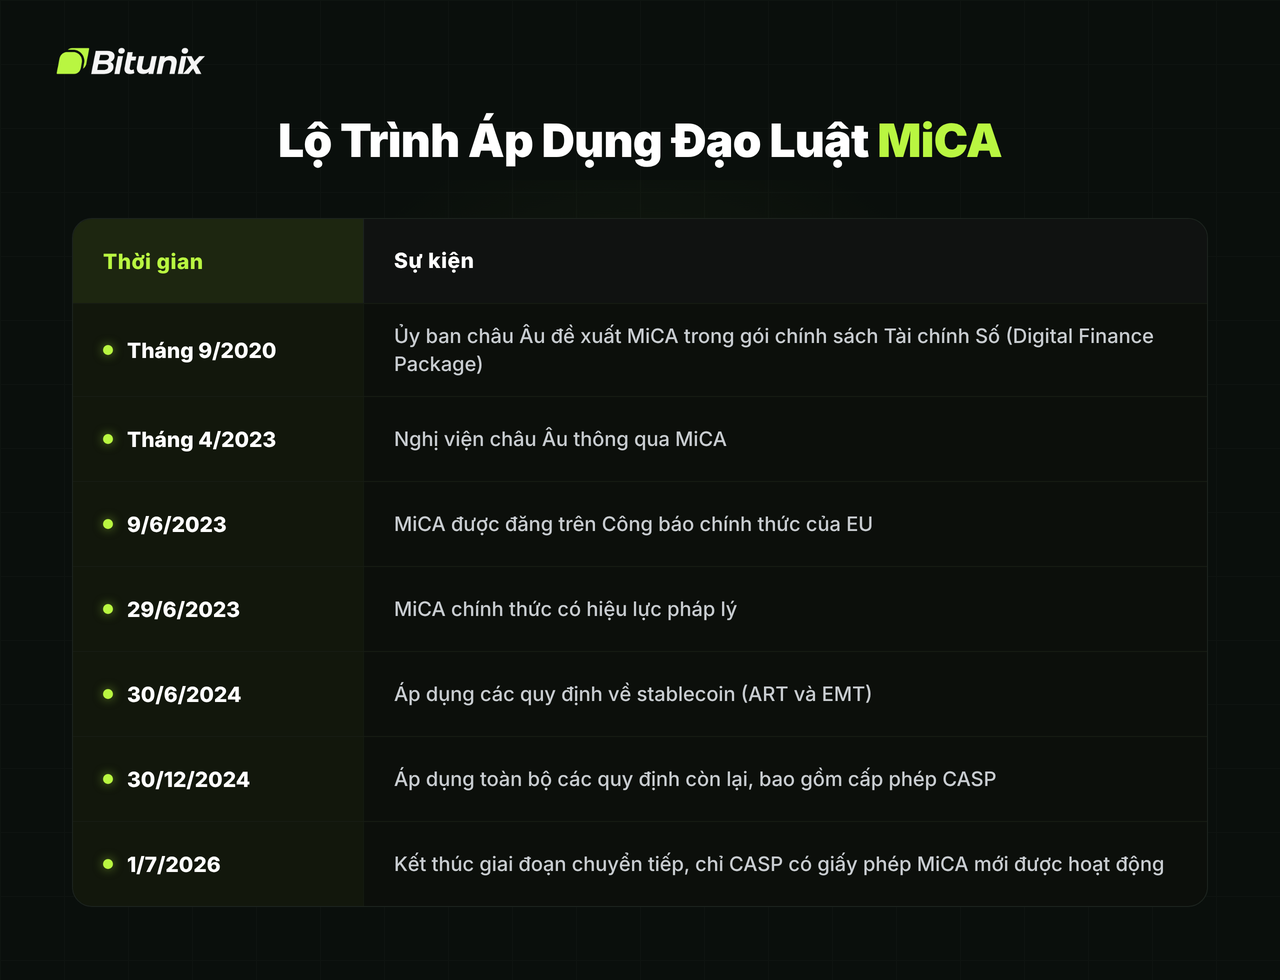
Lộ trình áp dụng đạo luật MiCA từ năm 2020 đến năm 2026.
Giai đoạn chuyển tiếp cho phép các doanh nghiệp đã hoạt động hợp pháp theo luật quốc gia trước ngày 30/12/2024 được tiếp tục cung cấp dịch vụ trong thời gian xin giấy phép MiCA. Thời hạn tối đa là 18 tháng, kết thúc ngày 1/7/2026. Một số nước chọn thời hạn ngắn hơn, ví dụ Hà Lan đã kết thúc giai đoạn chuyển tiếp từ giữa năm 2025.
Phạm Vi Điều Chỉnh Của Luật MiCA
Luật MiCA chia tài sản mã hóa thành ba nhóm, mỗi nhóm có mức độ quản lý khác nhau:
Nhóm tài sản | Định nghĩa | Ví dụ |
Token tham chiếu tài sản (ART – Asset-Referenced Token) | Token giữ giá trị ổn định bằng cách tham chiếu đến một rổ tài sản, như nhiều loại tiền pháp định, hàng hóa hoặc tài sản mã hóa khác | Token được bảo chứng bằng vàng hoặc rổ tiền tệ |
Token tiền điện tử (EMT – E-Money Token) | Stablecoin neo giá theo một đồng tiền pháp định duy nhất | USDC (neo theo USD), EURC (neo theo EUR) |
Tài sản mã hóa khác | Các tài sản mã hóa không thuộc hai nhóm trên | Token tiện ích, phần lớn altcoin |
29/6/2023 | MiCA chính thức có hiệu lực pháp lý | |
30/6/2024 | Áp dụng các quy định về stablecoin (ART và EMT) | |
30/12/2024 | Áp dụng toàn bộ các quy định còn lại, bao gồm cấp phép CASP | |
1/7/2026 | Kết thúc giai đoạn chuyển tiếp, chỉ CASP có giấy phép MiCA mới được hoạt động | |
MiCA không áp dụng cho:
NFT độc nhất, không thể thay thế (trừ trường hợp phát hành hàng loạt có tính chất giống token thông thường).
DeFi hoàn toàn phi tập trung, tức các giao thức không có tổ chức hay cá nhân nào kiểm soát.
Tiền kỹ thuật số của ngân hàng trung ương (CBDC).
Tài sản mã hóa được xem là công cụ tài chính (như cổ phiếu được token hóa), vốn đã chịu sự điều chỉnh của luật chứng khoán EU (MiFID II).
Với Bitcoin, vì không có tổ chức phát hành, BTC không phải tuân theo quy định về phát hành. Tuy nhiên, các sàn giao dịch và đơn vị lưu ký cung cấp dịch vụ liên quan đến Bitcoin vẫn phải tuân thủ MiCA.
Các Quy Định Chính Của Luật MiCA
Quy Định Đối Với Tổ Chức Phát Hành Token
Tổ chức phát hành tài sản mã hóa phải công bố sách trắng (whitepaper) với đầy đủ thông tin về dự án, quyền của người nắm giữ token, công nghệ sử dụng và các rủi ro liên quan. Whitepaper phải được gửi cho cơ quan quản lý trước khi chào bán ra công chúng.
Tổ chức phát hành cũng chịu trách nhiệm pháp lý nếu thông tin trong whitepaper sai lệch hoặc gây hiểu nhầm, và phải hành động trung thực, công bằng với người nắm giữ token.
Quy Định Đối Với Stablecoin
Stablecoin là nhóm chịu quản lý chặt chẽ nhất trong luật MiCA:
Tổ chức phát hành EMT phải là tổ chức tín dụng (ngân hàng) hoặc tổ chức tiền điện tử được cấp phép tại EU.
Dự trữ bảo chứng: tổ chức phát hành phải duy trì tài sản dự trữ đầy đủ, an toàn, có tính thanh khoản cao và được tách biệt khỏi tài sản của công ty.
Quyền hoàn trả: người nắm giữ EMT có quyền đổi lại tiền pháp định theo mệnh giá bất cứ lúc nào.
Không trả lãi: tổ chức phát hành và CASP không được trả lãi cho người nắm giữ stablecoin.
Stablecoin "quan trọng": những stablecoin có quy mô lớn sẽ chịu sự giám sát trực tiếp của Cơ quan Ngân hàng châu Âu (EBA) với yêu cầu khắt khe hơn.
Quy Định Đối Với Nhà Cung Cấp Dịch Vụ Tài Sản Mã Hóa (CASP)
Mọi doanh nghiệp muốn cung cấp dịch vụ crypto tại EU như vận hành sàn giao dịch, lưu ký, môi giới, tư vấn hay quản lý danh mục đều phải được cấp giấy phép CASP. Các yêu cầu chính gồm:
Vốn tối thiểu: từ 50.000 EUR đến 150.000 EUR, tùy loại dịch vụ. Ví dụ, vận hành sàn giao dịch yêu cầu mức vốn cao nhất là 150.000 EUR.
Tách biệt tài sản khách hàng: tài sản của người dùng phải được giữ riêng, không được dùng cho mục đích của sàn.
Quản trị và kiểm soát nội bộ: có quy trình quản lý rủi ro, xử lý khiếu nại và bảo mật hệ thống.
Chống rửa tiền: tuân thủ quy định AML và quy tắc chuyển tiền (Travel Rule), yêu cầu ghi nhận thông tin người gửi và người nhận khi chuyển tài sản mã hóa.
Điểm đáng chú ý là cơ chế "hộ chiếu" (passporting): một CASP được cấp phép tại một nước EU có thể cung cấp dịch vụ trên toàn khối mà không cần xin thêm giấy phép ở từng nước. Đây là lợi thế lớn so với trước đây.
Quy Định Chống Lạm Dụng Thị Trường
Tương tự thị trường chứng khoán, MiCA cấm các hành vi như giao dịch nội gián, công bố trái phép thông tin nội bộ và thao túng giá. Các CASP phải có hệ thống phát hiện và báo cáo giao dịch đáng ngờ cho cơ quan quản lý.
Ai Giám Sát Việc Thực Thi MiCA?
Cơ quan quản lý quốc gia: cấp phép và giám sát CASP, tổ chức phát hành tại từng nước, ví dụ AMF tại Pháp hay BaFin tại Đức.
ESMA (Cơ quan Chứng khoán và Thị trường châu Âu): hướng dẫn, điều phối và quản lý sổ đăng ký các doanh nghiệp được cấp phép.
EBA (Cơ quan Ngân hàng châu Âu): giám sát trực tiếp các stablecoin quan trọng.
Tác Động Của Luật MiCA Đến Thị Trường Crypto
Với Nhà Đầu Tư
Nhà đầu tư tại EU là nhóm hưởng lợi rõ nhất. Họ có quyền tiếp cận thông tin minh bạch qua whitepaper, tài sản trên sàn được tách biệt khỏi tài sản của doanh nghiệp, và có cơ chế khiếu nại khi xảy ra tranh chấp. Các quy định chống thao túng cũng giúp giảm nguy cơ gặp phải dự án lừa đảo hoặc các chiêu lừa đảo crypto.
Tuy nhiên, người dùng cũng có ít lựa chọn hơn, vì một số sản phẩm và token không đáp ứng quy định sẽ không còn được cung cấp tại EU.
Với Sàn Giao Dịch Và Doanh Nghiệp Crypto
MiCA đặt ra một "bộ lọc" rất rõ ràng. Theo các thống kê dựa trên sổ đăng ký của ESMA, đến thời điểm giai đoạn chuyển tiếp kết thúc ngày 1/7/2026, đã có hơn 200 giấy phép CASP được cấp trên toàn khu vực (khoảng 213 đến 244 tùy nguồn thống kê). Từ ngày này, chỉ những doanh nghiệp có giấy phép MiCA mới được phục vụ khách hàng tại EU. Ngay cả doanh nghiệp đang chờ xét duyệt hồ sơ cũng phải ngừng cung cấp dịch vụ.
Với doanh nghiệp đáp ứng được yêu cầu, MiCA mang lại lợi thế lớn nhờ cơ chế hộ chiếu, giúp mở rộng ra toàn bộ thị trường EU chỉ với một giấy phép. Ngược lại, chi phí pháp lý, vốn và nhân sự tuân thủ là gánh nặng đáng kể với các startup nhỏ.
Với Stablecoin
Stablecoin chịu tác động rõ nhất. Tether, đơn vị phát hành USDT, đã chọn không xin giấy phép theo MiCA, một phần vì không đồng ý với yêu cầu phải gửi phần lớn tài sản dự trữ tại ngân hàng châu Âu. Các sàn lớn như Coinbase, Kraken và Crypto.com đã lần lượt gỡ hoặc hạn chế USDT cho người dùng châu Âu từ cuối năm 2024. Khi giai đoạn chuyển tiếp kết thúc ngày 1/7/2026, USDT chính thức không còn được giao dịch trên các nền tảng được cấp phép tại EU.
Ngược lại, Circle, đơn vị phát hành USDC và EURC, đã được cấp phép tổ chức tiền điện tử tại Pháp từ năm 2024. Nhờ đó, USDC và EURC trở thành những stablecoin chính trên các sàn được cấp phép tại châu Âu, và thanh khoản trên thị trường EU đang dần chuyển từ các cặp USDT sang USDC. Lưu ý, MiCA không cấm cá nhân nắm giữ USDT trong ví tự lưu ký, mà chỉ cấm các nền tảng được cấp phép cung cấp stablecoin chưa tuân thủ.
Với Thị Trường Crypto Toàn Cầu
Với quy mô gần 450 triệu dân, EU là thị trường mà hầu hết doanh nghiệp crypto lớn không thể bỏ qua. Vì vậy, nhiều doanh nghiệp ngoài EU cũng phải điều chỉnh hoạt động để đáp ứng MiCA. Đạo luật này cũng thường được các quốc gia khác tham khảo khi xây dựng khung pháp lý cho tài sản mã hóa của riêng mình.
Ưu Và Nhược Điểm Của Luật MiCA
Ưu điểm | Nhược điểm |
Quy định thống nhất cho toàn bộ EU, xóa bỏ tình trạng mỗi nước một luật | Chi phí tuân thủ cao, gây khó khăn cho startup và doanh nghiệp nhỏ |
Bảo vệ nhà đầu tư tốt hơn nhờ yêu cầu minh bạch và tách biệt tài sản | Thu hẹp lựa chọn sản phẩm cho người dùng tại EU |
Cơ chế hộ chiếu giúp doanh nghiệp mở rộng dễ dàng trong khối | Chưa bao quát hết NFT và DeFi phi tập trung |
Tạo niềm tin cho nhà đầu tư tổ chức tham gia thị trường | Quy định khắt khe với stablecoin có thể làm giảm sự đa dạng |
Trở thành hình mẫu tham khảo cho các quốc gia khác | Một số quy định còn phụ thuộc vào cách thực thi của từng nước |
Những Diễn Biến Mới Nhất Của Luật MiCA (Cập Nhật 10/2026)
Sau khi giai đoạn chuyển tiếp kết thúc, đạo luật MiCA tiếp tục được điều chỉnh và hoàn thiện:
ESMA chuyển trọng tâm sang giám sát: Ngày 28/9/2026, Chủ tịch ESMA cho biết trọng tâm của cơ quan này đã chuyển từ xây dựng quy định sang giám sát thực thi và thống nhất cách làm giữa các cơ quan quản lý quốc gia. Trong kế hoạch năm 2027, ESMA sẽ chuẩn hóa báo cáo định kỳ của các CASP và đưa vào vận hành hệ thống giám sát thị trường crypto tập trung MIDAS để phát hiện hành vi thao túng.
Đề xuất chuyển quyền giám sát CASP lên ESMA: Từ cuối năm 2025, Ủy ban châu Âu đã đề xuất giao cho ESMA quyền cấp phép và giám sát trực tiếp các CASP, thay vì để từng nước tự quản lý. Đề xuất này nhằm hạn chế tình trạng doanh nghiệp chọn nước có quy định dễ hơn để xin giấy phép, nhưng hiện vẫn đang được thảo luận.
Đánh giá lại MiCA: Ủy ban châu Âu dự kiến công bố báo cáo đánh giá MiCA vào khoảng tháng 6/2027. Các cơ quan quản lý cũng đang thảo luận việc mở rộng phạm vi điều chỉnh, ví dụ Cơ quan Ngân hàng châu Âu (EBA) đã đề xuất xem xét đưa hoạt động cho vay và đi vay crypto vào MiCA.
Tranh luận về dự trữ stablecoin: Ngân hàng Trung ương châu Âu (ECB) và một số ngân hàng trung ương trong khu vực đang đề xuất điều chỉnh yêu cầu về tỷ lệ tiền gửi ngân hàng tối thiểu trong dự trữ của stablecoin.
Luật MiCA Và Khung Pháp Lý Crypto Tại Việt Nam
Những năm gần đây, Việt Nam cũng đã có những bước đi quan trọng để xây dựng khung pháp lý cho tài sản mã hóa:
Ngày 14/6/2025: Quốc hội thông qua Luật Công nghiệp công nghệ số, lần đầu tiên luật hóa khái niệm tài sản số và tài sản mã hóa. Luật có hiệu lực từ ngày 1/1/2026.
Ngày 9/9/2025: Chính phủ ban hành Nghị quyết 05/2025/NQ-CP về thí điểm thị trường tài sản mã hóa tại Việt Nam, với thời gian thí điểm 5 năm.
Ngày 20/1/2026: Bộ Tài chính ban hành Quyết định 96/QĐ-BTC và bắt đầu tiếp nhận hồ sơ cấp phép cho doanh nghiệp muốn tổ chức thị trường giao dịch tài sản mã hóa.
Ngày 1/9/2026: Nghị định 284/2026/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực tài sản mã hóa có hiệu lực. Tổ chức cung cấp dịch vụ hoặc quảng cáo, tiếp thị dịch vụ tài sản mã hóa khi chưa được cấp phép có thể bị phạt từ 180 đến 200 triệu đồng. Nhà đầu tư trong nước giao dịch không qua tổ chức được Bộ Tài chính cấp phép có thể bị phạt từ 30 đến 50 triệu đồng.
Lưu ý, theo Nghị quyết 05/2025/NQ-CP, việc xử phạt nhà đầu tư giao dịch ngoài hệ thống chỉ áp dụng sau 6 tháng kể từ khi tổ chức cung cấp dịch vụ tài sản mã hóa đầu tiên được cấp phép. Tính đến cuối tháng 9/2026, Bộ Tài chính chưa cấp phép chính thức cho tổ chức nào, dù đã có một số doanh nghiệp vượt qua vòng hồ sơ ban đầu.
Về tinh thần, khung pháp lý của Việt Nam có một số điểm tương đồng với MiCA, như yêu cầu cấp phép cho đơn vị cung cấp dịch vụ, quy định chống rửa tiền, xác minh danh tính nhà đầu tư và chú trọng bảo vệ nhà đầu tư. Tuy nhiên, Việt Nam đang tiếp cận theo hướng thí điểm có kiểm soát, với nhiều điều kiện riêng, ví dụ các giao dịch trên thị trường thí điểm được thực hiện bằng đồng Việt Nam.
Với nhà đầu tư Việt Nam, MiCA chưa áp dụng trực tiếp, nhưng vẫn có ảnh hưởng gián tiếp. Các sàn giao dịch toàn cầu thường điều chỉnh sản phẩm và tiêu chuẩn tuân thủ để đáp ứng MiCA, và nhiều quốc gia, bao gồm Việt Nam, có thể tham khảo kinh nghiệm từ đạo luật này. Bạn nên theo dõi các văn bản chính thức từ cơ quan quản lý để cập nhật quy định mới nhất.
Kết Luận
Luật MiCA là cột mốc quan trọng của ngành crypto, đánh dấu lần đầu tiên một khu vực kinh tế lớn có khung pháp lý thống nhất và toàn diện cho tài sản mã hóa. Đạo luật MiCA giúp thị trường minh bạch hơn, bảo vệ nhà đầu tư tốt hơn và tạo nền tảng để dòng vốn tổ chức tham gia nhiều hơn.
Tuy nhiên, chi phí tuân thủ cao và các quy định khắt khe với stablecoin cũng đặt ra nhiều thách thức cho doanh nghiệp. Sau khi giai đoạn chuyển tiếp kết thúc ngày 1/7/2026, thị trường crypto tại EU đang bước vào giai đoạn mới, nơi giấy phép và sự minh bạch trở thành tiêu chuẩn bắt buộc.
Dù bạn đầu tư ở đâu, hãy ưu tiên những nền tảng minh bạch, có cơ chế bảo vệ tài sản người dùng như Proof of Reserves và luôn cập nhật quy định pháp lý tại nơi mình sinh sống.
Lưu ý: Nội dung bài viết được biên soạn nhằm mục đích chia sẻ kiến thức và thông tin tham khảo, không cấu thành lời khuyên đầu tư, tài chính hay pháp lý, và cũng không phải khuyến nghị mua bán bất kỳ tài sản nào. Thị trường tài sản kỹ thuật số biến động mạnh và tiềm ẩn rủi ro mất vốn. Bạn nên tự tìm hiểu kỹ, cân nhắc khả năng chịu rủi ro của bản thân và tham vấn chuyên gia phù hợp trước khi đưa ra quyết định.