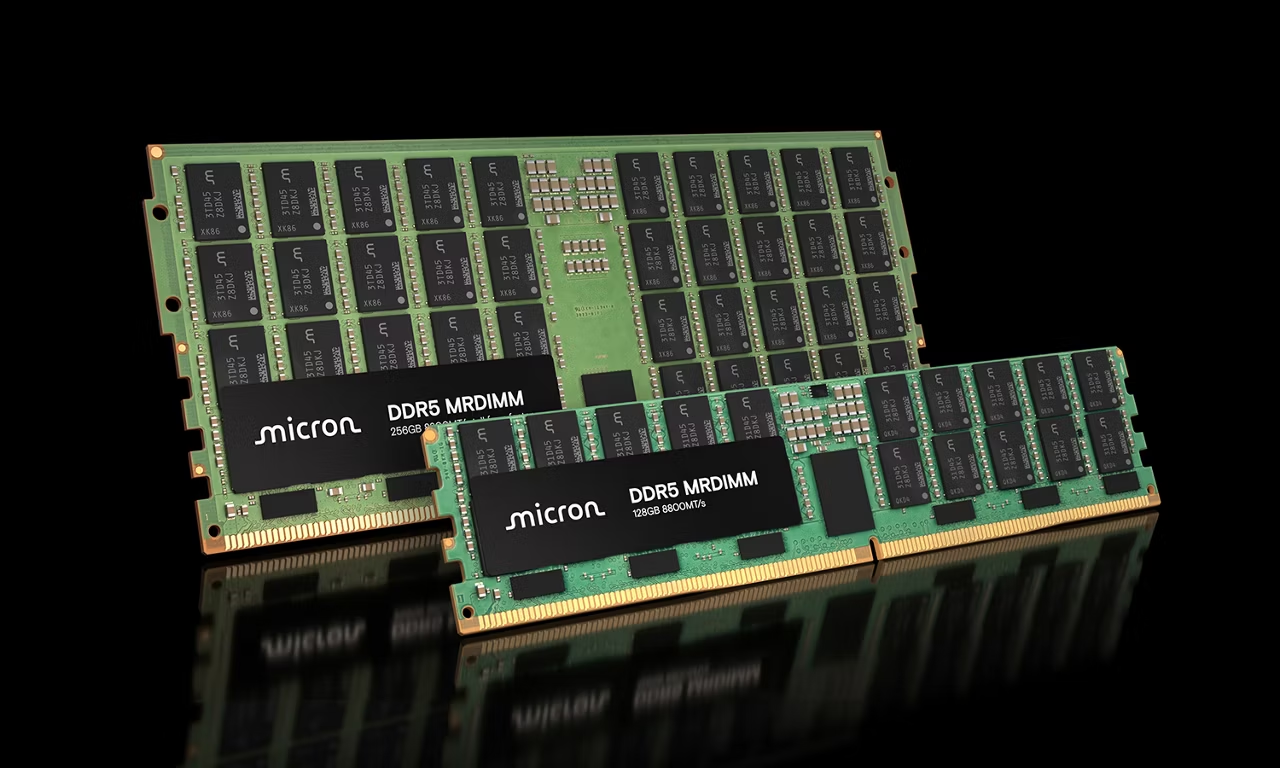
Micron Technology (NASDAQ: MU) adalah salah satu produsen chip memori terkemuka di dunia, memasok produk DRAM dan NAND untuk pusat data, komputer pribadi, ponsel pintar, dan perangkat elektronik lainnya. Seiring meluasnya beban kerja kecerdasan buatan (AI), memori menjadi bagian yang semakin penting dari infrastruktur komputasi di balik model bahasa besar dan aplikasi AI. Micron diuntungkan oleh meningkatnya permintaan akan memori bandwidth tinggi (HBM), DRAM server, dan solusi penyimpanan canggih.
Namun, kisah pertumbuhan perusahaan ini melampaui ledakan AI saat ini. Seiring penskalaan DRAM konvensional yang semakin menantang, Micron tengah menjajaki teknologi generasi berikutnya, termasuk wafer bonding dan arsitektur DRAM tiga dimensi (3D), untuk meningkatkan kepadatan dan kinerja memori. Bagi investor, pertanyaan utamanya adalah apakah Micron dapat mengubah permintaan kuat saat ini menjadi pertumbuhan yang berkelanjutan sambil mempertahankan daya saing teknologinya terhadap SK Hynix dan Samsung.
Sumber Data: Micron
Mengapa AI Mendorong Kenaikan Saham Micron dan Saham Memori
Model AI membutuhkan data dalam jumlah besar untuk diproses dan ditransfer antara prosesor dan memori. Meskipun GPU menyediakan daya komputasi yang diperlukan untuk melatih dan menjalankan model-model ini, memori menentukan seberapa cepat data dapat dipasok ke prosesor tersebut. Memori bandwidth tinggi sangat penting karena memberikan throughput data yang besar dalam kemasan ringkas, membantu mengurangi hambatan pada sistem komputasi AI. Seiring penyedia cloud dan perusahaan teknologi membangun lebih banyak infrastruktur AI, permintaan akan produk memori canggih pun meningkat.
Dampaknya meluas melampaui HBM. Server AI juga membutuhkan DRAM konvensional dalam jumlah besar untuk mendukung CPU, operasi sistem, dan beban kerja intensif data, sementara flash NAND menyediakan penyimpanan untuk set data, file model, dan informasi lainnya. Produk-produk ini memiliki fungsi yang berbeda, tetapi semuanya dapat memperoleh manfaat dari investasi pusat data yang terus berkembang. Hasilnya, permintaan terkait AI dapat menopang berbagai lini bisnis Micron alih-alih bergantung pada satu kategori produk saja.
Pada saat yang sama, pasokan memori canggih tidak dapat langsung bertambah untuk merespons permintaan yang lebih kuat. Fasilitas manufaktur membutuhkan investasi besar, dan kapasitas produksi baru memerlukan waktu untuk dibangun serta dikualifikasi. Ketika produsen memori mengalokasikan lebih banyak sumber daya ke HBM dan produk bernilai tinggi lainnya, pasokan produk memori konvensional tertentu juga dapat menjadi terbatas. Kombinasi antara permintaan yang meningkat dan pasokan jangka pendek yang terbatas ini dapat mendorong harga lebih tinggi, meningkatkan margin laba, dan mendorong investor untuk menilai kembali potensi pendapatan produsen memori.
Sumber Data: Biggo
Micron vs. SK Hynix: Siapa yang Akan Menang dalam Persaingan Memori AI?
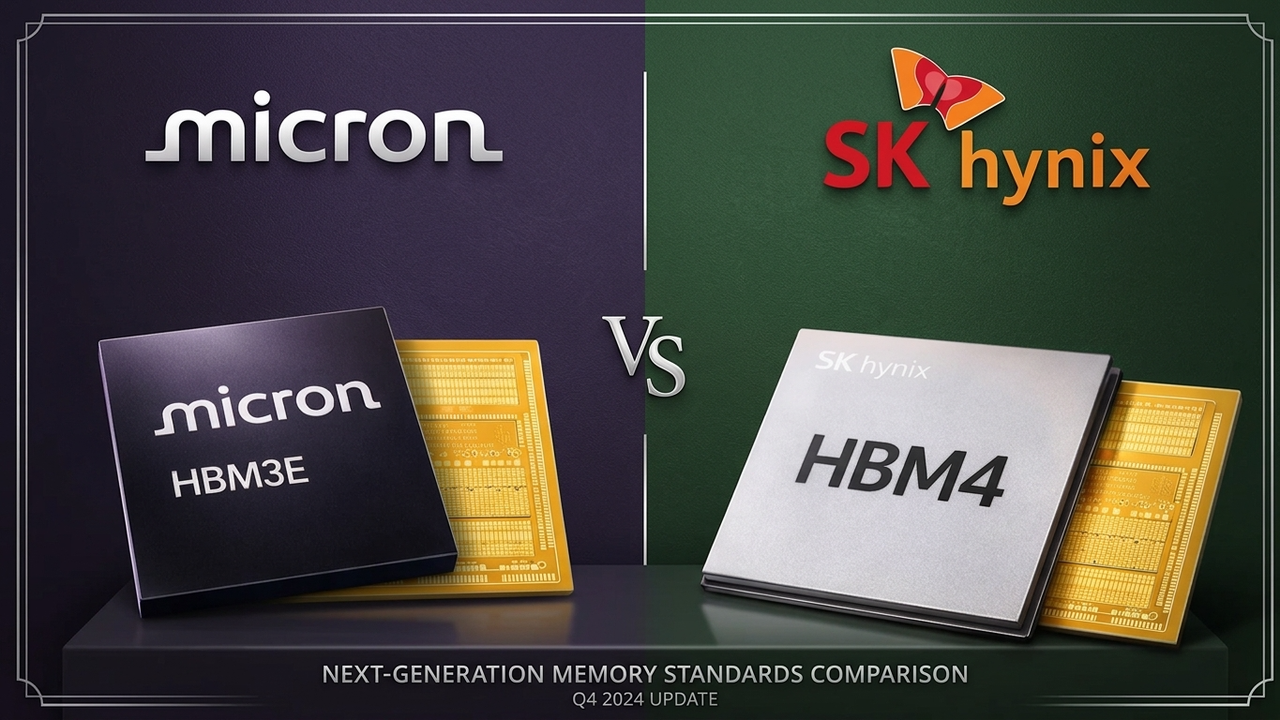
SK Hynix telah membangun posisi yang kuat di pasar HBM melalui pengembangan teknologinya, eksekusi manufaktur, dan hubungan dengan pembuat chip AI utama. HBM adalah kategori produk yang menuntut karena produsen harus menggabungkan beberapa die memori menjadi tumpukan yang ringkas sambil mempertahankan bandwidth, efisiensi daya, kinerja termal, dan keandalan. Mendapatkan kemenangan desain dengan pelanggan utama dapat memberikan keunggulan saat generasi baru akselerator AI memasuki produksi. Oleh karena itu, posisi mapan SK Hynix merupakan tantangan kompetitif yang signifikan bagi Micron.
Micron berupaya menutup kesenjangan tersebut melalui roadmap HBM miliknya sendiri dan proses manufaktur DRAM yang canggih. Dalam hasil fiskal kuartal ketiga 2026, perusahaan melaporkan bahwa HBM4 telah memasuki pengiriman volume tinggi untuk platform pelanggan utama, sementara sampel kualifikasi telah dikirim ke beberapa pelanggan lainnya. Micron juga menyatakan bahwa pengembangan HBM4E sedang berlangsung, dengan produksi volume diharapkan pada kalender 2027. Pencapaian ini menunjukkan kemajuan dalam bisnis memori AI-nya, meskipun perolehan pangsa pasar di masa depan akan bergantung pada adopsi pelanggan, hasil manufaktur, kapasitas produksi, dan eksekusi.
Selain HBM, Micron bersaing dengan SK Hynix dan Samsung di seluruh DRAM dan NAND konvensional, tempat efisiensi manufaktur, kualitas produk, dan alokasi modal memengaruhi profitabilitas. Perusahaan yang menghadirkan kapasitas baru secara online terlalu agresif dapat menghadapi harga yang lebih lemah jika pasokan tumbuh lebih cepat daripada permintaan. Sebaliknya, investasi yang disiplin dan bauran produk yang menguntungkan dapat membantu mempertahankan margin selama pasar sedang naik. Tantangan Micron bukan sekadar memproduksi lebih banyak memori, tetapi mengamankan posisi menarik pada produk-produk canggih sambil tetap kompetitif di pasar memori yang lebih luas.
Taruhan Besar Micron pada DRAM 3D Generasi Berikutnya
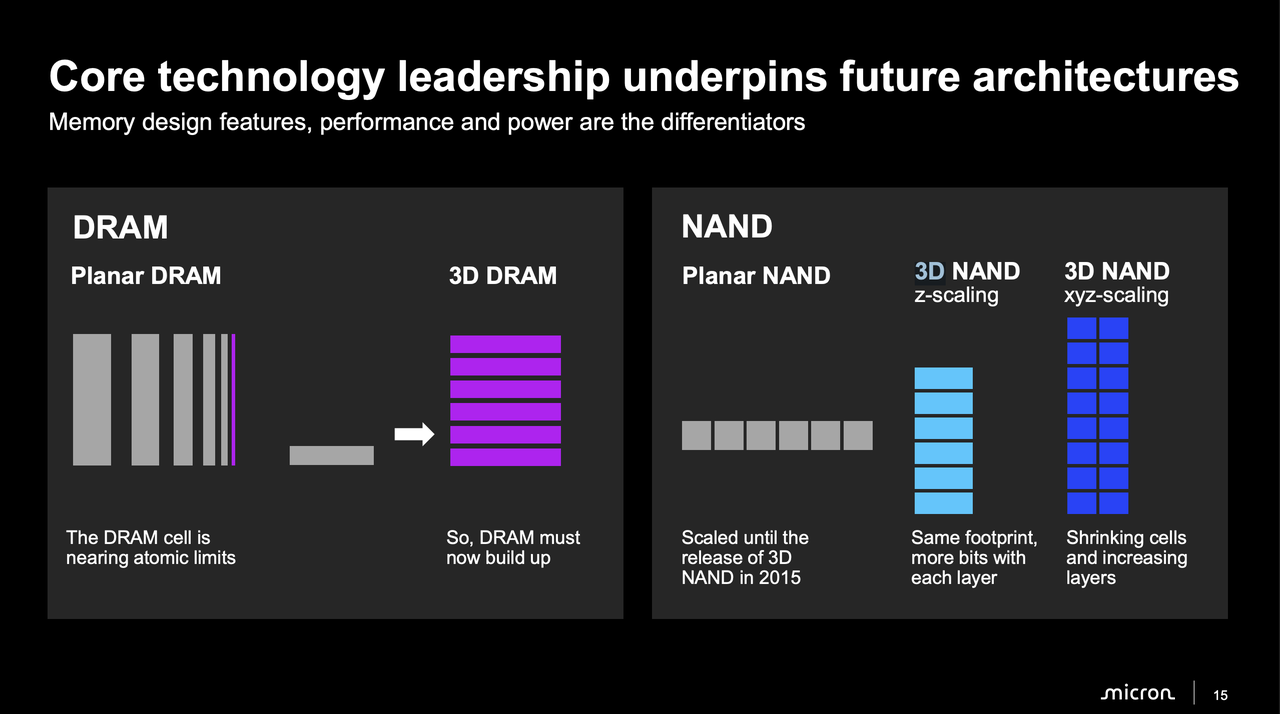
Produsen DRAM tradisional telah meningkatkan kepadatan memori selama banyak generasi dengan memperkecil fitur dan menyempurnakan desain sel. Namun, penskalaan berkelanjutan menghadirkan tantangan yang semakin besar terkait kompleksitas manufaktur, konsumsi daya, karakteristik kelistrikan, dan biaya penyempurnaan proses lebih lanjut. Seiring sistem AI menuntut kapasitas dan bandwidth memori yang lebih besar, produsen menjajaki cara untuk meningkatkan kepadatan tanpa hanya mengandalkan penskalaan dua dimensi konvensional. DRAM tiga dimensi adalah salah satu arah potensial karena bertujuan memperluas penskalaan memori melalui arsitektur yang lebih terintegrasi secara vertikal.
Peta jalan teknologi Micron mencakup pengembangan berkelanjutan node DRAM konvensional, wafer bonding, dan riset menuju DRAM 3D. Dalam pembahasan peta jalan teknologinya pada Oktober 2026, perusahaan menguraikan rencana untuk memperluas pendekatan sel DRAM 6F² hingga node 1-delta, yang diharapkan mulai meningkat pada paruh kedua 2027, sebelum memperkenalkan wafer bonding pada node berikutnya. Peta jalan tersebut juga mengidentifikasi tahap pengembangan selanjutnya sebagai bagian dari jalurnya menuju DRAM 3D. Ini adalah strategi teknologi jangka panjang, bukan bukti bahwa Micron telah memulai produksi komersial DRAM 3D.
Jika teknologi ini terbukti layak secara komersial, DRAM 3D dapat menawarkan peluang baru untuk meningkatkan kepadatan memori dan memperbaiki keseimbangan antara kapasitas, kinerja, dan efisiensi daya. Namun, desain laboratorium yang berhasil tidak otomatis menjadi produk pasar massal yang kompetitif. Micron harus menunjukkan bahwa arsitektur tersebut dapat diproduksi secara andal dalam skala besar, mencapai hasil produksi yang dapat diterima, dan memberikan nilai ekonomi yang cukup untuk membenarkan kompleksitas proses tambahan. Sampai perusahaan memberikan tonggak produksi dan informasi biaya yang lebih jelas, investor sebaiknya memperlakukan DRAM 3D sebagai pendorong pertumbuhan jangka panjang yang potensial, bukan sebagai sumber pendapatan dalam waktu dekat.
Data Source: Micron Technology
Analisis Keuangan Micron Q3 2026
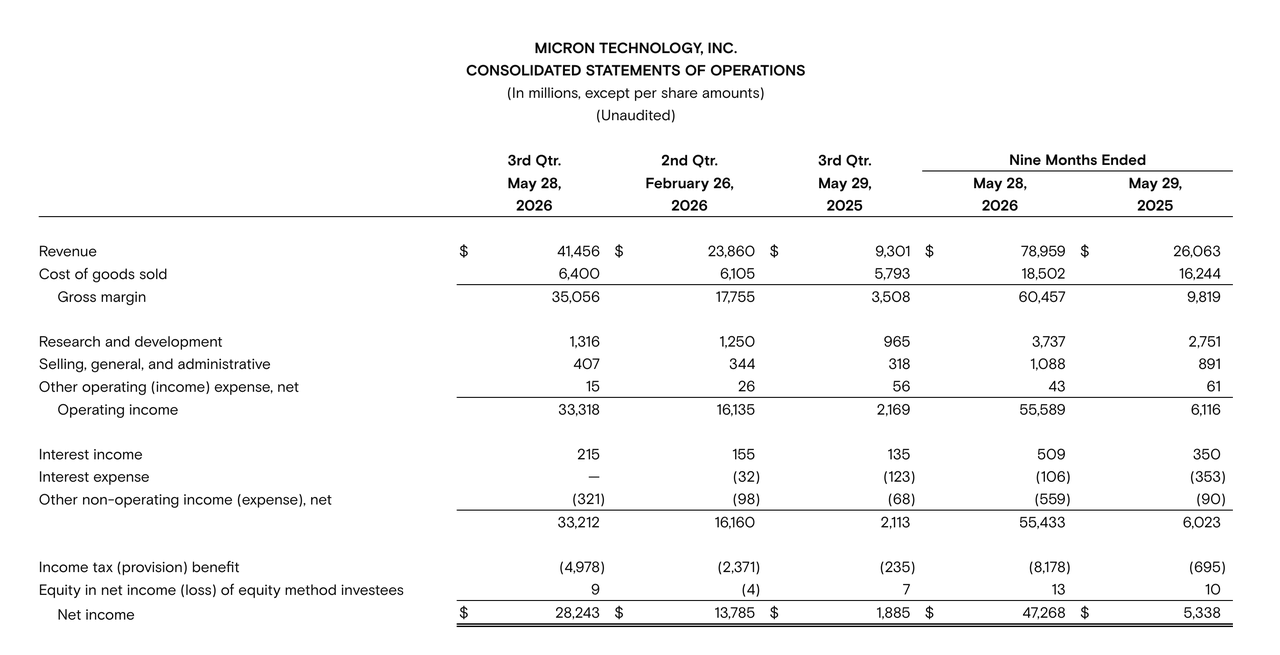
Micron melaporkan pendapatan rekor sebesar $41,46 miliar untuk kuartal fiskal ketiga tahun 2026, yang berakhir pada 28 Mei 2026. Pendapatan meningkat dari $23,86 miliar pada kuartal sebelumnya dan $9,30 miliar pada kuartal yang sama tahun sebelumnya, mencerminkan peningkatan tajam dalam permintaan dan harga di seluruh bisnis memorinya. Laba bersih GAAP mencapai $28,24 miliar, atau $24,67 per saham terdilusi, dibandingkan dengan $13,79 miliar pada kuartal sebelumnya. Hasil ini menggambarkan betapa cepatnya laba dapat meningkat ketika harga memori, bauran produk, dan utilisasi kapasitas bergerak menguntungkan perusahaan.
Profitabilitas meningkat seiring dengan pertumbuhan pendapatan. Margin kotor GAAP Micron naik menjadi 84,6%, dibandingkan dengan 74,4% pada kuartal sebelumnya dan 37,7% pada tahun sebelumnya. Bisnis memori cloud-nya menghasilkan pendapatan sebesar 13,77 miliar dolar AS, sementara bisnis inti pusat data menyumbang 11,52 miliar dolar AS. Angka-angka ini menyoroti pentingnya permintaan pusat data, meskipun produk seluler, klien, otomotif, dan tertanam juga berkontribusi terhadap kinerja keseluruhan perusahaan.
Micron menghasilkan arus kas operasional sebesar $25,39 miliar selama kuartal tersebut dan melaporkan arus kas bebas yang disesuaikan sebesar $18,3 miliar, sementara belanja modal bersih adalah $7,1 miliar. Perusahaan juga memegang $30,2 miliar dalam bentuk kas, investasi yang dapat dipasarkan, dan kas yang dibatasi pada akhir kuartal. Untuk Q4 fiskal 2026, manajemen memandu pendapatan sekitar $50 miliar, plus minus $1 miliar, dan margin kotor sekitar 86%. Angka-angka ini memberikan gambaran kuat tentang siklus naik memori yang didorong AI, tetapi investor harus ingat bahwa pasar memori bersifat siklikal dan margin yang sangat tinggi mungkin tidak bertahan jika pasokan menyusul permintaan.
Sumber Data: Micron
Apa yang Dapat Mendorong Saham MU?
Belanja Infrastruktur AI: Akankah Hyperscaler Terus Memperluas Anggarannya?
Investasi berkelanjutan pada pusat data AI merupakan salah satu faktor terpenting bagi prospek jangka panjang Micron. Penyedia cloud dan perusahaan teknologi membutuhkan GPU, peralatan jaringan, HBM, DRAM server, dan penyimpanan untuk membangun serta mengoperasikan sistem AI. Jika adopsi AI berubah menjadi belanja infrastruktur yang berkelanjutan, Micron dapat memperoleh manfaat dari pengiriman yang lebih tinggi, harga produk yang menguntungkan, dan permintaan akan memori yang semakin canggih. Namun, jika pelanggan memperlambat belanja modal mereka atau merasa bahwa investasi AI memberikan imbal hasil yang lebih lemah dari perkiraan, permintaan memori dan ekspektasi investor dapat melemah.
Komersialisasi DRAM 3D: Bisakah Micron Mengubah Taruhan Teknologinya Menjadi Keuntungan?
Kemajuan Micron dalam DRAM generasi berikutnya dapat memengaruhi cara investor menilai posisi kompetitif jangka panjangnya. Bukti keberhasilan pengembangan wafer-bonding, peningkatan yield, tonggak produksi yang jelas, dan kinerja yang menarik secara komersial akan memperkuat alasan untuk strategi teknologinya. Pasar mungkin juga memperhatikan apakah Micron dapat mempertahankan eksekusi manufakturnya saat bergerak menuju arsitektur yang lebih kompleks. Di sisi lain, penundaan, pembengkakan biaya, atau hasil teknis yang mengecewakan dapat mengurangi nilai yang diharapkan dari proyek tersebut, terutama jika pesaing memperkenalkan alternatif yang menarik terlebih dahulu.
Perang Harga dengan Raksasa Memori Asia: Bisakah Persaingan Membalikkan Ledakan Memori?
Micron beroperasi di pasar global tempat SK Hynix, Samsung, dan produsen lain bersaing dalam teknologi, output, dan harga. Jika permintaan tetap kuat sementara pasokan terbatas, produsen dapat mempertahankan daya penetapan harga dan margin yang sehat. Namun seiring masuknya kapasitas baru, ekspansi agresif atau pergeseran alokasi produk dapat menciptakan kelebihan pasokan dan menekan harga memori. Oleh karena itu, investor sebaiknya memantau rencana kapasitas industri, tingkat persediaan, harga kontrak, dan keseimbangan antara permintaan HBM dan DRAM konvensional alih-alih berasumsi bahwa lingkungan pendapatan saat ini akan berlanjut tanpa batas.
Cara Trading Saham MU
Bagi investor yang ingin mendapatkan eksposur ke Micron Technology, pendekatan tradisional adalah membeli saham MU melalui akun pialang saham AS. Investor umumnya perlu membuka akun pialang, menyelesaikan verifikasi identitas, menyetor dana, lalu menempatkan order untuk membeli saham Micron di Nasdaq. Namun, membeli saham AS secara langsung dapat melibatkan persyaratan akun pialang, transfer dana lintas negara, dan biaya transaksi. Investasi saham tradisional juga terutama menguntungkan investor saat harga saham naik, yang dapat membatasi fleksibilitas ketika ekspektasi pasar berubah.
Pilihan lainnya adalah memperdagangkan kontrak saham Micron melalui platform perdagangan mata uang kripto seperti Bitunix. Dibandingkan dengan membeli saham MU secara langsung, kontrak saham dapat memberikan cara yang lebih fleksibel untuk berpartisipasi di pasar. Trader dapat membuka posisi long saat memperkirakan harga saham Micron akan naik atau posisi short saat memperkirakan saham akan turun. Kontrak MU Bitunix menawarkan leverage hingga 20x, memungkinkan pengguna memperoleh eksposur ke posisi yang lebih besar dengan modal awal yang lebih kecil. Sebelum berdagang, pengguna perlu mendaftar akun Bitunix dan menyelesaikan verifikasi identitas (KYC). Karena produk berleverage dapat memperbesar keuntungan sekaligus kerugian, pengguna harus memahami risiko terkait dan mengelola posisi mereka dengan cermat.