麥當勞(McDonald's Corporation,NYSE:MCD)是全球最具知名度的速食企業之一,憑藉全球特許經營網絡、強大的品牌影響力,以及能夠創造持續性收入的商業模式,在餐飲產業中建立了穩固的地位。與主要依賴自營門市的餐飲企業不同,麥當勞有相當一部分收入來自特許經營權利金、租金及相關費用,使其無須直接承擔每間餐廳的全部投資成本,也能持續擴大全球業務版圖。
然而,即使是具有全球影響力的知名品牌,也無法完全免受消費者偏好轉變、通貨膨脹、人力成本上升及非必要消費支出變化的影響。對於評估麥當勞股票的投資者而言,關鍵在於公司能否維持同店銷售額成長、守住利潤率,並在消費者對價格日益敏感的餐飲市場中保持競爭優勢。
本文將分析麥當勞的商業模式、財務表現、競爭優勢、股價歷史,以及可能影響 MCD 股價的主要因素。
麥當勞如何賺錢?
麥當勞主要透過以下幾種方式創造收入:
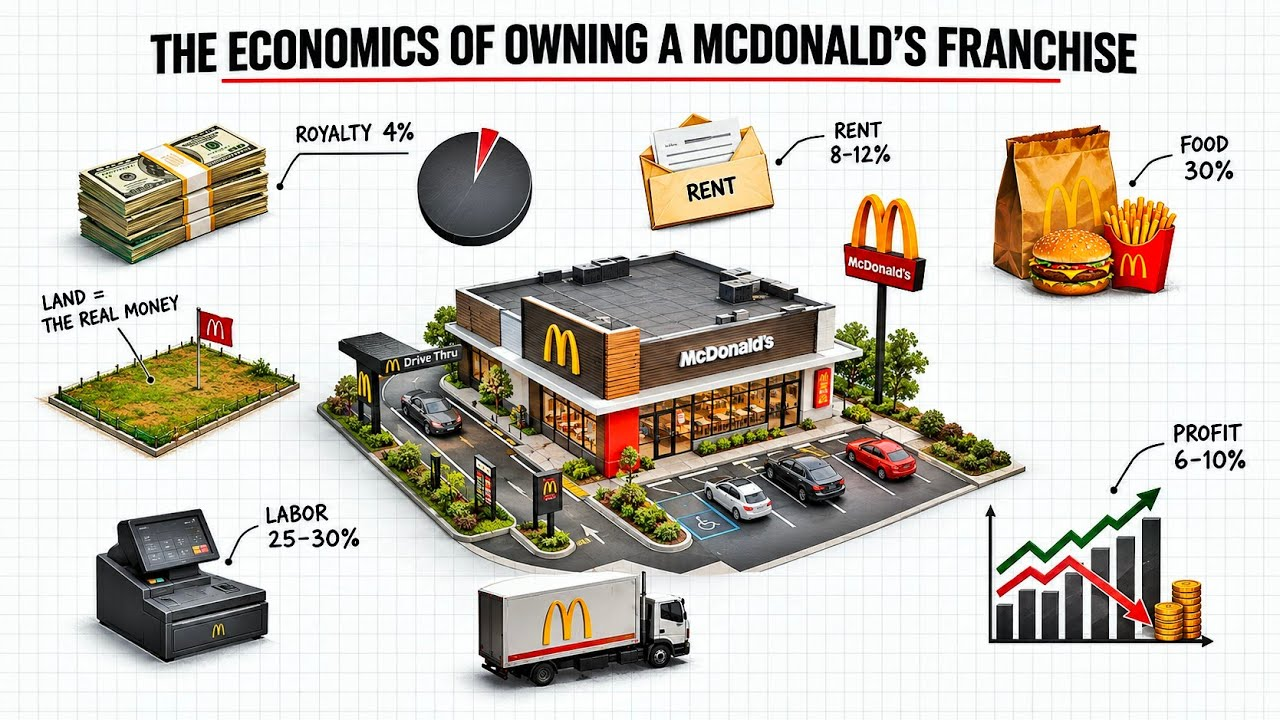
特許經營權利金及費用: 加盟業者須支付權利金及其他相關費用,以取得使用麥當勞品牌及其營運系統的權利。
租金收入: 麥當勞持有或控制許多加盟餐廳所使用的房地產,並向加盟業者收取租金。
自營餐廳收入: 麥當勞也直接經營部分餐廳,從中取得營業收入,同時承擔相關營運費用。
特許經營模式是麥當勞財務架構的核心。加盟業者通常負擔許多餐廳層級的營運支出,包括人事成本及日常營運費用。因此,麥當勞無須直接管理每一家門市,也能透過加盟網絡獲得持續性收入。
除了權利金之外,租金收入也為公司提供額外的收入來源。不過,麥當勞的商業模式並非完全不需要資產投入。公司仍須投入大量資本,以維持房地產資產組合、開發新餐廳、建置技術系統及支應企業營運。特許經營收入、租金收入與自營餐廳收入相互配合,使麥當勞得以在拓展全球業務的同時,兼顧成長機會與營運成本。
資料來源:Youtube
麥當勞在餐飲產業中具備哪些核心競爭優勢?
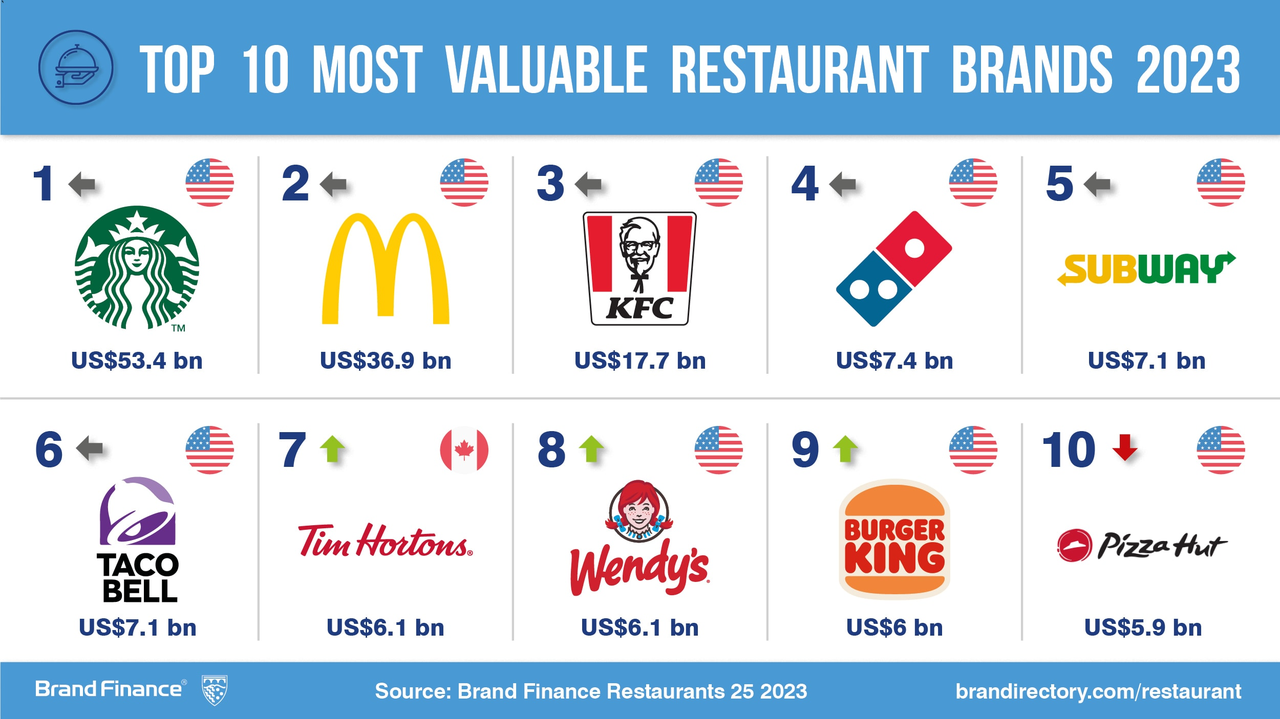
麥當勞的競爭優勢不僅來自菜單上的產品。其品牌知名度、特許經營體系、採購規模,以及因應不同市場需求的能力,共同構成了中小型餐飲連鎖品牌難以複製的競爭壁壘。
全球品牌知名度與顧客忠誠度
麥當勞透過熟悉的產品、一致的服務品質,以及相對親民的價格,建立了鮮明的品牌形象。消費者在進入餐廳之前,通常已經對產品與服務有一定預期,降低了選擇用餐地點時的不確定性。
在經濟前景不明朗的時期,這種品牌熟悉度尤其具有價值。當消費者開始更加謹慎地控制支出時,麥當勞可能受惠於部分消費者從價格較高的餐廳轉向較平價的用餐選擇。
然而,品牌知名度並不代表銷售額必然成長。消費者仍會比較價格、評估餐點品質,並根據自身偏好的變化調整消費選擇。麥當勞仍須持續展現產品的價格與價值優勢,才能維持品牌吸引力。
可擴展的全球特許經營網絡
麥當勞的特許經營模式,使公司無須直接出資並經營每一家新餐廳,也能持續擴大門市網絡。
加盟業者提供當地市場知識與營運資源,而麥當勞則負責提供品牌標準、營運系統、菜單開發及行銷支援。
這種架構有助於公司進入新市場,同時創造持續性的權利金與租金收入。隨著整體餐廳網絡的系統銷售額增加,公司也有機會進一步提升獲利能力。
不過,加盟業者的經營狀況同樣重要。如果餐廳經營者面臨工資上漲、食材成本增加或顧客流量下滑等問題,其獲利能力可能受到影響,進而削弱擴張新門市及維持營運表現的能力。
採購規模與營運效率
作為全球規模最大的餐飲連鎖企業之一,麥當勞具備顯著的規模經濟優勢。龐大的採購量有助於公司與供應商協商價格、推動標準化流程,並提高配送效率。
此外,公司也能將部分技術、行銷及產品開發成本分攤至龐大的餐廳網絡,提升資源運用效率。
這些優勢有助於麥當勞在維持獲利能力的同時,提供具競爭力的價格。然而,規模經濟仍無法完全抵銷大宗商品價格上漲、人力成本增加或供應鏈中斷所帶來的影響。
資料來源:Brandfinance
麥當勞財務分析:營收成長、獲利能力與業務展望
麥當勞公布的 2026 年第二季財報,反映了公司在主要市場的營運表現。各業務區域的同店銷售額均實現正成長,合併營收、營業利益及稀釋後每股盈餘也同步增加。
麥當勞 2026 年第二季合併營收達 71.0 億美元,年增 4%;以固定匯率計算則年增 2%。全球系統銷售額成長 5%,達到 370 億美元,反映全球餐廳網絡的銷售持續成長。全球同店銷售額年增 1.3%,其中,國際發展授權市場成長 1.9%,國際自營市場成長 1.5%,美國市場則成長 0.8%。
本季獲利能力亦有所改善。營業利益年增 3%,達到 33.4 億美元;淨利則年增 5%,達到 23.6 億美元。稀釋後每股盈餘為 3.32 美元,年增 6%。若排除與組織重整相關的費用,營業利益成長率可達 4%,顯示核心業務的獲利表現略優於帳面數據所呈現的結果。
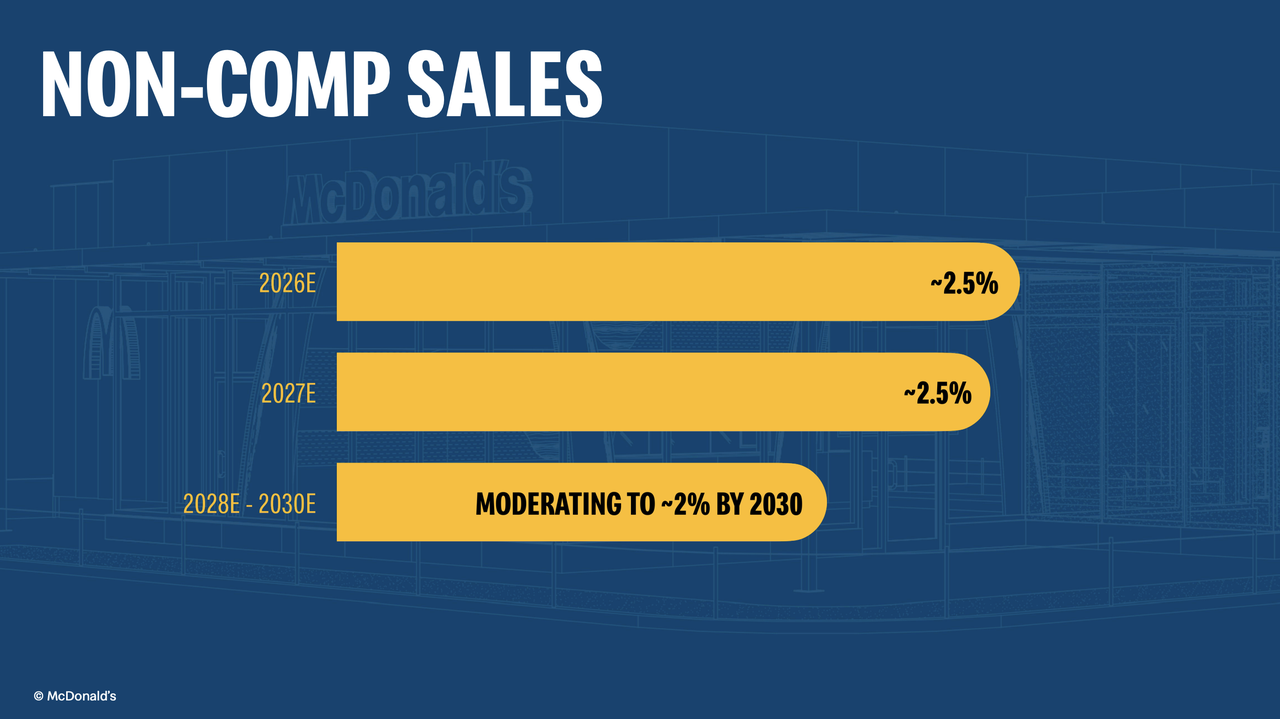
展望未來,麥當勞的成長將取決於能否維持消費需求、有效管理營運成本,並改善美國這一最大市場的業績表現。會員忠誠計畫則提供了另一項成長機會:在涵蓋 70 個市場的會員計畫中,過去 12 個月的會員系統銷售額成長超過 20%,達到 400 億美元;截至季末,90 天內活躍的會員人數則年增 13%,接近 2.2 億人。這些趨勢有助於推動公司的數位顧客經營策略,但如何持續提升同店銷售額並守住利潤率,仍是未來的重要挑戰。
資料來源:Mcdonald
MCD 股價表現:回顧近五年走勢
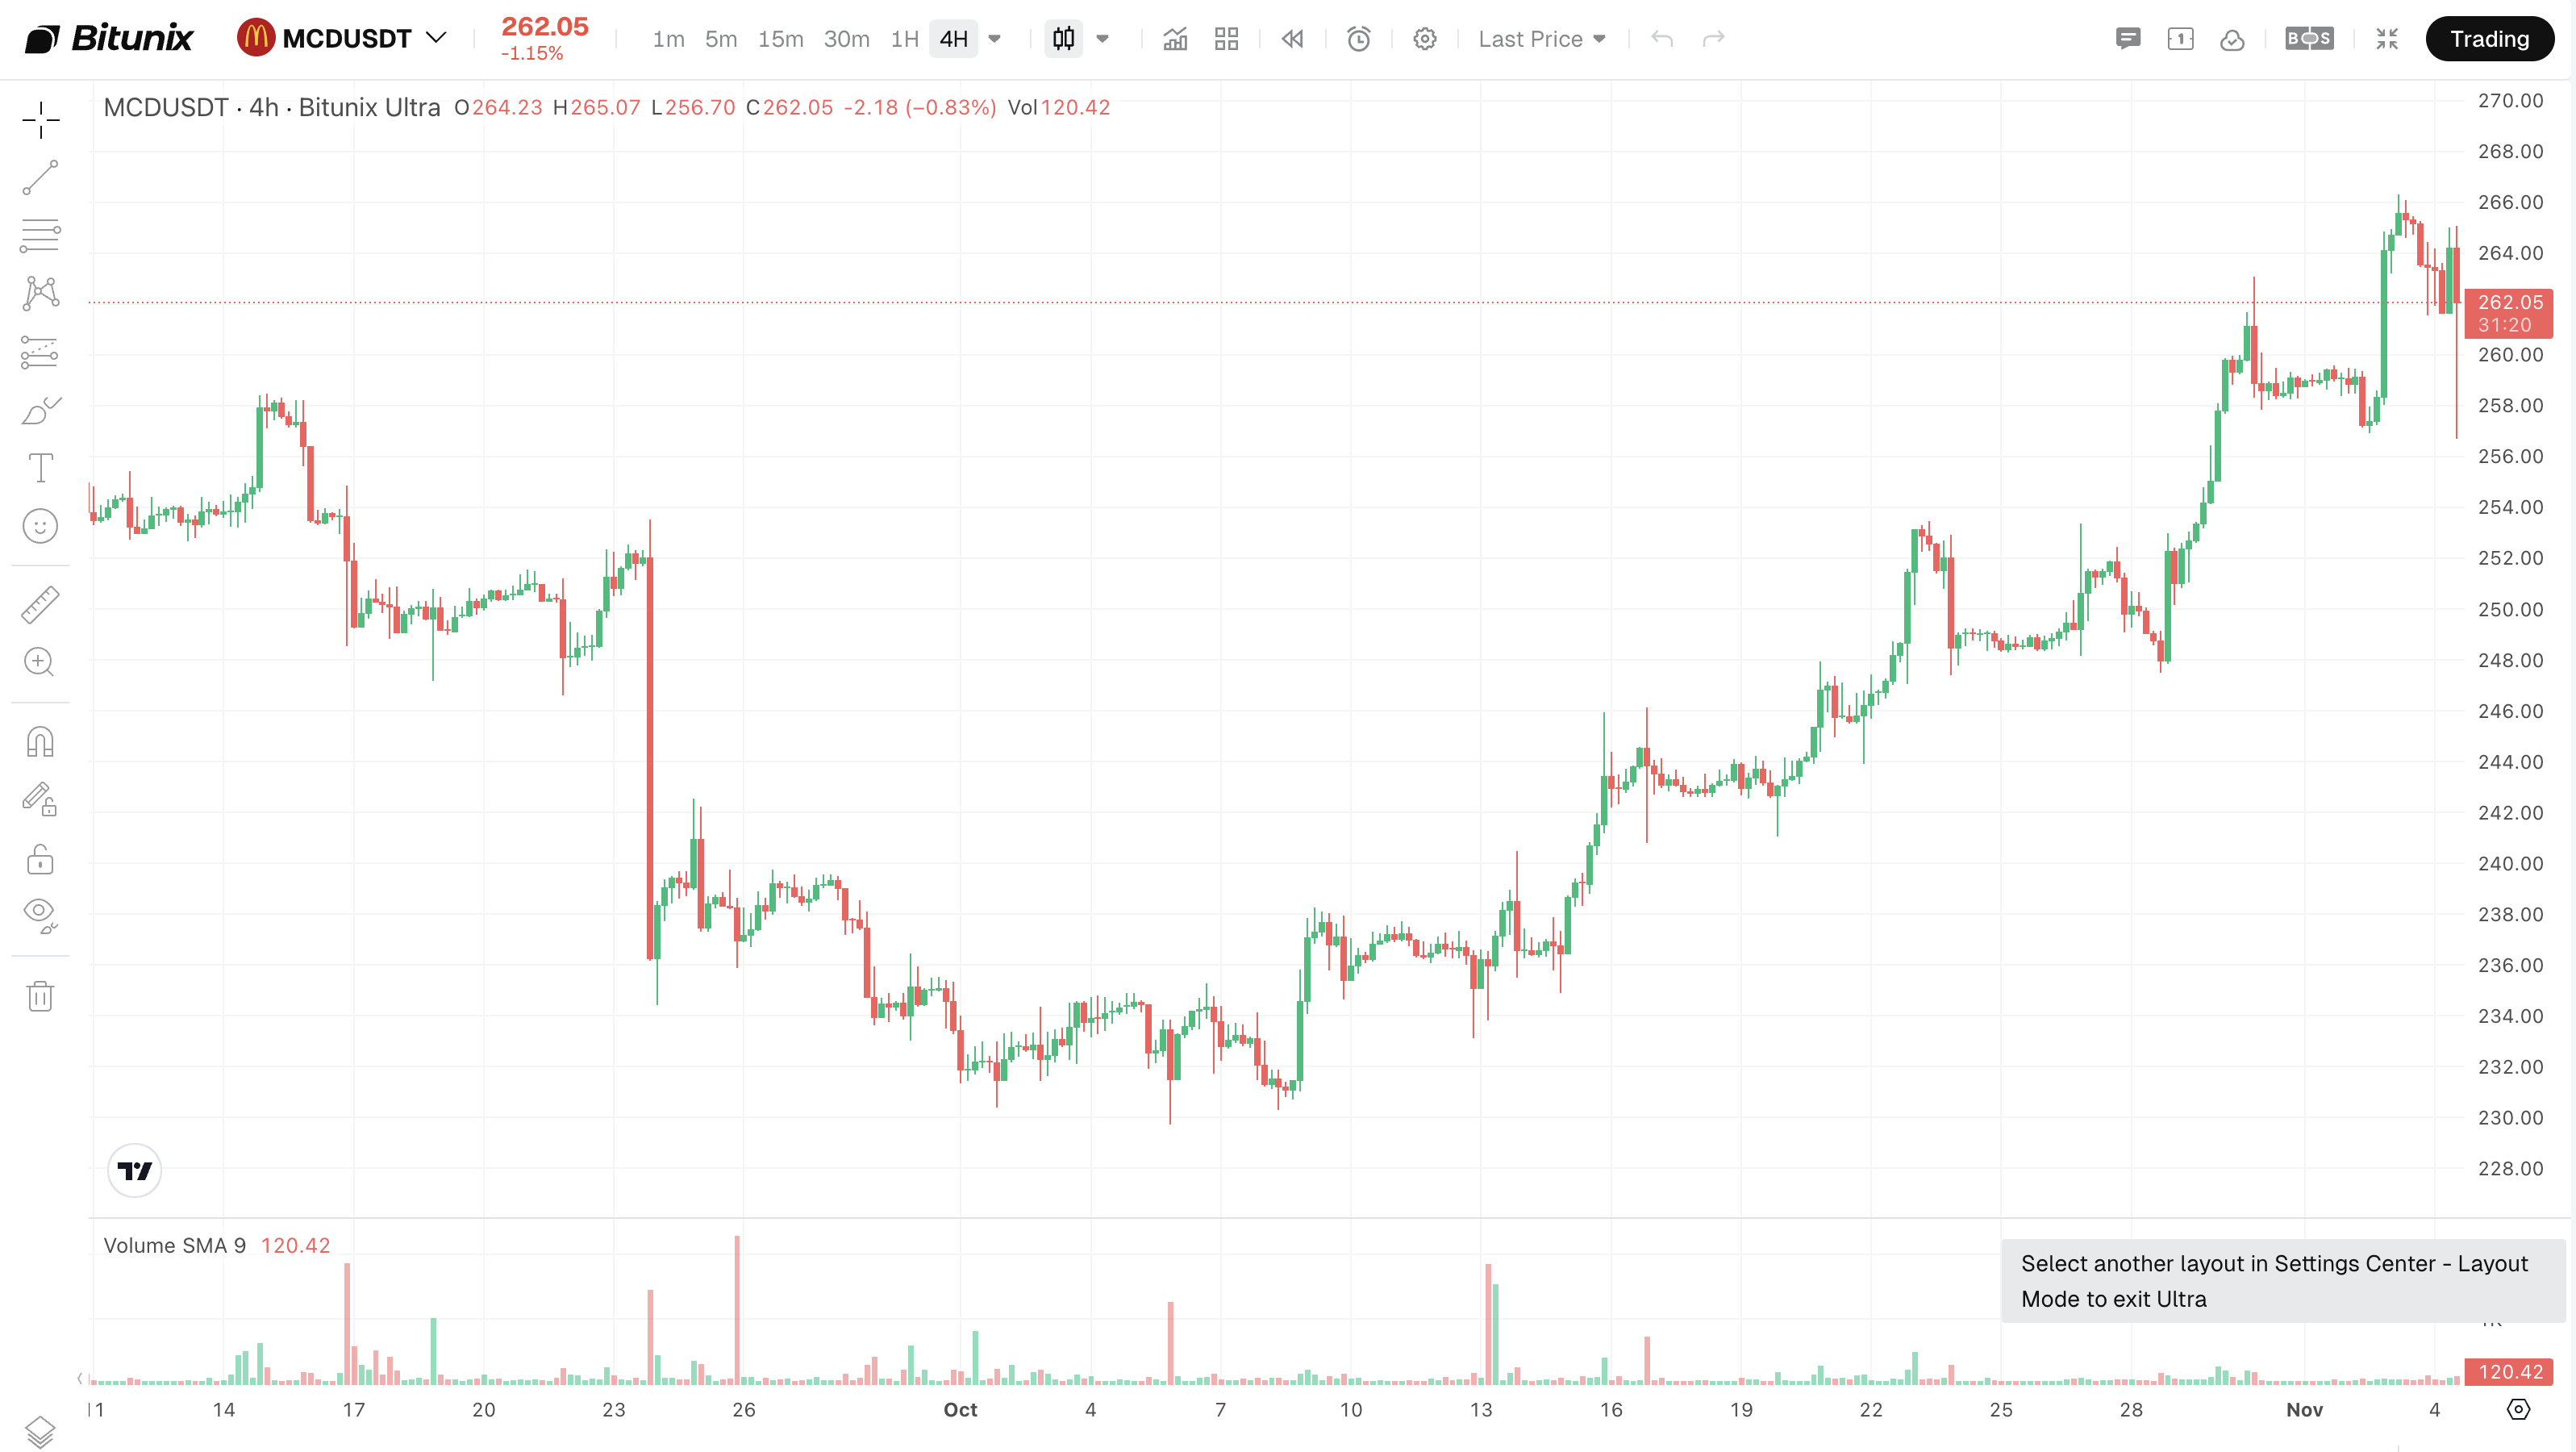
過去五年,麥當勞股價整體經歷了多個上漲階段,反映其全球品牌實力、以特許經營為核心的商業模式,以及作為成熟消費類企業的市場定位。不過,長期走勢中也包含股價修正,以及投資人對公司前景預期的變化。
根據本文採用的歷史價格資料,麥當勞股價於 2026 年 3 月一度升至約 335 美元的高點。其他市場資料則顯示,同月股價曾創下 341.75 美元的 52 週高點,兩者可能反映不同的價格序列或統計口徑。
截至 2026 年 10 月,股價其後回落至約 236 美元,凸顯了僅憑過往股價成長來評估股票投資價值的風險。
評估 MCD 近五年的表現時,投資人應關注以下三個面向:
股價增值。 比較選定期間的起始與結束股價,同時考量期間內重大市場修正對投資報酬的影響。
股息收入。 麥當勞長期維持股息發放紀錄。對於有配息的股票而言,總報酬率比單純的股價漲幅更能完整呈現投資表現,因為總報酬率也涵蓋股息收入,以及在適用情況下的股息再投資收益。
估值與盈餘成長。 股價上漲不一定代表股票的投資吸引力同步提高。如果估值倍數的擴張速度超過盈餘成長,未來報酬可能會更加依賴投資人情緒與市場樂觀預期的延續。
評估 MCD 近五年表現時,投資人應區分股價報酬與總報酬,採用一致的起訖日期,並將結果與標普 500 指數及其他餐飲類股等相關基準進行比較。
資料來源:Bitunix
如何購買與交易麥當勞(MCD)股票?
對於希望投資麥當勞的投資人而言,傳統方式是透過美國股票券商帳戶購買 MCD 股票。一般而言,投資人需要開立券商帳戶、完成身分驗證、存入資金,接著下單購買在紐約證券交易所掛牌的麥當勞股票。不過,直接購買美股可能涉及券商帳戶資格要求、跨境資金匯款及交易手續費等問題。傳統股票投資的獲利主要來自股價上漲,因此當市場預期改變時,操作上的彈性可能相對有限。
另一種選擇,是透過 Bitunix等加密貨幣交易平台交易麥當勞股票合約。與直接購買 MCD 股票相比,股票合約提供了更具彈性的市場參與方式。當交易者預期麥當勞股價上漲時,可以建立多頭部位;若預期股價下跌,則可以建立空頭部位。Bitunix MCD 合約最高提供 20 倍槓桿,讓使用者以較少的初始資金取得較大的市場曝險。交易前,使用者需要註冊 Bitunix 帳戶並完成身分驗證(KYC)。由於槓桿產品會同時放大獲利與虧損,使用者應充分了解相關風險,並謹慎管理交易部位。