SK hynix è uno dei maggiori beneficiari del boom dell'intelligenza artificiale (IA), fornendo memoria ad alta larghezza di banda (HBM) e altri prodotti di memoria avanzati utilizzati negli acceleratori IA e nei data center. Con la continua crescita della domanda di calcolo IA, l'azienda ha registrato risultati finanziari record e ha rafforzato la propria posizione nell'industria globale dei semiconduttori. Tuttavia, il titolo SK hynix è anche esposto a una notevole volatilità, determinata dalla natura ciclica del mercato delle memorie, dall'intensificarsi della concorrenza e dalle forti oscillazioni del mercato azionario sudcoreano.
Per gli investitori, comprendere SK hynix richiede di guardare oltre la storia di crescita legata all'IA. Le sue prospettive a lungo termine dipendono dalla capacità della spesa per infrastrutture IA di sostenere la domanda di memorie premium, dalla capacità dell'azienda di mantenere la propria leadership nel settore HBM e dall'efficacia con cui gestisce offerta e prezzi durante il ciclo dei semiconduttori.
Fonte dei dati: SK hynix
SK hynix: il leader HBM al centro del boom dell'IA
SK hynix è un'azienda sudcoreana di semiconduttori specializzata in memorie dynamic random-access (DRAM) e memorie flash NAND. I suoi prodotti sono utilizzati in server, personal computer, smartphone, storage aziendale e altri dispositivi di calcolo. L'azienda è diventata particolarmente importante per il settore dell'IA grazie alla sua memoria ad alta larghezza di banda (HBM), che consente ai processori di spostare grandi quantità di dati in modo rapido ed efficiente.
HBM impila più die di memoria verticalmente e li collega tramite tecnologia di packaging avanzata. Rispetto alla DRAM convenzionale, HBM offre una larghezza di banda di memoria notevolmente superiore, rendendolo prezioso per gli acceleratori AI che elaborano grandi set di dati ed eseguono calcoli intensivi. Con la crescita dei modelli AI e l'implementazione da parte degli operatori di data center di sistemi di calcolo più potenti, la domanda di HBM e di memoria server ad alte prestazioni è diventata un importante motore di crescita per SK hynix.
SK hynix ha consolidato una posizione di leadership nel mercato HBM, supportata dallo sviluppo dei prodotti, dalle capacità produttive e dalle relazioni con i principali produttori di chip per l'IA. Secondo gli ultimi dati pubblicati da Counterpoint Research il 25 giugno 2026, SK hynix si è classificata al primo posto nel mercato globale HBM per fatturato nel primo trimestre 2026, con una quota di mercato del 58%. Samsung Electronics e Micron Technology si sono classificate a pari merito al secondo posto, rappresentando ciascuna il 21% del fatturato globale HBM.
Questa leadership rafforza la posizione di SK hynix nella catena di fornitura delle memorie per l'IA, sebbene la concorrenza resti intensa mentre i rivali sviluppano ed espandono le loro offerte avanzate di HBM. L'azienda sta inoltre ampliando il proprio portafoglio di DRAM per server avanzate e unità a stato solido enterprise, posizionandosi per beneficiare dei più ampi investimenti nelle infrastrutture per l'IA. Tuttavia, le sue performance future dipenderanno ancora dalla domanda dei clienti, dai cicli di qualificazione dei prodotti, dall'esecuzione produttiva e dalla capacità di mantenere i propri vantaggi tecnologici e commerciali.
Fonte dei dati: SK hynix
Perché il titolo SK hynix è così volatile: Corea del Sud contro mercato azionario statunitense
Il titolo SK hynix è esposto al settore ciclico dei semiconduttori, dove i cambiamenti di offerta, domanda e prezzi delle memorie possono far mutare rapidamente le aspettative sugli utili. La domanda di HBM ha sostenuto una forte crescita, ma gli investitori devono comunque considerare potenziali variazioni nella spesa in conto capitale per l'AI, nei livelli di inventario, nella capacità produttiva e nei prezzi. Quando le aspettative sulla domanda di memorie migliorano, SK hynix può beneficiare di previsioni di utili in aumento; quando il mercato prevede un eccesso di offerta o un rallentamento degli investimenti nell'AI, il titolo può subire brusche correzioni.
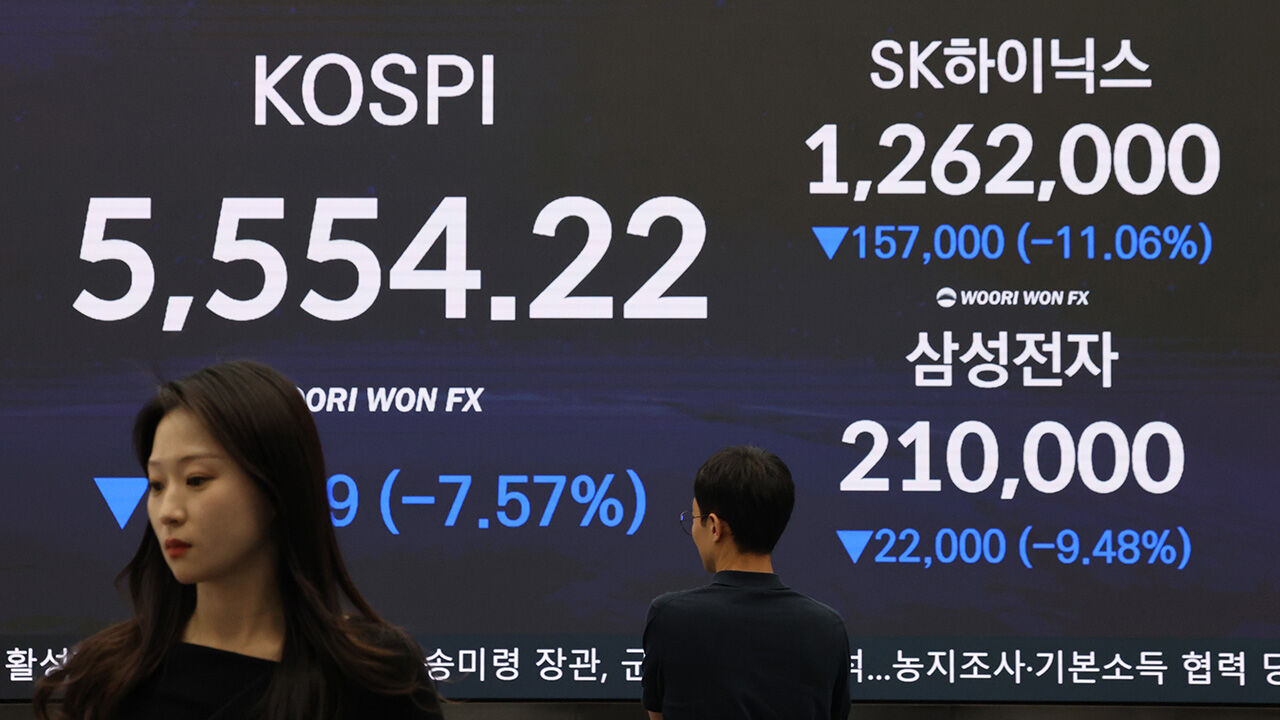
La struttura del mercato azionario sudcoreano può amplificare questi movimenti. SK hynix e Samsung Electronics rappresentano una quota sostanziale del mercato azionario del paese, rendendo il KOSPI particolarmente sensibile agli sviluppi del settore dei semiconduttori. Un rapporto di luglio 2026 del Korea Capital Market Institute ha rilevato che la volatilità dei rendimenti giornalieri del KOSPI ha raggiunto il 3,6% nella prima metà del 2026, rispetto all'1,4% nel 2025. Il rapporto ha identificato la crescente influenza di Samsung Electronics e SK hynix, la volatilità globale del settore delle memorie e le differenze negli acquisti e nelle vendite degli investitori come fattori contribuenti.
Il mercato azionario statunitense offre una gamma più ampia di grandi aziende e settori, sebbene anche i titoli dei semiconduttori possano registrare una volatilità significativa. SK hynix dispone ora di un American Depositary Receipt (ADR) quotato al Nasdaq con il ticker SKHY, in aggiunta alla sua quotazione principale sulla Borsa coreana con il codice 000660. L'ADR offre agli investitori statunitensi un altro modo per accedere alla società, ma non elimina i rischi sottostanti legati ai prezzi delle memorie, ai cicli dei semiconduttori, ai movimenti valutari o al sentiment azionario globale.
Fonte dei dati: SBS News
Report finanziario SK hynix Q3 2026: ricavi e utile operativo record
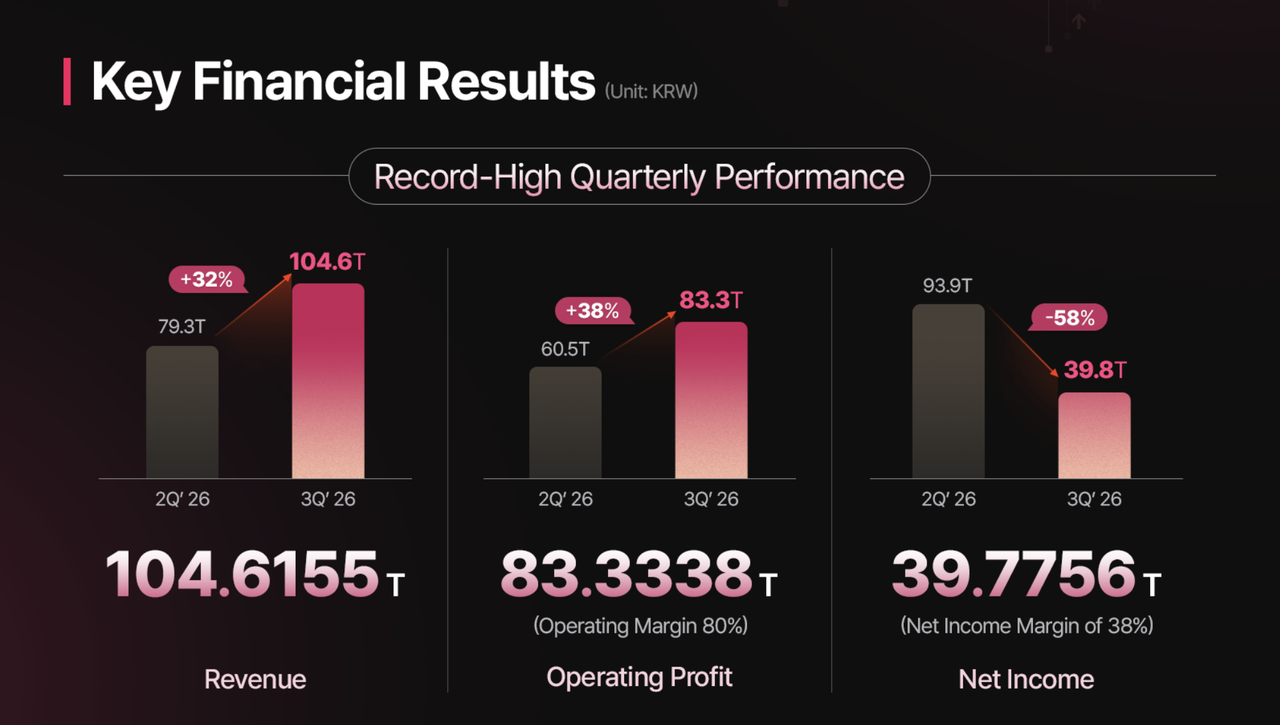
SK hynix ha registrato ricavi trimestrali e utile operativo record per il terzo trimestre del 2026, sostenuti dalla crescente domanda e dai prezzi dei prodotti di memoria legati all'IA. Secondo l'annuncio sugli utili del 28 ottobre, la società ha registrato ricavi per 104,62 trilioni di KRW, un utile operativo di 83,33 trilioni di KRW e un utile netto di 39,78 trilioni di KRW. I ricavi sono aumentati del 32% rispetto al trimestre precedente, mentre l'utile operativo è cresciuto del 38%. Il margine operativo ha raggiunto circa l'80%, riflettendo il contributo dei prodotti di memoria ad alto valore aggiunto e condizioni di mercato favorevoli.
L'azienda ha attribuito la sua solida performance operativa ai prodotti di memoria di valore superiore. Nelle DRAM, le vendite di DDR5 per server sono aumentate, mentre le spedizioni di HBM4 hanno iniziato a crescere. Nelle NAND, è aumentata anche la domanda di unità a stato solido aziendali a triplo livello di cella (TLC) a 321 strati. Questi sviluppi evidenziano la strategia di SK hynix di dare priorità ai prodotti avanzati per server IA e data center piuttosto che affidarsi esclusivamente ai prodotti di memoria convenzionali.
Nonostante i solidi risultati operativi, l'utile netto è diminuito del 58% rispetto al trimestre precedente, quindi gli investitori non dovrebbero considerare ogni parametro finanziario come in movimento nella stessa direzione. La società ha inoltre registrato 114,5 trilioni di KRW in liquidità e mezzi equivalenti e 15,8 trilioni di KRW in prestiti alla fine del terzo trimestre, lasciandola con una liquidità netta di circa 98,7 trilioni di KRW. Guardando al futuro, SK hynix prevede che la domanda di memoria rimanga forte e ha dichiarato di aver stipulato accordi a lungo termine che coprono oltre il 50% della sua capacità produttiva per il 2027 e il 2028. Prevede inoltre che HBM4 diventi un prodotto mainstream a partire dal quarto trimestre del 2026. Si tratta tuttavia di aspettative del management, e i risultati effettivi dipenderanno dalla domanda dei clienti, dall'esecuzione, dai prezzi e dalle condizioni competitive.
Fonte dei dati: SK hynix
Cosa potrebbe trainare il titolo SK hynix?
Spesa per infrastrutture AI: gli hyperscaler manterranno i loro investimenti?
I fornitori di servizi cloud e altre grandi aziende tecnologiche stanno investendo massicciamente nei data center per l'AI, inclusi acceleratori, reti ad alta velocità, sistemi server e memorie avanzate. SK hynix ne trae vantaggio quando questi investimenti si traducono in una domanda più forte di HBM, DRAM per server e storage aziendale. L'espansione continua nell'addestramento dei modelli di AI, nell'inferenza e nell'adozione da parte delle imprese potrebbe sostenere un'ulteriore crescita della domanda di memorie.
La domanda chiave è se questa spesa possa restare abbastanza forte da giustificare una continua espansione della capacità. Se la monetizzazione dell'IA delude, i principali fornitori di cloud potrebbero rallentare gli investimenti o diventare più selettivi sui nuovi progetti infrastrutturali. Ciò potrebbe indebolire le previsioni della domanda e influire sul premio che gli investitori sono disposti a pagare per le azioni SK hynix.
Gli investitori dovrebbero monitorare le indicazioni sulle spese in conto capitale dei principali fornitori di cloud, l'andamento delle spedizioni di chip per l'IA e gli ordini dei clienti di SK hynix. Gli accordi a lungo termine dell'azienda con i clienti possono migliorare la visibilità della domanda, ma non eliminano i rischi legati al mutare delle condizioni di mercato o ai cambiamenti nei requisiti dei prodotti.
Adozione di HBM4 e concorrenza con Samsung e Micron
HBM4 rappresenta un'importante fase successiva nello sviluppo della memoria ad alta larghezza di banda. Con l'aumentare della potenza degli acceleratori di IA, i clienti richiedono sistemi di memoria in grado di offrire maggiore larghezza di banda, maggiore capacità e migliore efficienza energetica. SK hynix ha iniziato a spedire HBM4 e prevede che il prodotto diventi mainstream nel quarto trimestre del 2026, aumentando potenzialmente il suo contributo ai ricavi con l'espandersi dell'adozione.
Tuttavia, SK hynix non ha una posizione incontrastata nel mercato. Anche Samsung Electronics e Micron competono per fornire prodotti HBM avanzati e i clienti possono qualificare più fornitori per migliorare la sicurezza dell'approvvigionamento e negoziare i prezzi. I dati di settore pubblicati a settembre 2026 hanno mostrato che Samsung ha guadagnato quote di mercato HBM nel secondo trimestre, riducendo il divario con SK hynix. Questo spiega perché mantenere la leadership tecnologica non garantisce automaticamente una quota di mercato stabile.
Per gli investitori, gli indicatori chiave includono i volumi di spedizione di HBM4, i progressi nella qualificazione dei clienti, i rendimenti dei prodotti, la capacità produttiva e la quota di mercato. Se SK hynix riuscisse a scalare HBM4 mantenendo qualità e redditività, potrebbe rafforzare la propria posizione competitiva. Se invece i concorrenti recuperassero terreno più rapidamente del previsto, la pressione sulla quota di mercato o la concorrenza sui prezzi potrebbero limitare i guadagni futuri.
Offerta di memoria, potere sui prezzi e rischio di una flessione
La produzione di memorie richiede ingenti investimenti di capitale, tecnologie di processo avanzate e lunghi tempi di consegna per espandere la capacità. Quando la domanda cresce più rapidamente dell'offerta, i prezzi delle memorie possono aumentare e i produttori possono godere di margini elevati. I risultati del terzo trimestre 2026 di SK hynix dimostrano come prezzi favorevoli e un mix di prodotti orientato verso memorie ad alto valore possano sostenere una redditività operativa eccezionale.
La stessa struttura del settore crea un rischio di ribasso. Se i produttori espandono la capacità in modo troppo aggressivo o la crescita della domanda rallenta, l'offerta potrebbe alla fine superare la domanda. I clienti potrebbero ridurre gli ordini, le scorte potrebbero aumentare e i prezzi delle memorie potrebbero scendere. Poiché la produzione di semiconduttori comporta costi fissi significativi, prezzi di vendita più bassi e un minore utilizzo possono far calare i profitti più rapidamente dei ricavi.
Gli investitori dovrebbero quindi valutare non solo gli utili attuali ma anche la loro sostenibilità. L'andamento dei prezzi delle memorie, i livelli di inventario, i piani di espansione della capacità, le spese in conto capitale e gli impegni con i clienti possono aiutare a indicare in quale fase del ciclo si trova il settore. Utili elevati durante un periodo di offerta limitata non garantiscono che i margini rimarranno allo stesso livello indefinitamente.
Come negoziare le azioni SK hynix
Per gli investitori che desiderano esporsi a SK hynix, l'approccio tradizionale consiste nell'acquistare le sue azioni tramite un conto di intermediazione che supporta la Borsa coreana, dove il titolo è negoziato con il ticker 000660, oppure tramite un conto di intermediazione statunitense che fornisce accesso al suo ADR quotato al Nasdaq con il ticker SKHY. Gli investitori generalmente devono aprire un conto di intermediazione, completare la verifica dell'identità, depositare fondi e quindi inserire un ordine per acquistare azioni SK hynix. Tuttavia, investire in azioni estere può comportare requisiti di conto aggiuntivi, trasferimenti di fondi transfrontalieri, conversione di valuta e commissioni di transazione. L'investimento azionario tradizionale avvantaggia inoltre gli investitori principalmente quando il prezzo delle azioni sale, il che può limitare la flessibilità quando le aspettative di mercato cambiano.
Un'altra opzione è negoziare contratti azionari di SK hynix tramite piattaforme di trading di criptovalute come Bitunix. Rispetto all'acquisto diretto di azioni, i contratti azionari possono offrire modalità più flessibili per partecipare al mercato. I trader possono aprire posizioni long quando si aspettano un rialzo del prezzo delle azioni SK hynix o posizioni short quando si aspettano un ribasso. Se un contratto collegato a SK hynix è disponibile su Bitunix, la sua leva finanziaria e i termini di negoziazione dipenderanno dal prodotto specifico. Prima di fare trading, gli utenti devono registrare un account Bitunix e completare la verifica dell'identità (KYC). Poiché i prodotti con leva finanziaria possono amplificare sia i guadagni sia le perdite, gli utenti devono comprendere i rischi pertinenti e gestire le proprie posizioni con attenzione.