SK hynix は、AIアクセラレータやデータセンターで使用される高帯域幅メモリ(HBM)やその他の先端メモリ製品を供給しており、人工知能(AI)ブームの最大の受益者の一つです。AIコンピューティングの需要が拡大し続ける中、同社は過去最高の業績を達成し、世界の半導体業界における地位を強化しています。ただし、SK hynixの株価は、メモリ市場の循環的な性質、競争の激化、韓国株式市場の急激な変動により、大きなボラティリティにも直面しています。
投資家にとってSK hynixを理解するには、AI成長ストーリーの先を見る必要があります。同社の長期的な見通しは、AIインフラ投資がプレミアムメモリの需要を支え続けられるかどうか、HBMでのリーダーシップを維持できるかどうか、そして半導体サイクルを通じて供給と価格をどれだけ効果的に管理できるかにかかっています。
データソース:SK hynix
SK hynix:AIブームの中心に立つHBMリーダー
SK hynixは、DRAMとNANDフラッシュメモリを専門とする韓国の半導体企業です。同社の製品は、サーバー、パソコン、スマートフォン、エンタープライズストレージ、その他のコンピューティングデバイスに使用されています。特にAI業界においては、プロセッサが大量のデータを高速かつ効率的に移動させることを可能にする高帯域幅メモリ(HBM)を通じて、その重要性を高めています。
HBMは複数のメモリダイを垂直に積層し、先進的なパッケージング技術で接続する。従来のDRAMと比較して、HBMは大幅に高いメモリ帯域幅を提供し、大規模なデータセットを処理し集中的な計算を行うAIアクセラレータにとって価値がある。AIモデルが成長し、データセンター事業者がより強力なコンピューティングシステムを導入するにつれて、HBMと高性能サーバーメモリの需要はSK hynixの主要な成長要因となっている。
SK hynixは、製品開発、製造能力、主要AIチップメーカーとの関係を背景に、HBM市場で主導的な地位を確立しています。Counterpoint Researchが2026年6月25日に発表した最新データによると、SK hynixは2026年第1四半期の世界HBM市場で売上高1位となり、市場シェアは58%でした。Samsung ElectronicsとMicron Technologyは同率2位で、それぞれ世界のHBM売上高の21%を占めました。
このリードはAIメモリサプライチェーンにおけるSK hynixの地位を強化するものの、競合他社が高度なHBM製品の開発と拡大を進めており、競争は依然として激しい。同社はまた、高度なサーバーDRAMとエンタープライズ向けソリッドステートドライブのポートフォリオも拡大しており、より広範なAIインフラ投資から恩恵を受ける態勢を整えている。ただし、今後の業績は引き続き顧客需要、製品認定サイクル、製造の実行力、そして技術的および商業的優位性を維持する能力に左右される。
データソース:SK hynix
SK hynix株がこれほど変動する理由:韓国市場と米国株式市場の比較
SK hynix株は循環的な半導体業界の影響を受けており、供給、需要、メモリ価格の変化によって業績予想が急速に変動する可能性があります。HBM需要が力強い成長を支えてきましたが、投資家はAI関連設備投資、在庫水準、製造能力、価格設定の潜在的な変化を引き続き考慮する必要があります。メモリ需要の見通しが改善すれば、SK hynixは業績予想の上方修正から恩恵を受けることができます。一方、市場が供給過剰やAI投資の減速を予想した場合、株価は急激な調整に見舞われる可能性があります。
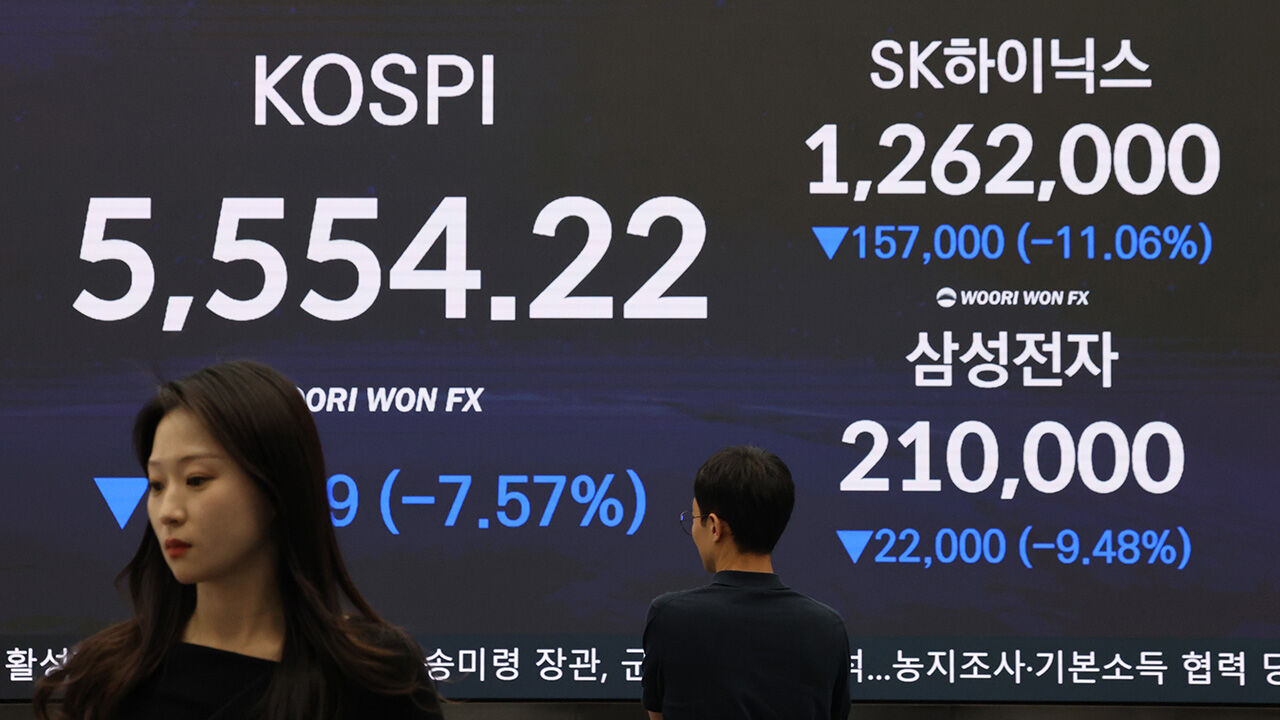
韓国の株式市場構造は、こうした値動きを増幅させる可能性がある。SK hynixとサムスン電子は同国の株式市場で大きな割合を占めており、KOSPIは特に半導体セクターの動向に敏感になっている。韓国資本市場研究院が2026年7月に発表した報告書によると、KOSPIの日次リターンの変動率は2026年上半期に3.6%に達し、2025年の1.4%から上昇した。報告書は、サムスン電子とSK hynixの影響力拡大、世界のメモリ産業の変動、投資家の売買動向の違いを寄与要因として挙げている。
米国株式市場にはより幅広い大型企業や業種が存在するが、半導体株もまた大きな変動を経験することがある。SK hynixは現在、韓国取引所での主上場である000660に加えて、ティッカーSKHYでナスダック上場の米国預託証券(ADR)を有している。このADRは米国の投資家に同社へアクセスするもう一つの手段を提供するが、メモリ価格、半導体サイクル、為替変動、世界の株式センチメントに伴う根本的なリスクを排除するものではない。
データソース:SBS News
SK hynix 2026年第3四半期決算報告:過去最高の売上高と営業利益
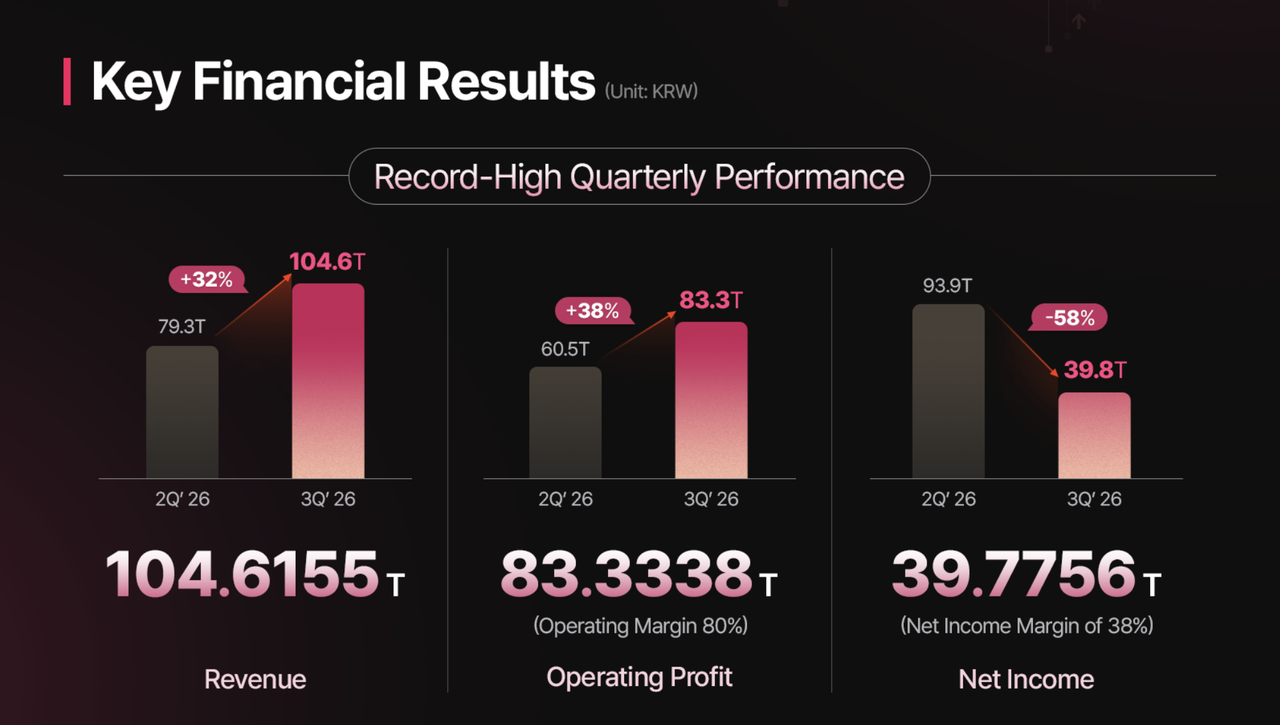
SK hynixは、AI関連メモリ製品の需要と価格の上昇に支えられ、2026年第3四半期に過去最高の四半期売上高と営業利益を計上した。10月28日の決算発表によると、売上高は104.62兆ウォン、営業利益は83.33兆ウォン、純利益は39.78兆ウォンとなった。売上高は前期比32%増、営業利益は38%増となった。営業利益率は約80%に達し、高付加価値メモリ製品の貢献と良好な市場環境を反映している。
同社は、好調な業績の要因として高付加価値メモリ製品を挙げた。DRAMではサーバー向けDDR5の販売が拡大し、HBM4の出荷が本格化し始めた。NANDでは、321層トリプルレベルセル(TLC)エンタープライズ向けソリッドステートドライブの需要も増加した。これらの動きは、従来型メモリ製品のみに依存するのではなく、AIサーバーおよびデータセンター向けの先端製品を優先するというSK hynixの戦略を浮き彫りにしている。
好調な業績にもかかわらず、純利益は前期比58%減少したため、投資家はすべての財務指標が同じ方向に動いていると考えるべきではない。同社はまた、第3四半期末時点で現金および現金同等物が114.5兆ウォン、借入金が15.8兆ウォンであると報告しており、純現金は約98.7兆ウォンとなる。今後について、SK hynixはメモリ需要が引き続き堅調に推移すると予想しており、2027年と2028年の生産能力の50%以上をカバーする長期契約を確保したと述べた。また、HBM4は2026年第4四半期から主流製品になると予想している。ただし、これらは経営陣の見通しであり、実際の結果は顧客需要、実行力、価格設定、競争環境によって左右される。
データソース:SK hynix
SKハイニックス株を動かす要因
AIインフラ投資:ハイパースケーラーの投資は持続するか
クラウドサービスプロバイダーやその他の大手テクノロジー企業は、アクセラレーター、高速ネットワーキング、サーバーシステム、先端メモリなど、AIデータセンターに多額の投資を行っています。これらの投資がHBM、サーバーDRAM、エンタープライズストレージの需要拡大につながる場合、SKハイニックスは恩恵を受けます。AIモデルの学習、推論、企業導入の継続的な拡大は、メモリ需要のさらなる成長を支える可能性があります。
鍵となる問題は、この支出が継続的な生産能力拡大を正当化できるほど力強い状態を維持できるかどうかです。AIの収益化が期待外れに終わった場合、大手クラウドプロバイダーは投資を減速させるか、新たなインフラプロジェクトに対してより選別的になる可能性があります。そうなれば需要予測が弱まり、投資家がSK hynix株に支払うことをいとわないプレミアムに影響を及ぼす可能性があります。
投資家は、主要クラウドプロバイダーの設備投資見通し、AIチップの出荷動向、SK hynixの顧客受注を注視する必要があります。同社の顧客との長期契約は需要の可視性を高める可能性がありますが、市況の変化や製品要件の変更リスクを排除するものではありません。
HBM4の採用とSamsungおよびMicronとの競争
HBM4は、広帯域メモリの開発における重要な次の段階です。AIアクセラレータがより高性能になるにつれて、顧客はより高い帯域幅、より大きな容量、より優れたエネルギー効率を提供できるメモリシステムを必要としています。SK hynixはHBM4の出荷を開始しており、2026年第4四半期には主流になると予想しており、採用が拡大するにつれて収益への貢献が高まる可能性があります。
ただし、SK hynixが市場で揺るぎない地位を築いているわけではありません。サムスン電子とマイクロンも先端HBM製品の供給をめぐって競争しており、顧客は供給の安定性向上と価格交渉のために複数のサプライヤーを認定する場合があります。2026年9月に公表された業界データによると、サムスンは第2四半期にHBM市場シェアを拡大し、SK hynixとの差を縮めました。このことは、技術的リーダーシップを維持することが必ずしも安定した市場シェアを自動的に保証するわけではない理由を示しています。
投資家にとって、主な指標にはHBM4の出荷量、顧客認定の進捗、製品歩留まり、生産能力、市場シェアが含まれます。SK hynixが品質と収益性を維持しながらHBM4を順調に拡大できれば、競争上の地位を強化できる可能性があります。ただし、競合他社が予想よりも早く追いついてきた場合、市場シェアの圧力や価格競争が今後の利益を制限する可能性があります。
メモリ供給、価格決定力、そして景気後退リスク
メモリ製造には多額の設備投資、高度なプロセス技術、そして生産能力拡大までの長いリードタイムが必要です。需要が供給を上回るペースで拡大すると、メモリ価格は上昇し、メーカーは高い利益率を享受できます。SK hynixの2026年第3四半期決算は、有利な価格設定と高付加価値メモリに偏重した製品構成が、いかに卓越した営業利益率を支えるかを示しています。
同じ業界構造は下値リスクも生み出します。メーカーが積極的に生産能力を拡大しすぎたり、需要の伸びが鈍化したりすると、最終的に供給が需要を上回る可能性があります。顧客が発注を減らし、在庫が増加し、メモリ価格が下落するかもしれません。半導体製造には多額の固定費が伴うため、販売価格の低下と稼働率の低下により、利益が収益よりも速いペースで減少する可能性があります。
投資家は現在の収益だけでなく、その持続可能性も評価する必要があります。メモリ価格の動向、在庫水準、生産能力拡大計画、設備投資、顧客との契約は、業界がサイクルのどの段階にあるかを示す手がかりとなります。供給が制約されている時期の好調な収益は、利益率が無期限に同じ水準を維持することを保証するものではありません。
SK hynix株の取引方法
SK hynixへのエクスポージャー獲得を目指す投資家にとって、伝統的な方法は、韓国取引所をサポートする証券口座を通じて株式を購入することです。同取引所ではティッカー000660で取引されています。または、ナスダック上場のADRにティッカーSKHYでアクセスできる米国の証券口座を通じても購入できます。投資家は通常、証券口座を開設し、本人確認を完了し、資金を入金し、SK hynix株を購入する注文を出す必要があります。ただし、海外株式への投資には、追加の口座要件、国境を越えた資金移動、通貨換算、取引手数料が伴う場合があります。伝統的な株式投資はまた、主に株価が上昇した場合に投資家に利益をもたらすため、市場の見通しが変化した場合の柔軟性が制限される可能性があります。
もう一つの選択肢は、Bitunixなどの暗号資産取引プラットフォームを通じてSK hynixの株式契約を取引することです。株式を直接購入する場合と比べて、株式契約はより柔軟に市場へ参加する方法を提供します。トレーダーは、SK hynixの株価が上昇すると予想する場合はロング(買い)ポジションを、下落すると予想する場合はショート(売り)ポジションを建てることができます。SK hynix連動契約がBitunixで利用可能な場合、そのレバレッジと取引条件は特定の商品によって異なります。取引を始める前に、ユーザーはBitunixアカウントを登録し、本人確認(KYC)を完了する必要があります。レバレッジ商品は利益と損失の両方を拡大する可能性があるため、ユーザーは関連するリスクを理解し、ポジションを慎重に管理する必要があります。