マイクロン・テクノロジー(NASDAQ:MU)は、世界有数のメモリチップメーカーであり、データセンター、パソコン、スマートフォン、その他の電子機器向けにDRAMおよびNAND製品を供給しています。人工知能(AI)ワークロードの拡大に伴い、メモリは大規模言語モデルやAIアプリケーションを支えるコンピューティングインフラにおいて、ますます重要な要素となっています。マイクロンは、高帯域幅メモリ(HBM)、サーバー向けDRAM、先進ストレージソリューションの需要拡大から恩恵を受けています。
ただし、同社の成長ストーリーは現在のAIブームにとどまらない。従来型DRAMの微細化がより困難になる中、Micronはメモリ密度と性能を向上させるため、ウェハ接合や3次元(3D)DRAMアーキテクチャなど次世代技術を模索している。投資家にとって重要なのは、MicronがSK HynixやSamsungに対する技術競争力を維持しながら、現在の旺盛な需要を持続的な成長へと転換できるかどうかである。
データソース:Micron
AIがマイクロンとメモリ関連株を押し上げる理由
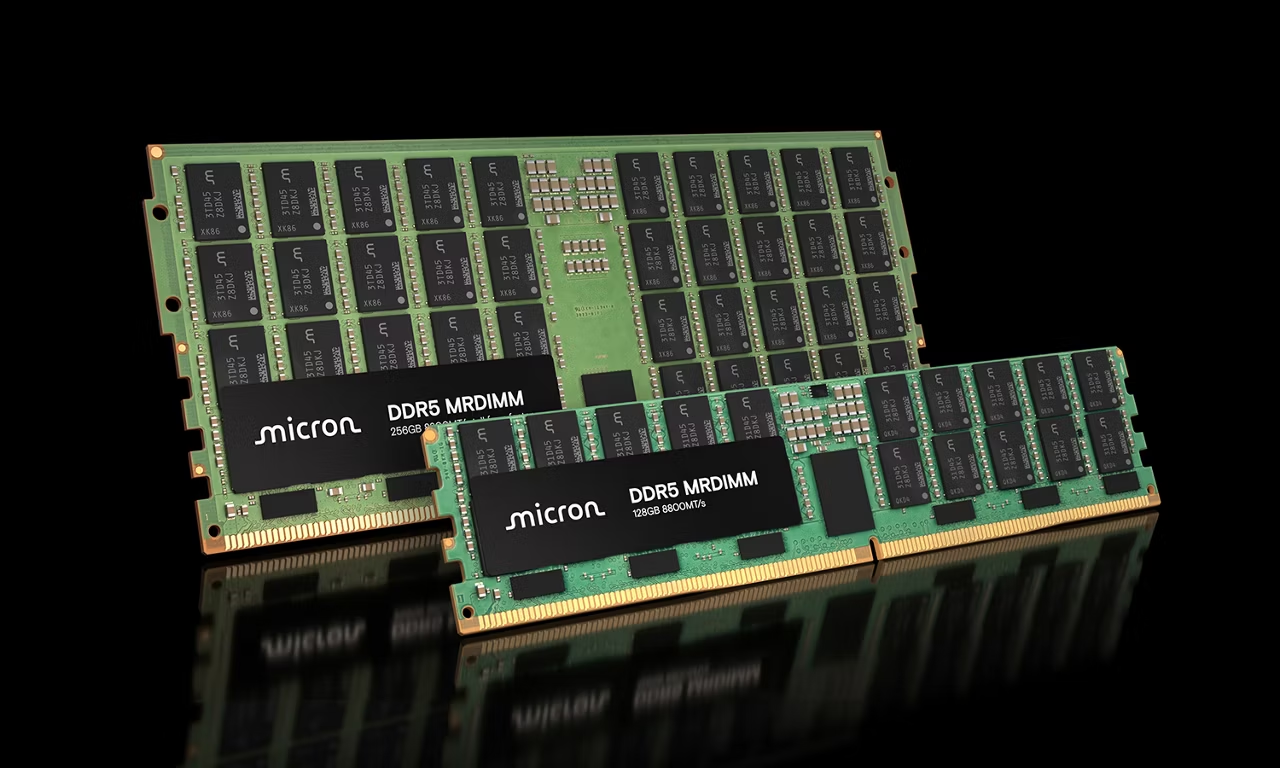
AIモデルは、プロセッサとメモリの間で処理・転送される膨大な量のデータを必要とします。GPUはこれらのモデルの学習と実行に必要な計算能力を提供しますが、データをどれだけ速くプロセッサに供給できるかはメモリが左右します。高帯域幅メモリは、コンパクトなパッケージで大きなデータスループットを実現し、AIコンピューティングシステムのボトルネック軽減に役立つため、特に重要です。クラウドプロバイダーやテクノロジー企業がAIインフラを拡大するにつれて、先端メモリ製品の需要が高まっています。
その影響はHBMにとどまりません。AIサーバーは、CPUやシステム運用、データ集約型のワークロードを支えるために、従来型DRAMも大量に必要とします。一方、NANDフラッシュはデータセットやモデルファイル、その他の情報のストレージを提供します。これらの製品は異なる機能を果たしますが、いずれもデータセンター投資の拡大から恩恵を受けることができます。その結果、AI関連の需要は、単一の製品カテゴリーに依存するのではなく、マイクロンのビジネスの複数の部分を支えることができます。
同時に、先端メモリの供給は需要の高まりに即座に対応して拡大することはできません。製造設備には多額の投資が必要であり、新たな生産能力の構築と認定には時間がかかります。メモリメーカーがHBMやその他の高付加価値製品により多くのリソースを割り当てると、特定の従来型メモリ製品の供給も逼迫する可能性があります。需要の拡大と短期的な供給の制約が重なることで、価格が上昇し、利益率が改善し、投資家がメモリメーカーの収益力を再評価する動きが促される可能性があります。
データソース:Biggo
マイクロン対SKハイニックス:AIメモリ競争を制するのはどちらか?
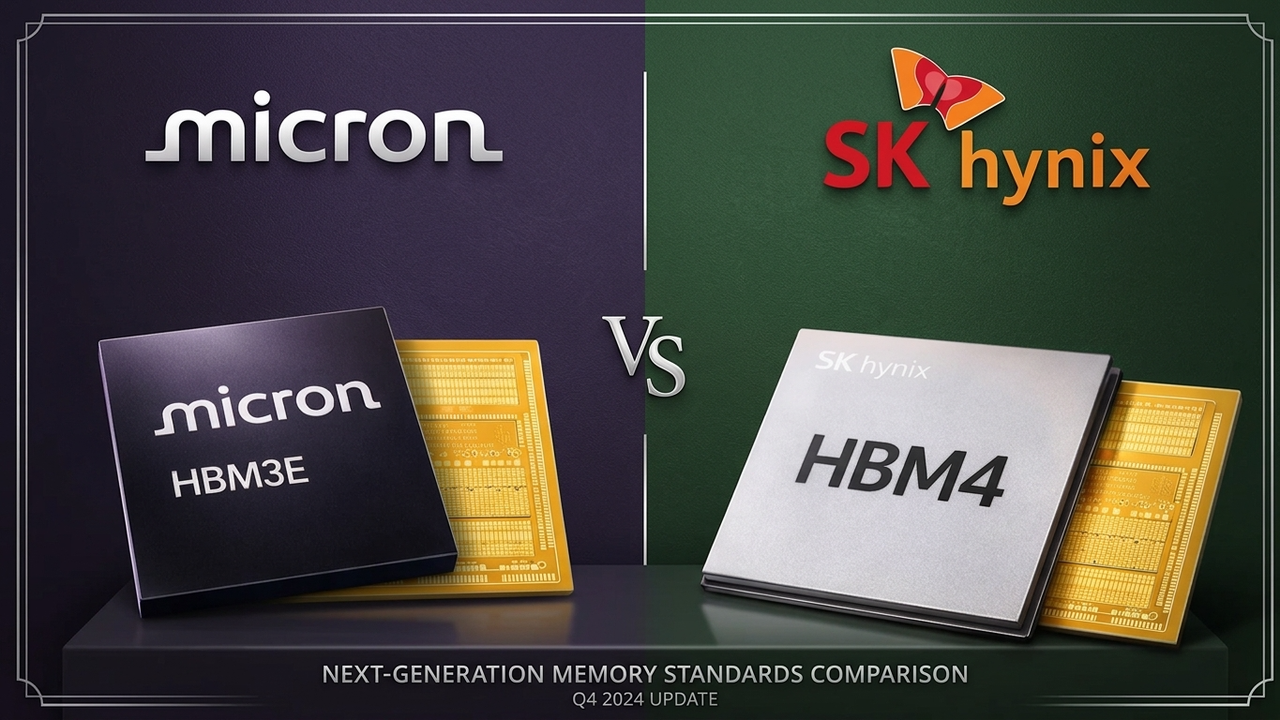
SKハイニックスは、技術開発、製造実行力、主要AIチップメーカーとの関係を通じて、HBM市場で強固な地位を確立しています。HBMは、帯域幅、電力効率、熱性能、信頼性を維持しながら、複数のメモリダイをコンパクトなスタックに組み合わせる必要があるため、要求水準の高い製品カテゴリです。新世代のAIアクセラレータが生産に入るにつれて、主要顧客とのデザインウィンを確保することが優位性をもたらす可能性があります。したがって、SKハイニックスの確立された地位は、マイクロンにとって重大な競争上の課題となります。
Micronは、独自のHBMロードマップと高度なDRAM製造プロセスを通じて、その差を縮めようと取り組んでいます。2026年度第3四半期の決算では、主要顧客のプラットフォーム向けにHBM4の大量出荷を開始し、他の複数の顧客には認定サンプルを出荷したと報告しました。また、HBM4Eの開発が進行中で、量産は2027年暦年に開始される見込みであると述べました。これらのマイルストーンはAIメモリ事業の進展を示すものですが、今後の市場シェア拡大は顧客での採用、製造歩留まり、生産能力、そして実行力にかかっています。
HBM以外でも、Micronは従来型DRAMとNANDでSK HynixやSamsungと競合しており、製造効率、製品品質、資本配分が収益性に影響を与えます。供給が需要を上回る速さで拡大した場合、新たな生産能力を積極的に立ち上げすぎる企業は価格下落に直面する可能性があります。逆に、規律ある投資と好ましい製品構成は、市場の上昇局面でマージンを維持する助けとなります。Micronの課題は、単にメモリをより多く製造することではなく、先端製品で魅力的なポジションを確保しつつ、より広範なメモリ市場で競争力を維持することです。
次世代3D DRAMへのMicronの大きな賭け
従来のDRAMメーカーは、長年にわたる世代交代の中で、微細化とセル設計の改良によってメモリ密度を向上させてきた。しかし、継続的なスケーリングには、製造の複雑さ、消費電力、電気的特性、さらなるプロセス改善のコストなど、増大する課題が伴う。AIシステムがより多くのメモリ容量と帯域幅を要求する中、メーカーは従来の二次元的なスケーリングだけに依存せずに密度を向上させる方法を模索している。3次元DRAMは、より垂直に統合されたアーキテクチャによってメモリのスケーリングを拡張することを目指す、有望な方向性の一つである。
Micronの技術ロードマップには、従来型DRAMノードの継続的な開発、ウェハボンディング、3D DRAMの研究が含まれています。2026年10月の技術ロードマップに関する説明で、同社は6F² DRAMセルアプローチを1-deltaノードまで拡張する計画を概説しました。1-deltaノードは2027年下半期に量産開始が見込まれており、その後、後続ノードでウェハボンディングを導入する予定です。ロードマップでは、3D DRAMに向けた道筋の一環として、後期の開発段階も特定されています。これは長期的な技術戦略であり、Micronがすでに3D DRAMの商業生産を開始したことを示すものではありません。
この技術が商業的に実現可能であると証明されれば、3D DRAMはメモリ密度を高め、容量、性能、電力効率のバランスを改善する新たな機会をもたらす可能性があります。しかし、実験室での設計が成功したからといって、競争力のある量産製品に自動的に結びつくわけではありません。Micronは、このアーキテクチャが大規模に安定して製造でき、許容可能な歩留まりを達成し、追加のプロセス複雑性を正当化するだけの経済的価値を提供できることを示す必要があります。同社がより明確な生産マイルストーンとコスト情報を提供するまで、投資家は3D DRAMを短期的な収益源ではなく、長期的な成長要因の可能性があるものとして捉えるべきです。
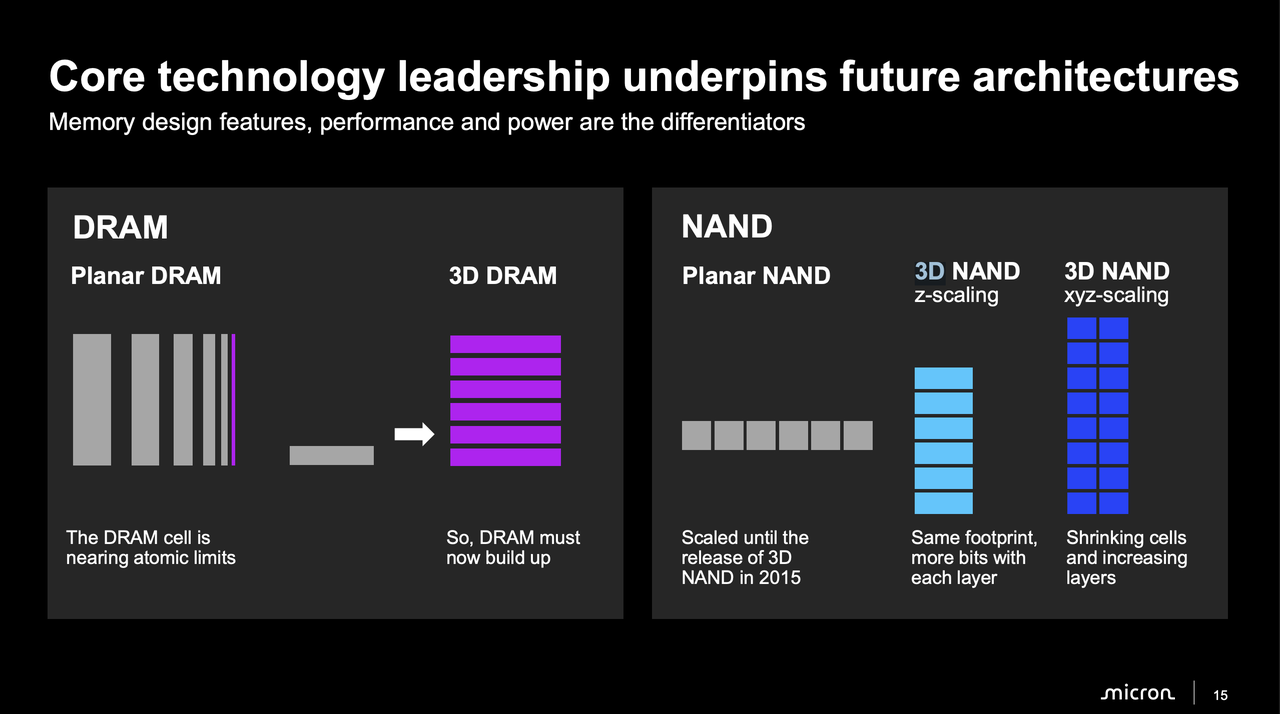
データソース:Micron Technology
マイクロン 2026年度第3四半期 財務分析
マイクロンは、2026年5月28日を末日とする2026年度第3四半期において、過去最高となる414億6,000万ドルの売上高を計上しました。売上高は前四半期の238億6,000万ドル、前年同期の93億ドルから増加しており、メモリ事業全体における需要と価格の大幅な改善を反映しています。GAAP基準の純利益は282億4,000万ドル、希薄化後1株当たり24.67ドルに達し、前四半期の137億9,000万ドルから増加しました。これらの結果は、メモリ価格、製品構成、稼働率が同社に有利に動いた場合、収益がいかに急速に拡大し得るかを示しています。
収益成長とともに収益性も改善しました。マイクロンのGAAPベースの売上総利益率は84.6%に上昇し、前四半期の74.4%、前年同期の37.7%と比較して大幅に改善しました。クラウドメモリ事業は137億7,000万ドルの収益を生み出し、コアデータセンター事業は115億2,000万ドルを貢献しました。これらの数字はデータセンター需要の重要性を浮き彫りにしていますが、モバイル、クライアント、自動車、組み込み製品も同社の全体的な業績に貢献しています。
Micronは四半期に253.9億ドルの営業キャッシュフローを生み出し、調整後フリーキャッシュフローは183億ドル、純設備投資は71億ドルでした。同社はまた、四半期末時点で現金、有価証券、制限付き現金を合わせて302億ドル保有していました。2026年度第4四半期について、経営陣は売上高を約500億ドル、プラスマイナス10億ドル、粗利益率を約86%とガイダンスしました。これらの数字はAI主導のメモリ上昇サイクルを強く示すスナップショットですが、投資家はメモリ市場が循環的であり、供給が需要に追いつけば例外的に高い利益率が持続しない可能性があることを忘れてはなりません。
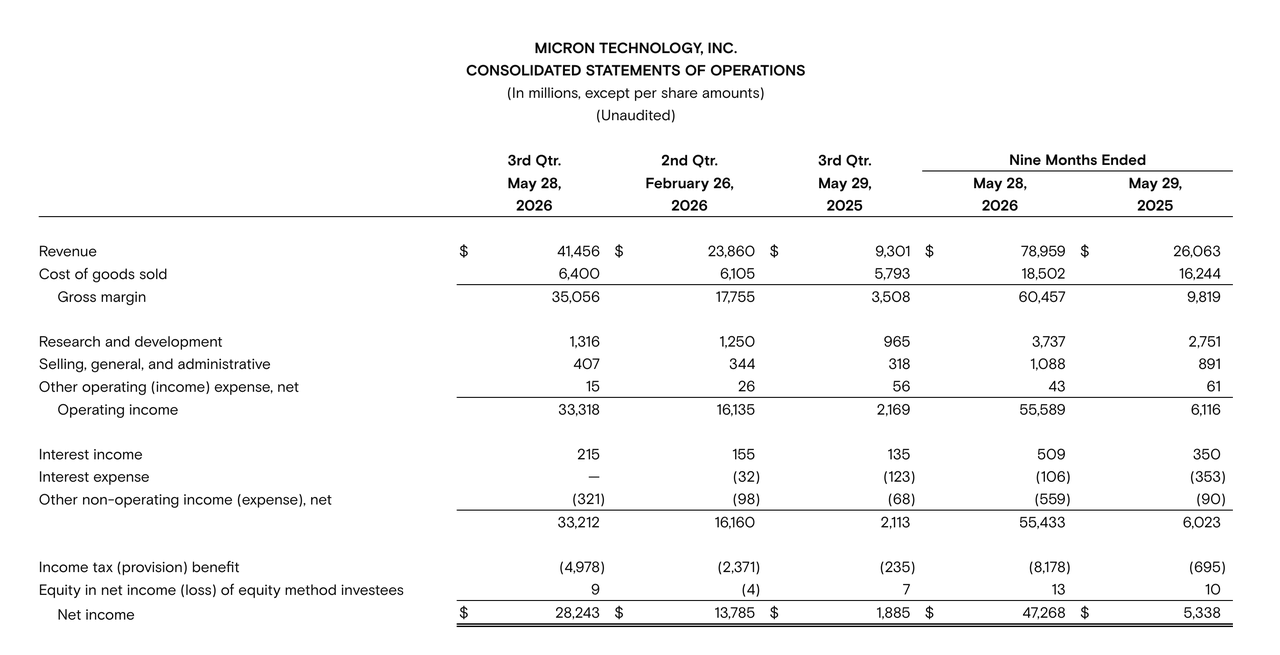
データソース:Micron
MU株を動かす可能性のある要因
AIインフラ支出:ハイパースケーラーは予算を拡大し続けるのか?
AIデータセンターへの継続的な投資は、マイクロンの長期的な見通しにとって最も重要な要素の1つです。クラウドプロバイダーやテクノロジー企業は、AIシステムを構築・運用するために、GPU、ネットワーク機器、HBM、サーバーDRAM、ストレージを必要としています。AIの採用が持続的なインフラ支出につながれば、マイクロンは出荷量の増加、有利な製品価格、そしてますます高度化するメモリへの需要から恩恵を受ける可能性があります。しかし、顧客が設備投資を減速させたり、AI投資のリターンが期待よりも弱いと判断したりした場合、メモリ需要と投資家の期待は弱まる可能性があります。
3D DRAMの商用化:Micronは技術への賭けを利益に変えられるか?
Micronの次世代DRAMにおける進展は、投資家が同社の長期的な競争力をどう評価するかに影響を与える可能性があります。ウェハ接合技術の開発成功、歩留まりの改善、明確な生産マイルストーン、商業的に魅力的な性能を示す証拠は、同社の技術戦略の説得力を高めるでしょう。市場はまた、Micronがより複雑なアーキテクチャへと移行する中で、製造実行力を維持できるかどうかにも注目するかもしれません。一方で、遅延、コスト超過、期待外れの技術的結果は、特に競合他社が先に魅力的な代替案を導入した場合、プロジェクトの期待価値を低下させる可能性があります。
アジアのメモリ大手との価格競争、競争激化でメモリ好況は反転するか
マイクロンは、SKハイニックスやサムスンなどのメーカーが技術、生産量、価格で競い合うグローバル市場で事業を展開しています。需要が堅調な一方で供給が制約されていれば、生産者は価格決定力と健全なマージンを維持できる可能性があります。しかし、新たな生産能力が稼働するにつれて、積極的な拡張や製品構成の変更が供給過剰を招き、メモリ価格に圧力をかける可能性があります。したがって投資家は、現在の収益環境がいつまでも続くと想定するのではなく、業界の生産能力計画、在庫水準、契約価格、HBMと従来型DRAMの需要バランスを注視する必要があります。
MU株の取引方法
Micron Technologyへのエクスポージャー獲得を検討している投資家にとって、従来の方法は米国株式の証券口座を通じてMU株を購入することです。一般的に、投資家は証券口座を開設し、本人確認を完了し、資金を入金してから、NasdaqでMicron株を購入する注文を出す必要があります。ただし、米国株を直接購入する場合、証券口座の要件、海外送金、取引手数料が発生する可能性があります。従来の株式投資はまた、株価が上昇したときに主に利益を得るものであり、市場の見通しが変わった場合の柔軟性が制限される可能性があります。
別の選択肢として、Bitunixなどの暗号資産取引プラットフォームを通じてマイクロンの株式コントラクトを取引する方法があります。MU株を直接購入する場合と比較して、株式コントラクトはより柔軟に市場へ参加する手段を提供します。トレーダーはマイクロンの株価上昇を見込む場合にロング(買い)ポジションを、下落を見込む場合にショート(売り)ポジションを取ることができます。BitunixのMUコントラクトは最大20倍のレバレッジを提供しており、少ない初期資金でより大きなポジションへのエクスポージャーを得ることが可能です。取引を始める前に、ユーザーはBitunixアカウントを登録し、本人確認(KYC)を完了する必要があります。レバレッジ商品は利益と損失の両方を拡大させる可能性があるため、ユーザーは関連するリスクを理解し、ポジションを慎重に管理する必要があります。