當華爾街最大資產管理公司貝萊德(BlackRock)把國債搬上鏈、就連傳統商業銀行都開始發行代幣化存款時,區塊鏈早已不再只是炒幣圈子的話題。
但能讓這些百年金融巨頭搶著佈局的,到底是什麼?
簡單來說,區塊鏈是一種由許多電腦共同維護的分散式數位帳本。交易資料被打包成一個個「區塊」,依時間順序串成「鏈」,網路上每個節點都保存同一份紀錄。沒有銀行或公司單獨掌控這本帳,任何人想偷偷改帳,都得同時說服網路上大多數節點,成本高到不切實際。
可以設想為,區塊鏈本質上就是全班同學人手一本、隨時同步的公共記帳本。
你會好奇「區塊鏈是什麼」,多半是因為比特幣新聞、ETF 話題,或身邊有人推薦「區塊鏈投資」。這篇文章先用白話講清楚區塊鏈的原理,再拆解它和虛擬貨幣的關係與真實應用,最後整理新手最容易吃虧的地方。
區塊鏈是什麼?用白話記帳本 3 分鐘看懂核心概念
理解區塊鏈,最有效的方法是先拿它跟我們每天都在用的銀行系統比較。兩者都在「記帳」,差別在於誰記、誰能改、誰看得到。
區塊鏈簡單說:銀行是中心帳房,區塊鏈是全民記帳
假設你轉帳 1,000 元給朋友。在銀行體系裡,銀行在自己的資料庫把你的餘額扣 1,000、朋友加 1,000,整件事只有銀行的帳本說了算。
換到區塊鏈上,這筆轉帳會被廣播到整個網路,由各地的節點檢查你是否真的有足夠餘額、簽名是否正確,確認無誤後才寫進新的區塊。每個節點都同步更新,所以不存在「唯一一本正本」。
如果想快速掌握兩者的差異,可以從以下幾個面向比較:
比較項目 | 傳統中心化帳本(如銀行) | 區塊鏈(以公鏈為例) |
誰負責記帳 | 單一機構 | 分散在全球的節點 |
誰能修改紀錄 | 機構內部有權限者 | 需多數節點共識,已確認紀錄極難修改 |
資料公開程度 | 僅機構與當事人可查 | 任何人都可透過瀏覽器查詢 |
營運時間 | 受營業日、清算時段限制 | 全年無休 |
出錯時找誰 | 銀行客服、主管機關 | 通常沒有中心可申訴,轉錯多半無法撤回 |
最後一環常被忽略,但至關重要。少了中間人,意味著也少了幫你「按下復原鍵」的人,這點在後面談安全時會再提到。
區塊鏈的三大核心特性:去中心化、難以篡改、公開透明
去中心化:帳本由眾多節點共同保存,沒有單一機構能關閉網路或凍結紀錄。
難以篡改:嚴格來說不是「絕對不可改」,而是改寫成本極高。在比特幣這類大型公鏈上,竄改歷史需要掌握全網過半算力,經濟上幾乎不可能。
公開透明:公鏈上的每筆交易都能被查到,但地址不等於實名。區塊鏈比較接近「匿名帳號、公開帳本」,而不是完全匿名或完全實名。
為什麼科技與金融機構都在布局區塊鏈?
對機構而言,吸引力主要在三件事:跨機構對帳成本降低、資產可以 24 小時即時結算,以及股票、債券、黃金等實體資產可被「代幣化」後在鏈上流通(也就是常聽到的 RWA)。台灣也正走向制度化,立法院於 2026 年 6 月 30 日三讀通過《虛擬資產服務法》,把對服務商的管理從洗錢防制提升到全面的營運與市場秩序,並納入境內穩定幣發行的規範。
區塊鏈技術是什麼?拆解去中心化與三大運作機制
「區塊鏈技術是什麼」這個問題,可以拆成三個零件:資料怎麼串(區塊與雜湊值)、網路怎麼連(P2P)、大家怎麼取得一致(共識機制)。智能合約則是建立在這三者之上的延伸應用。
什麼是區塊(Block)與鏈(Chain):時間戳與雜湊值的串聯原理
每個區塊大致包含三種資訊:
一批交易紀錄:例如這段時間內所有的轉帳。
時間戳:記錄區塊產生的時間。
前一個區塊的雜湊值(Hash):這是「鏈」的關鍵。
雜湊值可以想成資料的數位指紋。同一份資料永遠產生同一個雜湊值,但只要改動一個字,雜湊值就會面目全非。因為每個區塊都記著前一個區塊的指紋,有人竄改第 100 個區塊時,它的指紋就會改變,第 101 個區塊記錄的舊指紋隨即對不上,後面整條鏈都會失效。
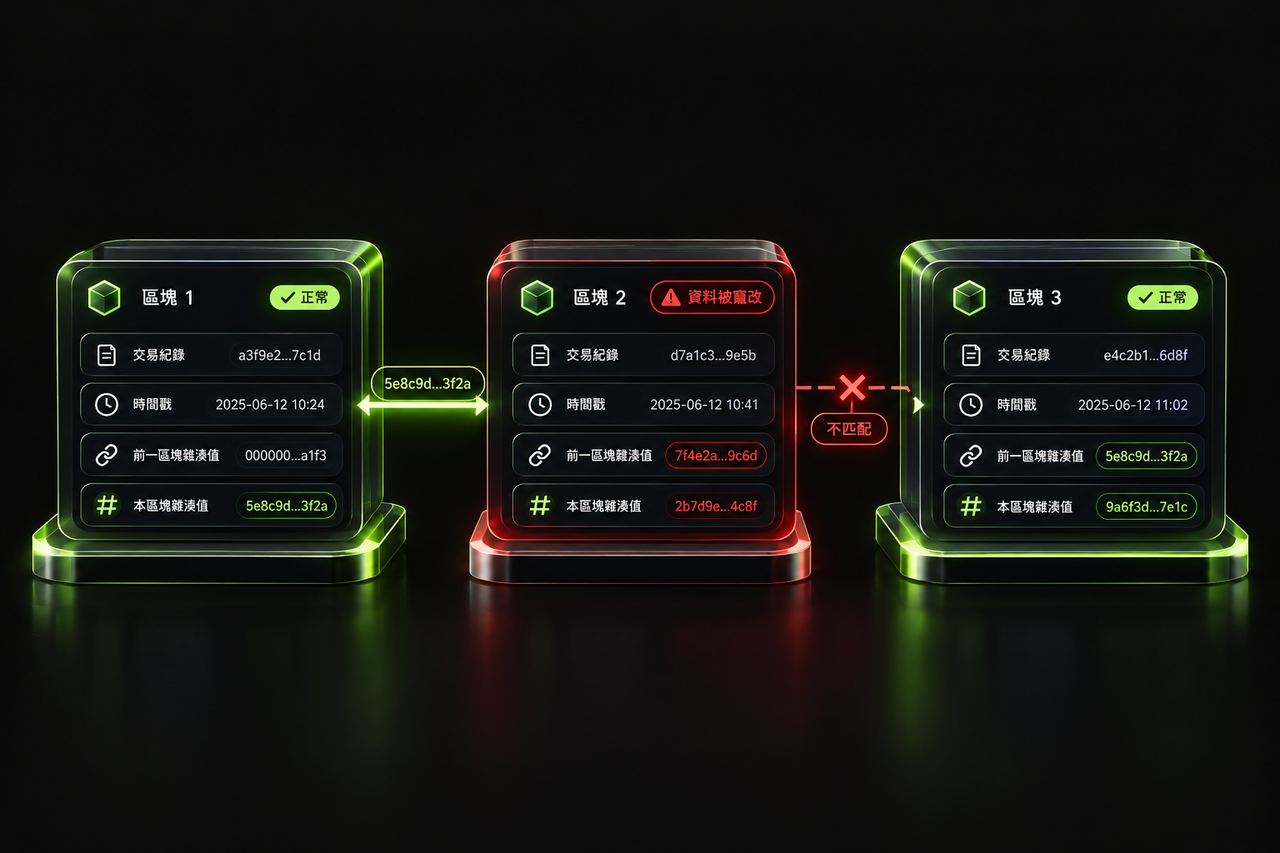
每個區塊都記錄前一個區塊的雜湊值,任一區塊被修改,後續所有區塊的連結都會失效。
比特幣大約每 10 分鐘產生一個新區塊,第一個區塊(創世區塊)誕生於 2009 年 1 月 3 日,至今這條鏈從未被成功改寫。
什麼是區塊鏈去中心化:告別單點故障的點對點網路(P2P)
傳統系統的資料集中在一家公司的伺服器,伺服器當機或被駭,整個服務就停擺,這叫做單點故障。
區塊鏈採用點對點(P2P)網路,每個節點直接彼此連線、交換資料。即使部分節點離線,其他節點仍保有完整帳本,網路照常運作。這也是區塊鏈去中心化最實際的意義:沒有一個能被關掉的「總開關」。
帳本如何達成一致?PoW 工作量證明與 PoS 權益證明淺析
既然人人都能記帳,就需要一套規則決定「這一頁由誰來寫」,以及「大家該相信哪個版本」,這套規則稱為共識機制。目前最主流的兩種如下:
比較項目 | PoW 工作量證明 | PoS 權益證明 |
代表網路 | 比特幣 | 以太坊(2022 年 9 月起) |
如何取得記帳權 | 礦工用算力競爭解題,先算出者記帳 | 驗證者質押代幣,依規則被選中記帳 |
安全性來源 | 攻擊者需掌握過半算力 | 攻擊者需掌握大量質押代幣,作惡會被罰沒 |
能源消耗 | 高 | 低,以太坊轉換後能耗大幅下降約 99.95% |
常見疑慮 | 耗電、礦機集中化 | 質押資產集中在少數大型機構 |
兩者沒有絕對優劣。PoW 以能源成本換取經過長時間驗證的安全性,PoS 則在能效上更好,但仍在面對質押集中化的討論。
智能合約(Smart Contracts):自動執行的數位協議
智能合約是部署在區塊鏈上的程式,規則寫好後,條件一滿足就自動執行,不需要中間人。最常見的比喻是自動販賣機:投幣、按鈕、掉出飲料,整個過程不需要店員。
以太坊讓智能合約普及,後來的去中心化交易所、借貸協議、NFT 都建立在它之上。需要留意的是,合約一旦部署通常難以修改,程式漏洞就可能直接造成資金損失,這也是 DeFi 駭客事件的主要來源之一。
區塊鏈與比特幣是一回事嗎?別把「鐵軌」和「火車」混為一談
很多人把「區塊鏈」和「虛擬貨幣」當成同義詞,PTT 上也常看到兩者混用。實際上它們是不同層次的東西,弄清楚這點,後面判斷各種「區塊鏈項目」時會清楚許多。
鐵軌與火車:區塊鏈是底層技術,代幣是跑在上面的資產
區塊鏈是鐵軌,代幣是火車。比特幣網路是一條鐵軌,上面主要跑 BTC;以太坊是另一條鐵軌,除了原生的以太幣(ETH),還能承載成千上萬種由智能合約發行的代幣。
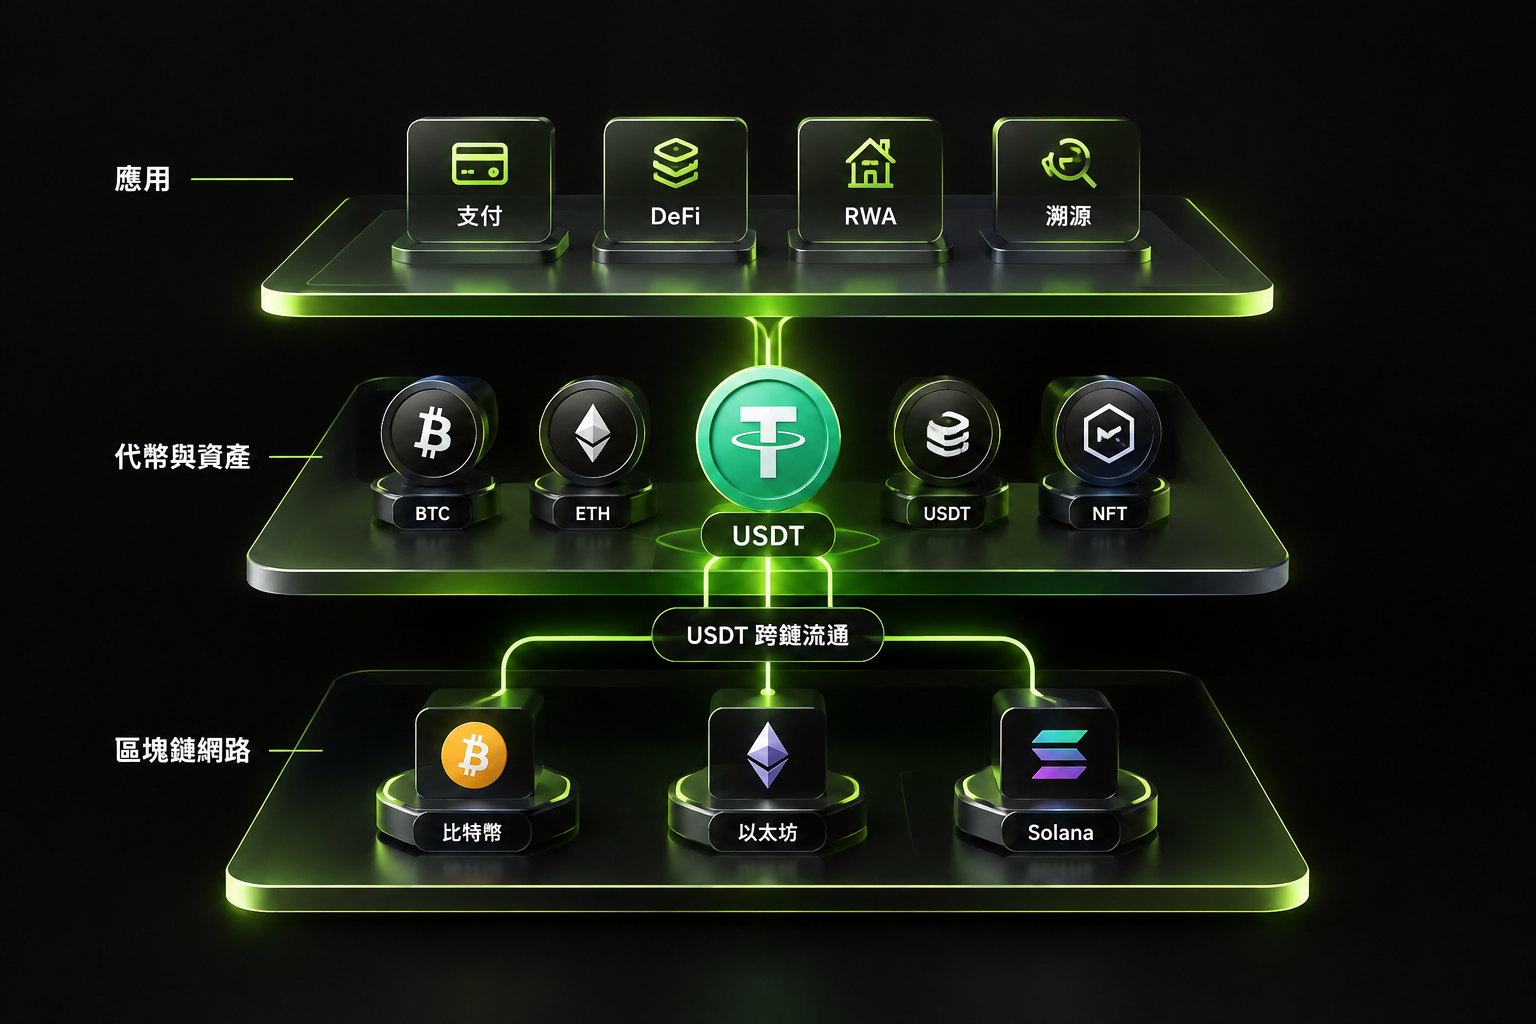
區塊鏈是底層網路,比特幣、以太幣與穩定幣是跑在上面的資產,同一種代幣可能同時存在於多條鏈。
這個區分有很實際的用途。同一種代幣可能同時跑在多條鐵軌上,例如 USDT 就在以太坊、Tron、Solana 等多條鏈上發行。轉帳時選錯鏈,資產可能卡住甚至無法取回,這是新手最常見的操作失誤之一。
比特幣是區塊鏈第一個大規模成功的應用,但區塊鏈的用途早已延伸到穩定幣、DeFi、資產代幣化與企業資料管理,下一章會展開。
有幣鏈 vs. 無幣鏈:公鏈、聯盟鏈與私有鏈的分水嶺
並不是每條區塊鏈都需要發幣。依照「誰可以參與」,區塊鏈大致可分成三類:
類型 | 誰可以參與 | 是否需要代幣 | 透明度 | 常見例子 |
公鏈 | 任何人 | 通常需要,用來支付手續費與激勵節點 | 完全公開 | 比特幣、以太坊、Solana |
聯盟鏈 | 經授權的多家機構 | 通常不需要 | 成員之間共享 | 銀行間清算、供應鏈聯盟 |
私有鏈 | 單一組織內部 | 不需要 | 僅內部可見 | 企業內部稽核紀錄 |
公鏈需要代幣,是因為它得用經濟誘因吸引陌生人維護網路;聯盟鏈與私有鏈的參與者彼此已知,靠合約與信任即可運作。所以看到某家公司宣稱「導入區塊鏈」,不代表它有發幣,更不代表有幣可以投資。
區塊鏈可以做什麼?從金融貨幣到實體產業的落地應用
區塊鏈的應用常被描述得很宏大,這裡依成熟度整理,區分已經大規模使用的領域,以及仍在試點階段的領域。
金融應用:穩定幣、DeFi 與 RWA 代幣化
金融是目前區塊鏈最成熟的應用場景:
穩定幣: 與美元等法幣掛鉤的代幣,可以全年無休跨境轉帳,已成為加密市場最主要的結算工具。
DeFi(去中心化金融): 用智能合約提供兌換、借貸等服務,不需要銀行帳戶即可使用,但合約漏洞與清算風險都由使用者自行承擔。
RWA(實體資產代幣化): 把美國公債、基金、黃金等資產轉成鏈上代幣,是近年傳統金融機構投入最多的方向。
數位所有權:NFT 與鏈遊的真實定位
NFT 的本質是一張記錄在鏈上、可驗證的數位憑證,證明「這個代幣屬於某個地址」。要注意的是,持有 NFT 不等於取得作品的著作權,具體權利仍取決於發行方條款。
2021 年的 NFT 與鏈遊熱潮退燒後,這個領域轉向更務實的應用,例如活動門票、會員憑證與遊戲道具的跨平台流通。
實體產業應用:物流溯源、憑證驗證與資料共享
在實體產業,區塊鏈主要解決「多方之間資料可信」的問題:
供應鏈溯源:記錄食品、精品從產地到賣場的每個環節,降低偽造風險。
憑證驗證:學歷、證照、檢驗報告上鏈後,查驗方可以直接核對真偽。
醫療與身分資料共享:多數仍在試點,重點在授權管理而非把病歷直接放上公鏈。
這類應用有一個常被忽略的限制:區塊鏈只能保證「上鏈後不被竄改」,無法保證「上鏈前的資料是真的」。如果源頭輸入就是假資料,鏈上只會忠實保存一筆假紀錄。
新手如何安全參與區塊鏈世界?入門路徑與平台選擇策略
想實際接觸區塊鏈資產,建議依照「先會查、再會存、最後才交易」的順序。這三步的順序本身就是風險控管。
第一步:認識鏈上地址與區塊鏈瀏覽器(Blockchain Explorer)
區塊鏈瀏覽器是查詢鏈上紀錄的公開網站,例如比特幣的 mempool.space、以太坊的 Etherscan、Solana 的 Solscan。輸入地址或交易雜湊(TxID),就能看到:
交易是否已被確認,以及確認數;
轉出地址、轉入地址與金額;
實際支付的手續費(Gas Fee)。
學會這一步之後,出金是否真的到帳、對方給的「入金證明」是不是真的,都可以自己查證,不必只聽客服或「老師」怎麼說。
第二步:自託管錢包 vs. 中心化交易所的挑選邏輯
資產可以放在自己掌握私鑰的錢包,也可以放在交易所。兩者的取捨如下:
比較項目 | 自託管錢包(如硬體錢包、MetaMask) | 中心化交易所 |
資產控制權 | 自己掌握私鑰與助記詞 | 由平台託管 |
最大風險 | 助記詞遺失或外洩,資產無法找回 | 平台經營或安全問題 |
使用門檻 | 較高,需自行管理備份 | 較低,介面與客服較友善 |
適合情境 | 長期持有、使用 DeFi | 買賣、兌換、需要交易工具時 |
實務上,多數人會兩者並用:交易所負責買賣與入金,長期不動的資產再轉入自託管錢包。無論哪一種,助記詞都不應拍照、上傳雲端或告訴任何人。
第三步:用可驗證的標準挑選交易平台
選平台時,與其看廣告或社群推薦,不如逐項檢查能被驗證的條件:
1. 在你所在地的合規狀態:台灣目前要求虛擬資產業者完成洗錢防制登記,新通過的《虛擬資產服務法》將由登記制改為許可制,業者須符合最低資本額、營業保證金與內控要求才能取得執照。金管會表示還有 9 項子法需要制定,最快 2027 年第一季施行。入金前,可先到金管會網站查詢業者名單。
2. 儲備金證明(Proof of Reserves):2022 年 FTX 倒閉的核心問題是挪用客戶資產,此後是否定期公開儲備金、能否讓使用者自行驗證,成為檢視交易所的基本項目。以 Bitunix 為例,平台以 Merkle Tree 讓使用者驗證自己的資產是否被納入儲備,2026 年 10 月公布的儲備金更新顯示資產約 2.39 億美元,準備率超過 100%,並另設 5,000 萬美元的 Care Fund 作為極端狀況下的保障。
3. 資產託管方式:是否使用 Fireblocks、Cobo 這類機構級託管服務,關係到冷熱錢包管理與私鑰安全。
4. 風險管理與進階交易工具:止損、止盈是基本配備。進階平台通常會提供更完整的決策與風控體系,例如:
風控與下單機制:Bitunix 的以損定倉(Fixed Risk)功能,讓交易者在進場前先鎖定單筆最大可承受虧損,避免情緒化超額下單。
專業看盤介面(PC Ultra):針對多工盯盤需求,提供單一畫面最多開啟 16 個視窗的多圖表配置,並將行情分析、圖表可視化拖曳下單與止盈止損直接整合在同一介面。
全市場快速篩選(Super Filter):可依據合約屬性、資金費率、技術指標或 K 線形態,跨幣種批次過濾出符合條件的標的,減少手動翻找市場的時間。
多維度自動監控(Super Alert):突破傳統單純的「到價提醒」,支援指標交叉、K 線形態(如吞噬、反轉)、畫線觸碰、TradingView Webhook 甚至鏈上大額金流監控,避免因盯盤盲區錯過關鍵行情或風控點。
5. 練習與支援管道:新手可以先用模擬交易熟悉下單流程,確認客服是否 24 小時回應、是否提供中文教學。
如果考慮跟單,先看帶單員的歷史最大回撤、分潤計算方式與跟單金額上限,而不是只看近期報酬率。跟單只是複製別人的操作,虧損仍由自己承擔。合約交易涉及槓桿與清算風險,建議充分理解機制並從模擬交易開始。
區塊鏈安全嗎?PTT 網友最常踩的 3 大詐騙與交易陷阱
很多人第一次聽到「區塊鏈」,腦中冒出的第一個念頭不是科技創新,而是:「這該不會又是詐騙吧?」
老實說,技術本身的密碼學架構極難被攻破,但人性很好騙。依警政署 165 打詐儀錶板最新數據(2026 年 6 月),全台單月破萬件的詐騙案中,「假投資」就捲走了超過 32% 的財損,高居吸金榜首。技術是真的,但打著高科技名號拉人投資的套路,害人也是真的。
技術本身安全,但人性與詐騙不是
在比特幣、以太坊這類大型公鏈上,竄改紀錄在經濟上幾乎不可行。歷史上真正的重大損失多半發生在鏈以外的地方:
陷阱一:假借「區塊鏈高額保本理財」為名的龐氏資金盤
這類騙局的共通點,是用「區塊鏈」包裝一個根本不在鏈上運作的資金盤。常見警訊包括:
真正的區塊鏈資產價格會波動,任何「穩賺不賠」的說法本身就是最大的警訊。
陷阱二:惡意空投、釣魚授權與私鑰外洩
鏈上詐騙更隱蔽。錢包裡突然出現陌生代幣,附上一個「領取空投」的網址,連過去要求簽名授權,簽下去就等於允許對方轉走你的代幣。
防範重點有三個:不點來路不明的空投連結;簽名前看清楚授權內容;定期用 Revoke.cash 或 Etherscan 的授權檢查功能,撤銷不再使用的合約授權。另外,任何正規平台的客服都不會主動私訊你,也不會向你索取助記詞或驗證碼。
陷阱三:來路不明的平台與出金刁難
詐騙平台常見的模式是:前幾次小額出金很順利,等你加碼之後就以各種理由卡住出金。以下三個原則可以擋掉大部分風險:
先查證再入金:確認公司背景、監管狀態與是否公開儲備金證明;只提供 APK 檔下載、查不到任何公開資訊的平台直接略過。
小額測試出金:第一次使用任何平台,先入金一小筆並完整走過出金流程。
控制單一平台曝險:不把所有資產放在同一處,長期持有的部分轉回自託管錢包。
如果已經遇到疑似詐騙,請保留對話與轉帳紀錄,並撥打 165 反詐騙專線。
拋開投資話術,區塊鏈到底是什麼?
所以區塊鏈到底是什麼?說到底,它就是一群互不相識的人,靠一套規則把同一本帳記清楚而已。
技術本身確實很有意思,但如果哪天有人跑來跟你說:「這項科技很顛覆、保證穩賺,細節你不用搞懂,先投錢就對了」——那他講的肯定不是區塊鏈,他只是盯上了你的本金。
>>> 相關閱讀:遇到虛擬貨幣詐騙怎麼辦?最新案例解析、黃金自救與資金追回全攻略