聯準會將於 2026 年 9 月 16 日公布利率決策,截至 9 月 1 日,CME FedWatch 工具顯示升息 25 個基點的機率為 66.4%,高於一週前的 39.6%。無論該會議結果如何,衍生品市場都將隨之波動。
如果你打算首次使用槓桿交易這波行情,請先正視以下這個數字。
8 月 22 日,比特幣從近 79,500 美元的高點回落約 3%,回到 77,000 美元附近。一次平淡無奇的波動。它卻清算超過 4.75 億美元的多頭倉位。不是因為那些交易者對任何有意義時間範圍內的方向判斷錯誤,而是因為在他們所承擔的槓桿水準下,3% 的回撤就是終結性事件。
這正是加密貨幣合約模擬交易存在所要教會你的具體事項,而且不是「如何預測市場」。它是每個槓桿倉位背後的運作問題:當這筆交易對我不利時,是我的止損單平倉,還是交易所幫我平倉?
大多數新手從未做過這道算術。本指南涵蓋此計算,以及區分合約帳戶與現貨帳戶的保證金模式、資金費機制和訂單流程,還有如何在下一次波動事件到來之前,用虛擬資金反覆演練這一切。
如果你仍在決定需要哪種練習環境,加密貨幣模擬交易指南涵蓋完整的練習計畫。本文假設你已選擇衍生品,並想了解其運作機制。
什麼是加密貨幣合約模擬交易,為何至關重要?
對合約進行紙上交易,意味著在一個運行於真實市場數據和真實風險規則的模擬帳戶中下單,資金來自虛擬餘額。機制是真實的,結算則不是。
具體到衍生品,這種區別比在現貨中更具分量,因為合約引入了現貨所沒有的兩樣東西:一個可以在你仍堅信持倉方向時就將其平倉的保證金要求,以及一筆因持有倉位而向你收取的資金費用。
相關閱讀:紙上交易與模擬交易:主要差異及加密貨幣入門方式
在無財務風險下理解槓桿、保證金與清算
槓桿不會讓你更容易判斷錯誤。它縮短了判斷錯誤與被淘汰出局之間的距離。
大多數交易者抽象地理解這一點。但很少有人算出具體一筆交易的清算價究竟落在何處,而正是這個計算決定了他們的風險管理是真實的還是裝飾性的。
逐步推演。你在 BTC 交易價格接近 78,000 USDT 時,以 1,000 USDT 逐倉保證金開了一筆做多倉位,這大約是 2026 年 9 月 2 日的價格水準。你在入場價下方 3% 處設置止損,即 75,660 USDT,這對該資產的波段持倉來說屬於正常止損。
現在只變動槓桿倍數,觀察你的止損價與強平價之間的關係會發生什麼變化:
槓桿 | 名義價值 | 約略強平價 | 你的 3% 止損價 75,660 USDT | 止損成交時的虧損 | 佔保證金比例 |
5x | 5,000 USDT | 約 62,700 USDT | 遠高於強平價 | 約 150 USDT | 15% |
10x | 10,000 USDT | 約 70,500 USDT | 高於強平價 | 約 300 USDT | 30% |
25x | 25,000 USDT | 約 75,200 USDT | 高於強平價約 0.6% | 約 750 USDT | 75% |
50x | 50,000 USDT | 約 76,750 USDT | 低於強平價。止損永遠不會觸發 | 全部保證金 | 100% |
此為示意說明,採用 0.4% 維持保證金率,且不計手續費與資金費,這兩者都會使強平價更接近入場價。Bitunix 的實際維持保證金會依持倉規模分級計算。
在 50x 槓桿下,你精心設置的止損價位於強平價之下。它只是裝飾。交易所會在你的風控機制有機會發揮作用之前就平掉倉位,你損失的是全部保證金,而不是你原本打算承擔的 3%。
在 25x 槓桿下,止損勉強存活,僅高出約 0.6% 的價格幅度。一根插針就沒了。
這就是 8 月 22 日 4.75 億美元多頭倉位遭遇的情況。止損單大概沒問題。槓桿才是問題。
由此得出的規則:設置槓桿時,要讓止損單來決定你的出場,並留有足夠餘裕。這是一道計算題,不是偏好問題,而且你應該在模擬帳戶中反覆練習,直到它成為本能。
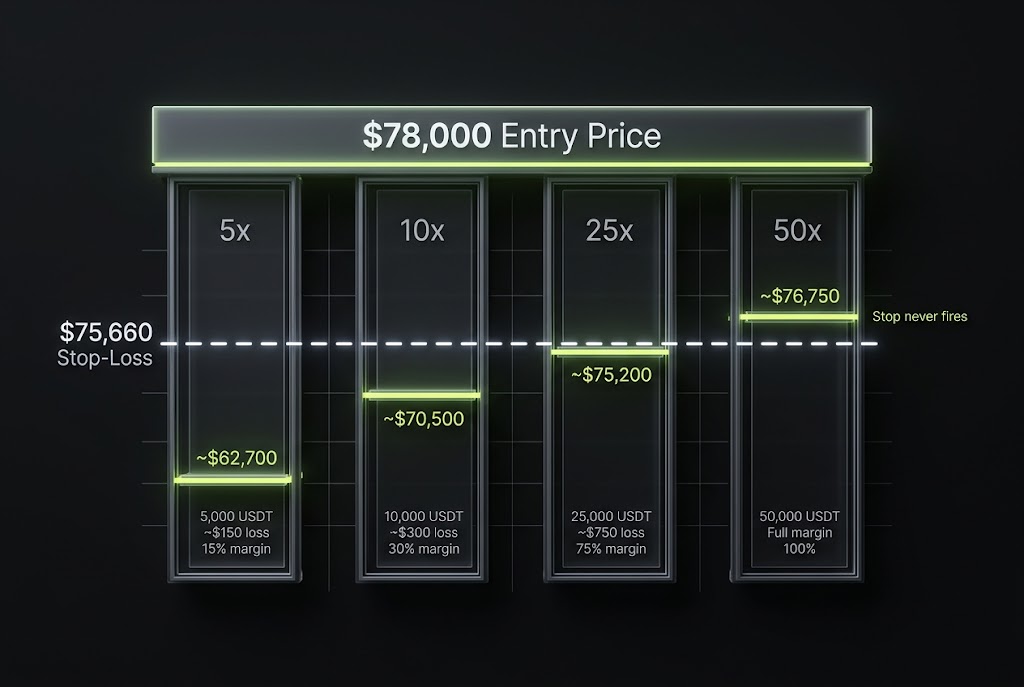
在 BTC 倉位以 50 倍槓桿於約 $78,000 進場時,強制平倉價格會高於標準的 3% 止損位,意味著交易所會在止損單觸發前就平掉交易,這就是為什麼加密貨幣合約模擬交易要先從槓桿校準開始,而不是從策略開始。
為什麼現貨交易者必須先在模擬帳戶練習合約交易
有經驗的現貨交易者常以為這個轉換很小。差距比看起來更大,歸結於一個結構性差異:現貨沒有機制能把你從一個你仍然相信的倉位中移除。
在現貨市場以 $78,000 買入 BTC。它跌到 $70,000。你帳面上虧損,如此而已。如果你的判斷在接下來六個月內應驗,你還在場上。
用 20 倍槓桿持同樣看法。跌到 $70,000 不會只是讓你難受,而是以已實現虧損結束倉位。三週後被證明是對的也無關緊要,因為你已經不在這筆交易裡了。
有四件事會改變,每一件都值得花模擬時數去應對:
時間現在要花錢。永續合約每八小時收取資金費。截至 2026 年 8 月 24 日,BTC 永續合約平均資金費率約為每期 +0.0089%,年化約 9.7%,由多頭支付給空頭。在正資金費率環境下持有槓桿多頭,無論方向如何都會持續侵蝕你的資金。
倉位規模變成一種計算。在現貨市場你買你能負擔的。在合約市場,名義價值和保證金是兩個不同的數字,把兩者混為一談正是交易者最終倉位比預期大五倍的原因。
出場必須預先掛好。現貨允許你慢慢思考。槓桿倉位在連環清算時不允許,因為還能思考的價格區間可能在不到一分鐘內就被穿越。
虧損可能超出這筆交易本身。在全倉保證金模式下,一個倉位會動用支撐所有其他倉位的餘額。這會讓人措手不及,而模擬帳戶正是體驗這種措手不及的正確場所。
在免費合約模擬交易帳戶中必須掌握的核心概念
把模擬時間當作一套課程,而不是沙盒。有特定的機制要學,它們可以按順序學,當你能毫不猶豫地操作時,你就知道自己學會了。
三個領域佔了大部分難度,而這三個領域在一個建構良好的模擬環境中都能完整重現。
多頭與空頭倉位:牛市與熊市中的獲利能力
合約讓你能同樣輕鬆地做多或做空。這是相對於現貨的結構性優勢,也是在模擬加密貨幣交易中首先要反覆練習的,因為大多數交易者進來時只做過多頭。
做多在價格上漲時獲利。先買入,後賣出,並附有槓桿和清算水平。
做空在價格下跌時獲利。你賣出並未持有的敞口,並通過以更低價格買回平倉。現貨要求你先持有資產。合約則不需要。
早期值得內化的不對稱性不在於收益結構,而在於群體行為。空頭持倉帶有特定危險,當價格上漲對抗重度做空的市場時,被清算空頭的強制買入推高價格,進而清算更多空頭。這個循環是自我強化的。
8月19日提供了一個典型示範。比特幣突破了六週的震盪區間,在24小時內上漲8.48%,達到約69,686美元。總清算額達到29.9億美元,其中27.4億美元,約91.6%,來自空頭,超過10億美元在單一小時內被清算。
三天後,同樣的機制在多頭一側反向運行。教訓不是做空很危險。而是擁擠的持倉無論在哪個方向擁擠都是危險的,而資金費率是你觀察它累積的方式。
練習兩個方向。只做過多的交易者只有一半的技能,會在第一次持續下跌趨勢中措手不及。Bitunix模擬交易支持單向和對沖模式,因此你也可以練習在同一合約上同時持有多頭和空頭,這是本指南後面涵蓋的對沖工作流程的基礎。
模擬環境中的全倉保證金與逐倉保證金
此設置決定了當單一持倉失敗時,你帳戶其餘部分會發生什麼,而模擬交易正是你應該感受差異而非閱讀差異的地方。
實際操作上的區別:
屬性 | 逐倉保證金 | 全倉保證金 |
承擔風險的保證金 | 僅限分配到該倉位的保證金 | 您整個可用合約餘額 |
每筆交易最大虧損 | 進場前已知且有上限 | 不在倉位層級設限 |
若發生強平 | 倉位關閉,剩餘餘額不受影響 | 帳戶餘額吸收虧損,其他倉位受到影響 |
資金效率 | 較低,每個倉位鎖定保證金 | 較高,餘額動態支援多個倉位 |
最適合 | 學習、風險明確的交易、較高槓桿 | 對沖持倉、有經驗的多倉位管理 |
對於任何正在練習的人,逐倉是正確的預設選擇,原因在於教學層面而非策略層面。逐倉保證金讓您的最大虧損成為進場前設定的數字,這迫使您養成區分存活交易者與淘汰交易者的倉位管理習慣。
全倉保證金確實更具資金效率,也是大多數有經驗的交易者最終採用的模式,特別是在持有對沖倉位時。它同時要求帳戶層級的紀律,而這是您第一天所不具備的。先學會受限的版本。Bitunix 在其模擬交易功能中支援兩種模式。
一個值得執行的刻意練習:在全倉保證金下開三個倉位,讓其中一個嚴重出錯,然後即時觀察支撐另外兩個倉位的可用保證金被侵蝕。十分鐘的觀察比任何解釋都更有教育意義。

逐倉保證金將虧損限制在倉位層級,而全倉保證金在所有未平倉倉位之間共用一個餘額,這是在免費合約模擬交易帳戶中最值得測試的一項關鍵設定。
資金費率、合約到期與維持保證金說明
現貨交易者從未遇到過的三種機制,無論您是否將其納入模型,它們都會影響您的盈虧。
資金費率。永續合約沒有到期日,因此多頭與空頭之間的定期支付使合約價格與現貨保持掛鉤。正資金費率意味著多頭支付給空頭,這發生在永續合約交易價格高於現貨且多頭部位擁擠時。負資金費率則相反。
資金費率既是成本也是訊號。作為成本,它會對多日持倉產生複利影響。作為訊號,持續偏高的正資金費率告訴你多頭部位已經擁擠,這正是多頭清算連鎖反應出現前的典型格局。九月初的持倉數據顯示,在某主要交易場所,約有 30.00 億美元的多頭清算槓桿位於現貨價格下方,而空頭槓桿為 18.00 億美元位於上方。這種失衡在清算發生前,部分可透過資金費率看出端倪。
像 Bitunix 這樣同步真實資金費率並將支付記錄計入模擬歷史的演示環境,意味著你的練習盈虧已經反映了這項成本。如果你的模擬器忽略了資金費率,請手動計算並扣除,否則每個多日策略看起來都會比實際情況更好。
合約到期。大多數加密貨幣衍生品交易量集中在永續合約,這類合約不會到期。有到期日的季度交割合約則會到期,在固定日期以參考價格結算。Bitunix 模擬交易僅限於 USDT-M 永續合約,因此到期並非你練習中的影響因素,但在任何地方交易有到期日的合約之前,請先了解其中的差異。
維持保證金。持倉必須保留的最低權益,低於此水準,清算引擎就會接管。容易讓人措手不及的細節是,維持保證金要求會依持倉規模分級,因此較大的持倉面臨更高的要求,在相同槓桿下,清算價格也會更近。在連續獲利後加大部位的交易者,有時會在最糟糕的時刻發現這一點。Bitunix 公開其分級維持保證金規則,並在模擬環境中如實套用,不做簡化。
將你的保證金比率視為一個即時數字,而非背景細節。這是唯一能告訴你距離被踢出交易還有多近的指標。
逐步指南:如何使用模擬資金練習加密貨幣期貨交易
以下是你第一筆模擬持倉的操作順序。目標不是獲利,而是乾淨的執行:規模正確、刻意進場,並在視線離開螢幕前掛好出場單。
在嘗試任何更複雜的操作之前,先重複執行二十次。

來源:Bitunix 學院
步驟 1:存取你的 Bitunix 模擬期貨餘額
Bitunix 模擬交易在 iOS 和 Android 應用程式中運行,而非網頁版,且需從實盤期貨頁面進入。
註冊或登入。 電子郵件或手機號碼即可。進入模擬環境不需要身份驗證,但提取真實資金前必須完成 KYC。
立即啟用雙重驗證,趁帳戶還是空的,養成習慣零成本。
開啟合約頁面,點擊右上角的 「…」 按鈕以開啟快速存取選單。
點擊模擬交易。 首次使用卡片會確認定義此環境的三個參數:50,000 USDT 虛擬資金、與實盤規則 1:1 對應、可隨時重置。點擊 開始模擬交易。
每次交易前確認目前所在模式。 頁面帶有「模擬」標籤正是為此,右上角的 返回實盤 按鈕可讓你回到真實交易。誤以為自己在模擬環境而下實盤訂單,是新手代價最高的錯誤之一,而這往往發生在交易者隨意切換模式時。
在圍繞它建立日常習慣之前,有兩個範圍限制值得了解。一個主帳戶對應一個模擬帳戶,因此你無法同時運行多個模擬帳戶,然後只回報獲利的那一個。此外,跟單交易和網格機器人不在目前模擬範圍內,因此自動化策略仍需回測或以小額實盤資金來驗證。
有一項設定決策比上述所有事項都重要:根據你的真實資金而非虛擬餘額來規劃練習倉位。 50,000 USDT 是固定的,無法調低,因此限制必須由你自己設定。如果你打算以 1,000 USDT 開始實盤,就將 1,000 視為你的可交易權益,並以此數字計算每個倉位。在比你真實帳戶多五十倍的餘額上獲得 30% 的回報,只是在排練你永遠不會用到的倉位規模。
第二步:選擇交易對並負責任地設定槓桿
選擇一個交易對。BTCUSDT 或 ETHUSDT 是正確的選擇,不是因為它們更安全,而是因為它們流動性最高,這意味著點差更小、成交更具代表性、行為更具普遍性。同時交易五個交易對,意味著同時學習五套行為模式。
關於槓桿,要反向思考。問題不在於有多少槓桿可用。而在於:我的判斷在什麼情況下失效,什麼槓桿能讓我的清算價格遠超該點?
套用於當前圖表。自八月突破以來,BTC 一直守住 77,000 美元區域作為支撐。如果你在 78,000 美元附近做多,並以跌破該水平為失效條件,你的止損需要大約 1.5% 的空間加上波動性緩衝,因此算作 3%。回到本指南前面的表格:在 25 倍槓桿下,你的清算價距離約 3.6%,留給止損 0.6% 的餘地。在 10 倍槓桿下,清算價距離 9.6%,這讓止損有空間真正發揮作用。
然後進一步降低。槓桿是風險旋鈕,不是利潤旋鈕,真正重要的數字是你的止損與清算價之間的距離,而不是它讓你開立的倉位大小。
Bitunix 在 BTC/USDT 和 ETH/USDT 永續合約上最高支持 200 倍槓桿。最高槓桿是一項面向已經在其他地方犯過錯誤的交易者的能力,而模擬交易是向自己證明為什麼該區間頂端是專業工具的正確場所。
在你下任何認真訂單之前,一個有用的練習:打開下單面板,設定一個槓桿值,查看預估清算價,然後更改槓桿並觀察該數字的變化。在整個區間內做十次。這個單一練習比任何文章(包括本篇)都能教會你更多關於槓桿的知識。
步驟 3:使用止盈 (TP) 和止損 (SL) 執行訂單
此步驟建立的習慣比您以後學到的任何策略都更有價值:出場在進場時就設定好,而不是在交易開始波動之後。
在槓桿倉位對你不利時才決定在哪裡退出,是將小的計劃虧損變成大的非計劃虧損的最可靠方式。這也是模擬交易揭示關於你個人的有用之處的地方,即你是否是那種在壓力下會放寬止損的交易者。
每次進場前,按此順序做出四個決定:
每筆交易的風險,以貨幣計。不是一個未定義數字的模糊百分比。一個實際數字,通常是您視為真實資金的權益的 1% 到 2%。
止損水平。一個表明想法錯誤的價格,基於結構而非整數百分比。
倉位大小,由前兩者推導得出:
倉位大小 = (權益 × 風險%) ÷ 進場價到止損價的距離
擁有 1,000 USDT 的可交易權益,1% 的風險預算和 3% 距離的止損,倉位大約是 333 USDT 的名義價值。槓桿成為該計算的副產品,而不是您情緒化選擇的滑桿。
止盈水平,位於一個結構性目標,提供您願意反覆接受的盈虧比。
確認前,請先閱讀訂單預覽:所需保證金、交易手續費、預估強平價格、保證金比率。Bitunix 對模擬交易收取您實盤 VIP 費率的手續費,VIP 0 時掛單方為 0.02%,吃單方為 0.06%,因此您練習盈虧上的手續費欄位就是您實際將支付的金額。然後在同一張委託單中附加止盈與止損,並練習持倉生命週期的其餘部分:加倉,以及一鍵平倉。
訂單類型也很重要。市價單會以帳簿上當下提供的任何價格立即成交,這在流動性充足的情況下沒有問題,但在連環清算導致帳簿變薄時成本高昂。限價單能控制價格,但可能不會成交。兩者都要練習,特別是在快速波動期間掛出限價單,以便直接體驗這種取捨。
值得為您日後升級實盤了解的是:Bitunix 在實盤合約上還提供固定風險功能,讓您在進場交易前鎖定最大虧損,同時還有移動止損和保證止損選項。這些工具強化了本步驟所教導的紀律,而非取代它。
步驟 4:監控保證金比率並防止模擬強平
一旦持倉建立,有一個數字比其他都重要:保證金比率,它描述了您的維持保證金要求與持倉權益之間的關係。當它攀升至 100% 時,強平也隨之逼近。
在模擬盤中養成三個習慣。
進場前先了解您的強平價格。訂單面板會顯示它。要去看它。如果它落在正常日線蠟燭的波動範圍內,則表示槓桿倍數有誤,該持倉尚未準備好建立。
關注保證金比率,而非未實現盈虧。盈虧在情緒上很強烈,但在操作上沒有用處。保證金比率告訴您還剩多少空間,這決定了您是否能存活到看見您的判斷得到驗證。
排練應對措施,而不只是觀察。當保證金比率跨越您事先設定的門檻,例如 50% 時,您正好有三個選項:增加保證金、減少倉位規模,或平倉。在情況發生前決定您要使用哪一個,然後在模擬盤中練習直到成為自動反應。沒有排練過這一點的交易者會僵住,而僵住正是可控的回撤演變成強平的原因。
一項值得刻意去做的練習:開設一個故意過大的倉位,並在劇烈波動的時段中持有它。觀察保證金比率攀升。感受那種特有的不適感。以零成本體驗過一次後,這將是模擬帳戶能帶給您的較有價值的東西之一。
3 種可在模擬資金上測試的進階合約交易策略
一旦執行變得可靠,模擬資金就變成策略實驗室。問題從「我能否操作這個平台」轉變為「這個方法能否在接觸到我自身行為和當前市場狀態後存活下來」。
有三種策略值得認真執行,意思是每個策略至少交易20次並保留書面記錄。少於這個次數,你看到的只是雜訊。
策略1:使用緊密止損的突破交易
突破交易在價格突破明確水平時建立倉位,前提是趨勢會延續。這是初學者最直觀的方法,但假信號率也最高,因此是理想的模擬測試對象。
測試內容。你能否區分有效的突破和反轉的突破。隔離變量:K線是收在水平之上還是僅僅插針穿過,突破時成交量是否放大,以及價格在繼續前通常會回撤多遠。
當前圖表上可測試的設置。BTC自8月突破六週盤整區間以來一直保持在77,000美元上方,分析師指出日線收盤價高於82,656美元將打開通往91,700美元的通道。在成交量高於平均水平的基礎上收於該水平之上,是一個明確且可證偽的條件。跌破77,000美元向下也是如此。
需要衡量的失敗模式。緊密止損和突破之間存在張力。止損越緊,虧損越小但次數越多,因為大多數突破後的重新測試經常在趨勢繼續前掃掉明顯的止損位。你的記錄應該告訴你實際的假突破率,以及你的平均盈利是否足以彌補。
突破也往往圍繞新聞聚集,這在使用槓桿時利弊參半。當催化劑擴大波動區間時,交易者通常使用現貨或永續合約,在突破確立的方向上建立倉位,止損根據新的波動狀態而非舊的來設定。在平靜一週合適的止損,在FOMC日並不合適。透過一個已排定的事件來練習,9月16日的美聯儲決議是顯而易見的選擇,這比任何回測都能更快地教會你這一點。
策略2:使用移動平均線交叉的趨勢跟隨
趨勢跟隨接受你永遠無法抓住頂部或底部的事實,目標是捕捉中間段。移動平均線交叉是標準觸發條件:短期均線穿越長期均線標誌著趨勢狀態的改變。
測試重點。哪些參數符合你的耐心。50/200 日線交叉產生的信號少,持倉時間長。4 小時線上的 20/50 則產生更多信號,需要更密切的管理。兩者本身沒有絕對的對錯,正確的是你在凌晨 3 點仍會實際遵循的那一個。
僅在多日持倉中出現的成本。趨勢跟隨意味著持倉數天或數週,這會讓資金費率直接影響你的盈虧。以每八小時 +0.0089% 計算,大約是 2026 年 8 月 24 日 BTC 永續合約的平均費率,多頭倉位每天支付約 0.0267%。以 50,000 USDT 的名義價值計算,每天約為 13 USDT,持倉兩週約為 187 USDT,這還是在價格沒有任何變動之前。
用你自己的結果來計算這些數字。一個在計入資金費率前勉強獲利的策略,在計入之後就會變成虧損,而這正是沒有資金費率同步功能的模擬器對你隱藏的計算。
行為測試。趨勢跟隨在盤整市場中表現不佳,並會在大幅獲利之前產生一連串的小額虧損。大多數交易者正是在這一連串虧損期間放棄了它。模擬交易是讓你以零成本發現自己是否屬於其中一員的地方。
策略三:用模擬做空期貨對沖現貨投資組合
這是這裡最實用的策略,也是即使你從未打算成為槓桿方向性交易者,也值得學習衍生品的原因。
它解決的問題是:你持有現貨 BTC 並著眼於多年期,價格已經大幅上漲,而你預期會出現回調。賣出意味著實現應稅事件,然後需要把握重新進場的時機。什麼都不做則意味著完全承受回撤。
第三個選擇是保留現貨,並針對其開設一個按比例配置的做空永續合約。如果價格下跌,空頭的收益會抵消現貨的下跌。淨敞口在不出售標的資產的情況下下降。預期出現「賣出消息」回調的長期持有者,通常會在 Bitunix 上針對其現貨持倉開設一個適度的做空永續合約倉位,規模設定為標的資產的一部分而非全額,這正是使其成為對沖而非反向方向性押注的關鍵。
8 月 22 日正是這種情景的體現:在五天 30% 的上漲之後,從高點回落約 3%,清算了超過 4.75 億美元的多頭倉位。持有部分對沖的現貨持有者在那週的經歷與沒有對沖的持有者截然不同。
具體在模擬交易中測試的內容:
避險比率。 100% 的避險會完全中和曝險,這也意味著無法捕捉任何上漲空間。大多數實用的避險比率介於 25% 到 50% 之間。測試幾個不同的比率,找出你能夠毫不猶豫地持有的那個。
持有期間的資金費用成本。 當資金費率為正時,空頭持倉需要支付資金費用,而在數週的時間裡,這筆成本可能會超過你所避險的跌幅。由於 Bitunix 會將真實的資金費用記錄在模擬交易歷史中,這會反映在你的練習盈虧中,而不是在日後成為令人不快的意外。
當你判斷錯誤時會發生什麼。 價格持續上漲,現貨獲利,空頭持倉虧損。淨值大致持平,你為不需要的保險支付了費用。在模擬交易中體會到這一點,能讓你了解避險的實際代價。
平倉紀律。 知道何時解除避險比知道何時建立避險更困難。請事先定義好條件。
保證金模式與避險模式機制。 使用你打算在實盤中使用的相同保證金模式來執行避險。在這裡的規模調整錯誤成本很低,但之後代價高昂。

針對現貨 BTC 持倉的 50% 永續空頭避險,在資金費用造成逐步拖累的同時,平滑了投資組合的跌幅,這是在部署真實資金之前,最好在加密貨幣期貨模擬帳戶中衡量的權衡取捨。
立即開始在 Bitunix 模擬期貨上練習衍生品交易
練習環境的指導意義取決於其真實性。如果模擬器比市場更寬鬆,你建立的習慣在接觸真實條件時就會失效,而且直到付出代價時你才會知道是哪一個習慣。
兩個特性決定了模擬帳戶是否真正能讓你為衍生品交易做好準備:它是否收取決定你真實盈虧的成本,以及它是否套用終結真實帳戶的風險引擎。
真實的訂單簿深度與超快執行速度
Bitunix 模擬交易在同一個介面上以 1:1 的比例遵循實盤規則運行,其中三個規格比其他任何規格都更重要。
費用按照你的實盤 VIP 費率收取,VIP 0 為掛單方 0.02% 和吃單方 0.06%。大多數模擬器完全忽略費用,這會系統性地高估結果,並使短線策略看起來比實際情況好得多。以吃單方費率在雙邊每月進行三十次往返交易,對小額帳戶來說是實際的拖累,而你的模擬盈虧應該已經反映了這一點。
資金費用會從即時費率同步,並記入您的模擬交易歷史。請閱讀那些條目,不要跳過,因為資金費用是從現貨轉過來的交易者常會可靠地忘記的成本,直到它以無法解釋的盈虧衰減形式出現。
清算規則未經簡化地完整複製,包括分級維持保證金。這是此環境中最有價值的單一特性,因為清算數學正是新衍生品交易者實際受傷的地方,而簡化模型會教給您一個根本不存在的清算價格。
有一項特性需要有意識地修正。模擬訂單是根據即時價格在內部撮合,不會觸及真實訂單簿,這意味著不會套用滑價。這是正確的架構決策,因為模擬訂單絕不應扭曲真實市場深度,同時也意味著您螢幕上的價格就是您每次成交的價格。真實市場不會做出這樣的承諾。
兩個習慣可以彌補這個差距。在策略允許的情況下預設使用限價單,而在記錄交易日誌時,將您的進場價記錄得比模擬器給您的價格差幾個跳動點,停損出場價則記錄得更差。快速波動市場中的停損單會在下一個可用價格成交,而不是觸發價格。
這也是為什麼您最終畢業進入的交易場所是您風險管理的一部分,而不是容納風險管理的中性容器。真實成交的滑價是您所交易的特定幣對在您交易的時段內,其訂單簿深度和買賣價差的函數。請直接比較那些數據,而不是依賴總成交量數字。
一鍵重置模擬餘額以優化您的策略
爆掉一個模擬餘額不是失敗。它是有用的,前提是您知道它為什麼發生。
重置控制項位於資產頁面。它會清除所有未平倉部位和訂單,並恢復 50,000 USDT 的起始餘額,且此操作不可逆轉,所以請先確認您已經完成當前部位的處理。
將重置變成實驗而非重來的工作流程:
以固定規則執行一個定義明確的策略,進行設定數量的交易。
記錄每一筆交易:進場、出場、槓桿、保證金模式、手續費、已支付資金費用,以及進場和出場各自的原因。
檢視日誌,找出最大的單一虧損來源。
重置,只改變一個變數,然後再執行一次。
一次只改變一個變數,這才是讓它成為測試的原因。那些重置後立刻以五種不同方式進行交易的交易者什麼也學不到,因為沒有任何結果可以歸因。
合理分配重置次数。一个拥有无限复活机会的账户会悄悄训练你忽视回撤,而这正是你带入实盘账户时最不能承受的一课。如果你不会在一个月内三次为真实账户入金,那就也不要在模拟账户中重置三次。
练习阶段不会给你带来一样东西:模拟交易量不计入 VIP 进度。手续费等级仅根据实盘交易量计算,所以这一阶段的回报只有技能,别无其他。要判断自己是否积累了足够的经验,请参考就绪清单和模拟转实盘的仓位阶梯。
结论:在付出代价之前,先练熟机制
加密货币合约模拟交易不是新手绕道走的弯路。对于这样一个机制可能在你的分析有机会被验证对错之前就平掉你仓位的产品,它是标准的事前准备。
本指南中值得带走的内容朴实而具体。在进场之前就搞清楚你的强平价格,而不是进场之后。设置杠杆时要让止损单来决定离场,而不是让强平引擎来决定,并且两者之间要留出真实的缓冲空间。每次都在与进场同一张委托单中附加止盈和止损。盯住保证金率,而不是未实现盈亏。任何持仓超过一天的头寸都要计入资金费率。记录每一笔交易,当某些地方不对劲时,一次只改变一个变量。
这些都不需要天赋。它需要的是重复,而这正是一个免费的合约模拟交易账户的用途所在。在模拟中完成二十次干净的执行只需要花上几个晚上。而在像 8 月 19 日至 22 日那样的一周里,以错误的杠杆完成二十次交易,代价要高得多,那四天内多空双方的数十亿杠杆仓位被一扫而空。
9 月 16 日还有一次美联储利率决议,之后还会有下一个催化剂,再下一个。机制不会改变。在它们免费的地方学会它们,把你的资金留给无法模拟的那一部分。
注:所引用的市场数据截至 2026 年 9 月 2 日,来源于 CoinGlass、Bloomberg、CME FedWatch 和 VanEck。本指南中的杠杆、保证金和强平数字均为示例说明,实际维持保证金按仓位规模分级计算,且手续费和资金费率会使强平价更接近进场价。


